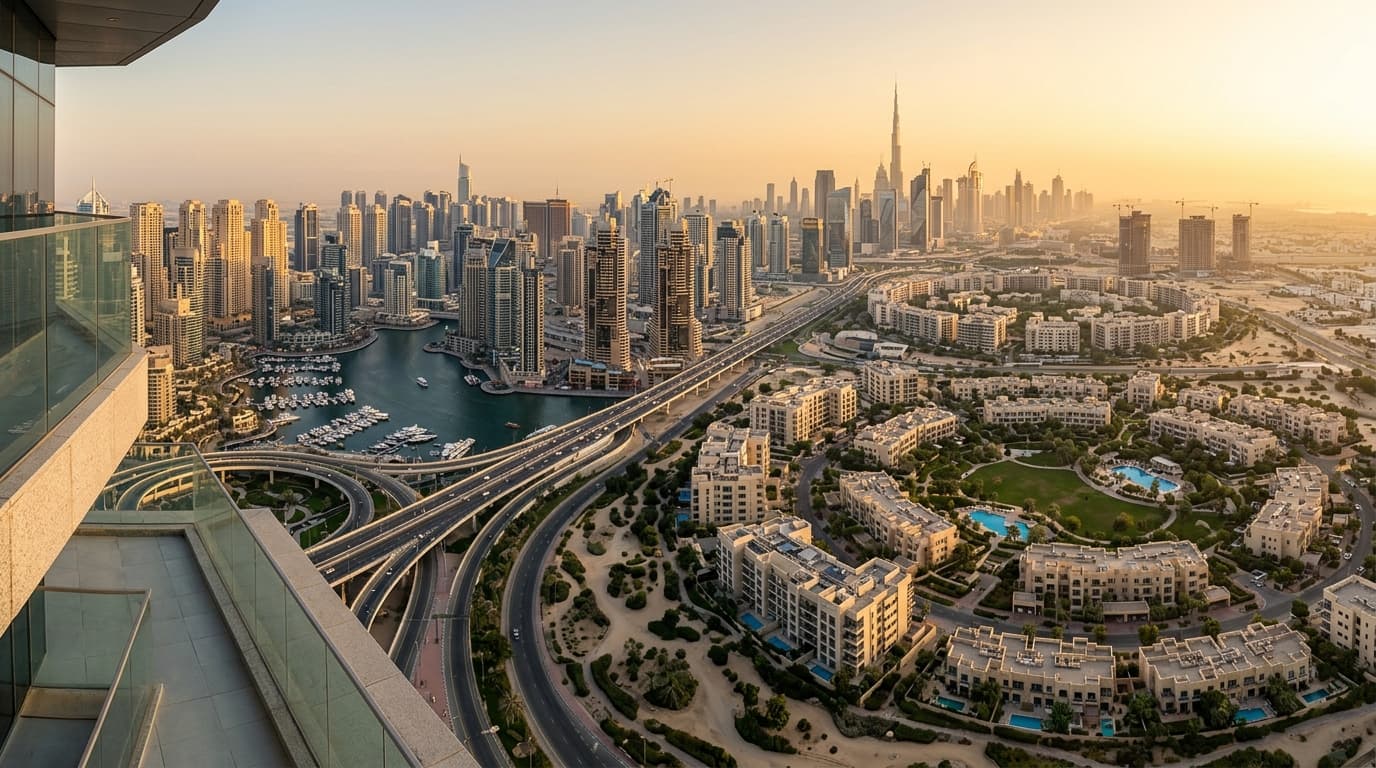
מחזור הנדל"ן של דובאי נותר בין המעקביים בעולם, נתמך בצמיחת אוכלוסייה חזקה, השקעות תשתית משמעותיות ומדיניות תומכת השקעות. ב-Q3 2026, קונים שואלים את אותה שאלה על-זמנית: האם עכשיו זמן טוב לקנות—או שכדאי להמתין?
הדוח הזה מזקק את מה שחשוב להחלטה היום: היכן המחירים עומדים ביחס לשיאים האחרונים, כיצד ריביות המשכנתא משפיעות על נגישות, איך נראה צבר ההיצע עד 2027, ואיך פרופילי קונים שונים (דיירים לעומת משקיעים) יכולים לפעול בזהירות. זה לא ניסיון לתזמן תחתית או שיא; זה על בניית עסקה שעובדת במגוון תרחישים.
תמונת מצב Q3 2026: מה מניע את הסנטימנט
הביקוש לדיור בדובאי ממשיך להיות מונע מהגירה נטו, הקמת עסקים, תיירות והשקעות ממשלה מתמשכות בתשתיות ובנכסי לייף-סטייל. מעדשת ההשקעה, שלושה מנופים שולטים בסנטימנט ב-Q3 2026:
- מחירים: אזורי פריים וחכירה חופשית מבוססים נסחרים לרוב במחיר גבוה יותר למ"ר, בעוד קהילות מתפתחות מציעות נקודות כניסה נמוכות יותר. ברחבי העיר, תשואות דירות נמצאות בדרך כלל בטווח חד-ספרתי ביניים, עם חלק מהמחוזות הבינוניים גבוהים יותר, ווילות לרוב מעט נמוך יותר—והטווחים משתנים לפי מיקרו-מיקום ואיכות הבניין.
- ריביות: תמחור משכנתאות ב-UAE קשור ל-EIBOR; חבילות קמעונאיות קבועות ומשתנות יושבות לרוב בטווח חד-ספרתי ביניים בתנאים רגילים. גם תזוזות קטנות בריבית יכולות לשנות משמעותית את עלות ההחזר החודשית.
- היצע: מסירות מפרויקטים שנפתחו בשנים האחרונות נפרשות דרך 2026–2028. המסירות אינן אחידות—רבעונים מסוימים מרגישים הדוקים, אחרים רואים יותר מפתחות. היצע מקומי יכול לרכך שוכרים/מחירים בטווח הקצר בכיסים מסוימים בעוד התמונה העירונית הכוללת נותרת חסונה.
שורה תחתונה: הסביבה הנוכחית מתגמלת בחירה קפדנית של מיקרו-שוק, הנחות תשואה מציאותיות, ומבני מימון שמאפשרים גמישות ריבית.
- נגישות לדייר קצה תלויה גם במחיר למ"ר וגם בעלות המימון.
- משקיעים צריכים לאמוד בזהירות עם שמרנות בשכר דירה והוצאות.
- בחירת קהילה חשובה לעיתים יותר מהממוצעים העירוניים הרחבים.
מחירים ונגישות: לקרוא את הרמות של היום
מדדים כוללים יכולים להסתיר פיזור רחב. באותו מחוז, שני בניינים בגודל דומה יכולים להיסחר במחירים שונים מהותית בשל גיל, נוף, מתקנים, דמי ניהול, איכות מסירה ומוניטין היזם.
- דירות: תשואות ברוטו טיפוסיות נמצאות לעיתים בטווח 5–8% בקהילות שוק ביניים, עם ליבות פריים נמוכות יותר וכיסים מונעי-השכרה מסוימים גבוהים יותר. ראו בכך אינדיקציה, לא הבטחה.
- וילות/טאון-האוס: תשואות מתמחרות לרוב נמוך יותר מדירות, משקפות עומק דיירי קצה וערך קרקע. שימור ההון יכול להיות חזק באזורים משפחתיים מבוססים.
צ'ק-ליסט נגישות ל-Q3 2026:
- בצעו מבחן לחץ למשכנתא ב-1–2% מעל הריבית שהוצעה כדי לבחון חוסן תשלומים.
- כללו דמי ניהול וקרן חידוש במודל העלויות השנתי.
- למשקיעים, הניחו שמרנות בשיעורי אי-תפוסה וצמיחת שכר דירה ריאלית; הימנעו מהסתמכות על תרחישי השכרה מיטביים.
- יחס צפיות-למחיר ואיכות ניהול הבניין מניעים נזילות במכירה חוזרת.
- דמי ניהול יכולים להשפיע מהותית על תשואות נטו—בקשו דוחות עדכניים.
ריביות משכנתא ומבני מימון
משכנתאות ב-UAE מוצעות לרוב עם תקופות קבועות ראשוניות שמתגלגלות לריבית משתנה הקשורה ל-EIBOR. ב-Q3 2026, החבילות משתנות לפי בנק ופרופיל; העיקר הוא לתכנן גמישות במקום לאופטם רק את הריבית הכותרתית.
טיפים פרקטיים:
- השוו בין קבועה, משתנה והיברידית; התאימו לאופק ההחזקה ולתיאבון הסיכון.
- בדקו סעיפי נעילה, קנסות פירעון מוקדם ואפשרויות תמחור מחדש.
- אם ההכנסה במטבע חוץ, שקלו תנודתיות מט"ח ורזרבות.
תזכורות עלויות (אינדיקטיבי):
- דמי העברה DLD: 4% ממחיר הרכישה (לנכסים מוכנים ואוף-פלאן בשלב הרישום).
- רישום משכנתא: לרוב 0.25% מסכום ההלוואה בתוספת אדמין.
- עמלת תיווך: לרוב עד 2% בעסקאות יד שנייה; השקות חדשות עשויות לכלול מבני עמלות שונים.
באוף-פלאן, תוכניות תשלומים של יזמים יכולות להקל על תזרים, אך ודאו שלוחות זמנים צמודי-ביצוע ותזמוני מסירה מתאימים לחלון המימון שלכם.
- פרה-אפרובול תחילה: זה מבהיר תקציב ומזרז העברת בעלות.
- שאלו בנקים על אפשרויות מעבר אם הריביות זזות.
צבר היצע ודינמיקת מסירות
צבר ההיצע של דובאי נותר פעיל בדירות ובטאון-האוס, כאשר יזמים מובילים (למשל Emaar, DAMAC, Sobha, Nakheel) מוסרים בגלים. מסירות ממחזורי השקה אחרונים צפויות להיפרס דרך 2026–2028.
מה זה אומר לקונים:
- ליבות מבוססות עם מיעוט מגרשים חדשים שומרות לעיתים על כוח תמחור, במיוחד לנכסים איכותיים.
- מסדרונות מתפתחים עם מספר פרויקטים שמושלמים באותו זמן עשויים לראות תחרות קצרה על שוכרים, מה שעלול למתן שכר דירה או לעודד תמריצים לבעלי בתים.
- למשקיעים, עיתוי המסירה חשוב: קנייה לפני גל היצע דורשת חישוב שמרני יותר; קנייה לאחר תחילת המסירות יכולה לשפר את הבחירה ומנוף המו"מ.
- עקבו אחרי התקדמות השלמה ספציפית לבניין, לא רק כותרות קהילה.
- תכננו לליקויים (סנגינג) אפשריים ולזמן התייצבות אכלוס לאחר מסירה.
אוף-פלאן מול נכס מוכן ב-Q3 2026: מה מתאים לאסטרטגיה שלך?
שניהם יכולים לעבוד—האופק וסבילות הסיכון צריכים להחליט. הנה השוואה פשוטה למסגור הטרייד-אופים:
| גורם | אוף-פלאן | מוכן/יד שנייה |
|---|---|---|
| מחיר כניסה | לעיתים נמוך יותר למ"ר באזורים מתפתחים | משקף שוק נוכחי; משלמים על מיידיות |
| תזרים מזומנים | אין שכר דירה עד המסירה; תשלומים מדורגים | הכנסה משכירות מיידית או שימוש עצמי |
| גמישות | בחירת יחידות מוקדמת; גימורים משתנים לפי יזם | מה שרואים הוא מה שמקבלים |
| סיכון | סיכון בנייה/תזמון מסירה | סיכון מסירה נמוך יותר; היסטוריית בניין זמינה |
| עמלות/עלויות | 4% DLD ברישום; חיובי יזם/אדמין משתנים | 4% DLD בהעברה; דמי ניהול ידועים |
| מימון | משכנתא קרוב יותר להשלמה; אפשרויות גישור מוגבלות | משכנתא מלאה בהעברה; השוואות שומה ברורות |
כלל אצבע: אחזקה קצרה ומיקוד בהכנסה נוטים למוכן; אופק ארוך יותר ופוטנציאל השבחה יכולים להתאים לאוף-פלאן איכותי עם יזמים חזקים.
האם עכשיו זמן טוב לקנות? מדריך לפי סוג קונה
דיירי קצה (מגורים ראשיים):
- אם הבטחתם מימון יציב ומצאתם בית שמתאים לתוכנית חייכם ל-5–7 שנים, קנייה יכולה לגדר אינפלציית שכר דירה ולאפשר התאמה אישית של המגורים. תעדיפו מיקום, נסיעה, אזורי בתי ספר וניהול בניין.
משקיעים ממוקדי תשואה:
- כוונו לבניינים עם ביקוש שוכרים מוכח ודמי ניהול סבירים. חשבו תשואה עם שכר דירה שמרני וריביות גבוהות ב-1–2%. חפשו ערך מוסף מתון: שדרוג ריהוט, רענון קל, או חשיפה שיווקית טובה יותר להעלאת תפוסה.
מחפשי השבחה הונית:
- שקלו אוף-פלאן איכותי או נכסים לשדרוג בתת-שוק קשור לתשתיות או מאיצי אמינות חדשים. גוונו שנות מסירה כדי להימנע מריכוז סיכון.
קונים בינלאומיים המגדרים מטבע:
- תזמנו העברות ושקלו חשבונות רב-מטבעיים. שיפור קל במט"ח יכול לקזז אלפי עלויות סגירה—תכננו מוקדם עם הבנק.
- התאימו את תקופת ההחזקה למוצר: דירות (הכנסה), וילות (שימוש קצה/אורח חיים).
- איכות ומיקרו-מיקום חשובים יותר מרדיפה אחרי הכרטיס הזול ביותר.
ציר זמן עסקה ועלויות מפתח
רכישת נכס מוכן טיפוסית יכולה להיסגר תוך שבועות ספורים לאחר סגירת המימון; הזמנות אוף-פלאן מתבצעות מהר, עם הסכמי מכר ורכישה רשמיים לפי לוחות הזמנים של היזם.
שלבים מרכזיים לרכישה של נכס מוכן:
- פרה-אפרובול למשכנתא ואישור תקציב.
- הצעה ו-Memorandum of Understanding (MOU).
- שומה (אם ממושכן) ואישור הצעה סופי.
- No Objection Certificate (NOC) מהיזם.
- העברה במשרד הנאמנות של DLD ומסירת מפתחות.
מדריך תקצוב (אינדיקטיבי):
- 4% דמי העברה של DLD על מחיר הרכישה.
- דמי רישום משכנתא לרוב 0.25% מסכום ההלוואה בתוספת אדמין.
- עמלת תיווך (לעיתים עד 2%).
- דמי NOC יזם ודמי נאמן/אדמין (סכומים קבועים משתנים לפי פרויקט).
- השאירו רזרבה של 2–3% להוצאות מקריות ותיקונים ראשוניים.
- אשרו סטטוס דמי ניהול כדי להימנע מיתרות עבר.
מדיניות, ויזות וכללי בעלות שכדאי להכיר
זרים יכולים לרכוש בעלות חופשית באזורים ייעודיים ברחבי דובאי. הזכויות נרשמות ב-Dubai Land Department (DLD). באוף-פלאן, הרישום מתבצע דרך Oqood, ולאחר ההשלמה מומר לשטר בעלות.
Golden Visa: משקיעי נדל"ן עשויים להיות זכאים לתושבות ארוכת טווח בכפוף לתקנות הנהוגות. מסלול נפוץ הוא בעלות על נכס העומדת בסף המינימום (בדרך כלל AED 2 million בערך הנכס) ותנאים נוספים שנקבעים ע"י הרשויות. תמיד אשרו את הקריטריונים העדכניים בעת ההגשה.
משכיר-שוכר: תקנות RERA מסדירות השכרה, עם מדד שכר דירה ורישום חוזים פורמלי. הבינו תקופות הודעה, נורמות חידוש וטיפול בפיקדון כדי להימנע ממחלוקות.
- בצעו את כל התשלומים דרך ערוצי נאמנות/נאמני DLD מאושרים.
- אשרו סטטוס בעלות חופשית וכל מגבלות יזם לפני התחייבות.
ניהול סיכונים בשוק של היום
אין שוק חסין סיכון. ב-Q3 2026, מעקות בטיחות חכמים יכולים להגן על התוצאה:
- הימנעו ממינוף יתר: שמרו שירות חוב ביחסים נוחים גם אם ריביות עולות.
- אל תשלמו יתר על הייפ: תנו להשוואות עדכניות ולאיכות הבניין להוביל.
- גוונו חשיפה: קהילות שונות, שנות מסירה שונות וסוגי נכסים שונים.
- שמרו נזילות: רזרבות לדמי ניהול, תחזוקה ואי-תפוסה.
- סנגינג מקצועי ודיו דיליג'נס: בעיות קטנות בקנייה עלולות לעלות ביוקר מאוחר יותר.
- השתמשו בלוחות יציאה ריאליים; נכסים פחות נזילים דורשים סבלנות.
- התמקדו בתשואה כוללת: תשואה נטו + השבחה זהירה, לאחר כל העלויות.
טעויות נפוצות שכדאי להימנע מהן
- מרדף אחרי תשואות כותרת. התעלמות מדמי ניהול ושיעורי אי-תפוסה ריאליים יכולה להפוך הבטחת "תשואה גבוהה" לתשואה נטו בינונית.
- דילוג על פרה-אפרובול. קניות לפני בהירות מימון מסכנות בהחמצת עסקאות או דחיות של הרגע האחרון.
- הזנחת מיקרו-מיקום. שני רחובות יכולים לייצר שכר דירה, ביקוש ונזילות מכירה שונים לגמרי.
- הערכת חסר של סיכון מסירה באוף-פלאן. לוחות זמנים עשויים לזוז; התאימו תשלומים ומשכנתאות לחלונות מסירה ריאליים.
- שכחת עלות הבעלות הכוללת. תחזוקה, התאמות וגמרי ליקויים קטנים מצטברים מהר.
סיכום
האם Q3 2026 הוא הרגע הנכון לקנות בדובאי? אם המימון שלכם מוצק, זיהיתם נכס איכותי במיקרו-מיקום עמיד בביקוש, והתוכנית שלכם עובדת תחת הנחות שמרניות, התשובה יכולה להיות כן. לאחרים, סבלנות, השוואות טובות יותר ומגמת ריבית ברורה עשויות להשתלם. כך או כך, קבלו החלטה על בסיס יסודות—not headlines—ובנו אותה להצלחה לאורך מחזורים. Binayah יכולה לסייע באיתור, אנדררייטינג וביצוע בדיסציפלינה.