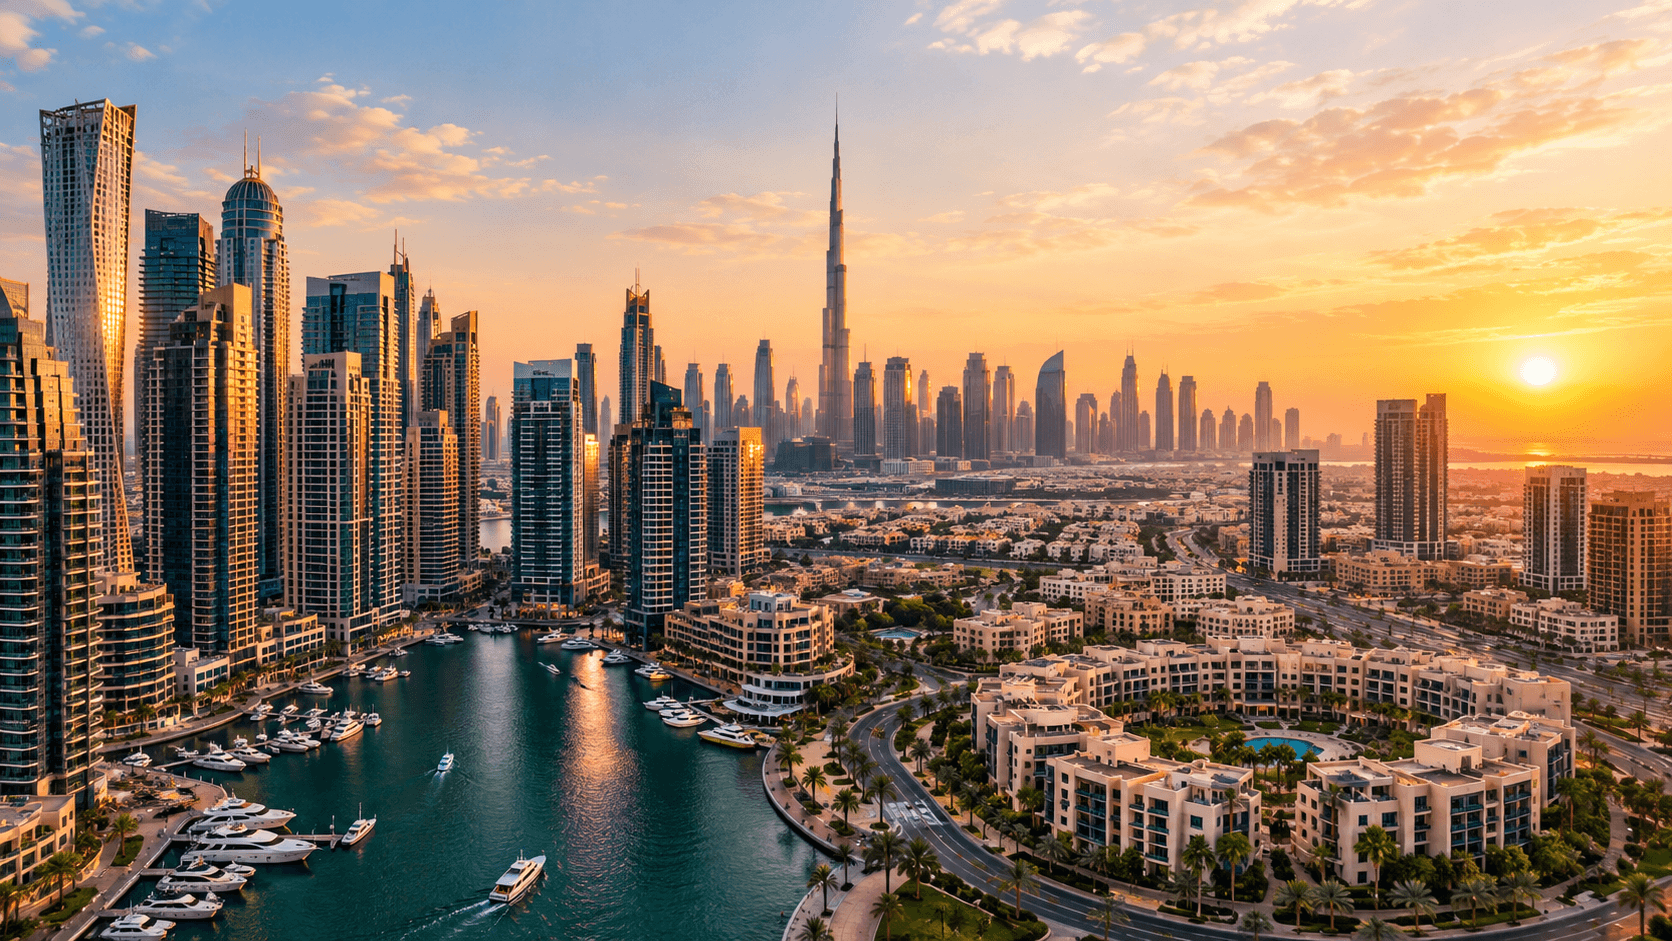
שוק המגורים של דובאי המשיך את ההתרחבות שאחרי המגפה ב‑Q3 2026, עם עלייה של בערך דו־ספרתית בינונית בעסקאות משנייות (מוכנות) שנה־מול־שנה וביקוש לשכירות שדחף לשיאים חדשים. המומנטום נתמך בזרימות אוכלוסייה איתנות, יצירת משרות יציבה בענפי השירותים והטק, ובאמון מתמשך של משקיעים ביסודות ארוכי הטווח של דובאי.
בעוד שהשקות off‑plan נותרו פעילות, הסיפור הבולט היה העומק בשוק היד‑השנייה וסביבת ואקנסי היסטורית נמוכה בשכירות. להלן נפרט מגמות במכירות ושכירות, דינמיקת מחירים/תשואות, היצע, תנאי מימון והתחזית לקראת Q4 2026.
ביצועים בכותרות: נפחי מכירות ותמחור
שוק היד‑השנייה (secondary) הוביל את הפעילות ב‑Q3 2026, עם עלייה מוערכת של 15–17% בעסקאות שנה‑מול‑שנה. המומנטום במשניי שיקף מסירות מהירות יותר ממחזורי ההשקה של 2021–2023, שדרוגי דיור של משתמשי קצה, ומשקיעים שממחזרים הון מ‑off‑plan לנכסים מניבי הכנסה.
המחירים נטו לעלות ברחבי רוב מחוזות ה‑freehold המבוססים, אם כי הביצועים נבדלו לפי סוג נכס ובשלות הקהילה.
- דירות: צמיחת המחירים הייתה מתונה באזורים רבים של השוק הבינוני, עם פרמיות שנשמרו לדירות משופצות, במיקומים טובים סמוך לתחבורה וקמעונאות.
- וילות/טאוןהאוס: מגזרי המשפחות נותרו מוגבלים בהיצע; תתי‑שוקים מבוקשים שמרו על תמחור יציב וקליטת עסקאות מהירה יותר.
טווחים אינדיקטיביים (לא הבטחה):
- דירות Prime: AED 2,000–4,000+ לכל רגל רבועה בהתאם ליזם, לנוף ולמוכנות.
- דירות שוק בינוני מבוסס: AED 1,000–1,800 לכל רגל רבועה.
- טאוןהאוסים/וילות בתוכניות מאסטר פופולריות בפרברים: AED 900–1,800 לכל רגל רבועה בהתאם למגרש/גימור/שלב.
שוק השכירות: ביקוש שיא, ואקנסי נמוכה
הביקוש לשכירות הגיע לשיא ב‑Q3 2026, נתמך בפתיחת חברות חדשות, קליטה משמעותית של אקספטים, ועלייה ביצירת משקי‑בית בקרב תושבים שעוברים ממגורים משותפים לעצמאיים. הוואקנסי הצטמצמה במיוחד במסדרונות דירות המחוברים לתחבורה ובמחוזות וילות משפחתיות בקרבת בתי‑ספר.
נושאים מרכזיים:
- חידושים מול חוזים חדשים: חידושים שלטו משום שהדיירים העדיפו יציבות על רקע היצע חלופי מוגבל; בשטחים בעלי ביקוש גבוה, דמי שכירות בחוזים חדשים לעיתים היו מעל חידושים.
- בידול באיכות יחידות: יחידות משופצות או מוכנות‑למגורים (turnkey) השיגו עניין חריג ומחזורים מהירים יותר להשכרה.
- גלישת נגישות: ככל שהאזורים המרכזיים התייקרו, הביקוש היגר לתתי‑שוקים היקפיים אך מחוברים.
תשואות גולמיות אינדיקטיביות (תלויות קהילה ויחידה):
- דירות: ~5–8% גולמי.
- טאוןהאוסים/וילות: ~4–6% גולמי.
הערה: דמי ניהול, תחזוקה וואקנסי יכולים להשפיע מהותית על התשואה נטו. מומלץ למודל באופן שמרני.
צנרת היצע ומסירות
נפחי המסירה ב‑2026 נותרו בריאים, כאשר השלמות ממחזורי המכירה של 2021–2023 הקלו על כיסי חוסר איזון אך לא קיזזו במלואם את הביקוש בקהילות וילות בוגרות. השקות off‑plan על ידי מפתחים גדולים (למשל, Emaar, DAMAC, Sobha, Nakheel) המשיכו לספוג עניין קונים, במיוחד במגורים ממותגים ומגרשים על המים.
השלכות הצנרת:
- דירות: זרם יציב של השקות mid‑to‑upper‑mid צפוי למתן האצת מחירים בחלק מהמסדרונות, אם כי נכסים מהשורה הראשונה צפויים לשמור על פרמיות.
- וילות/טאוןהאוסים: שלבים חדשים מסייעים אך המחסור המבני בבתים משפחתיים מוכנים בסמיכות לבתי‑ספר/צירי תחבורה מרכזיים משאיר תנאים הדוקים.
תנאי מימון והתנהגות קונים
נגישות המשכנתאות נותרה משתנה מרכזי. בעוד שמחזורי הריבית משתנים גלובלית, השוק בדובאי המשיך לבצע עסקאות הן במזומן והן במשכנתא, כאשר השימוש במשכנתאות חזק יותר בקרב משתמשי קצה בשוק המשני.
שיקולים טיפוסיים:
- Loan‑to‑value (LTV): לתושבי איחוד האמירויות הרוכשים נכס ראשון, בנקים מציעים לרוב עד 80% LTV (בכפוף לזכאות); שיעורי LTV נמוכים יותר חלים ללא‑תושבים ולנכסים בערך גבוה.
- עמלות: קונים צריכים לתקצב את דמי ההעברה של Dubai Land Department (DLD) בשיעור 4%, דמי רישום/אדמין, רישום משכנתא (בדרך כלל 0.25% מסכום ההלוואה בתוספת אדמין), ודמי תיווך (מקובל סביב 2% ברכישות משנייות, בכפוף להסכמה).
- Off‑plan: רישום Oqood בדרך כלל 4% ממחיר הרכישה המשולם ל‑DLD, בתוספת דמי יזם/אדמין. תכניות תשלום משתנות במידה רבה.
משתמשי קצה נתנו עדיפות לתכניות גדולות יותר ולשירותי קהילה, בעוד שמשקיעים כיוונו ליחידות עם שכירותיות חזקה ודמי ניהול יעילים.
ביצועי מגזרים: דירות מול וילות
| מגזר | מנועי ביקוש | טון תמחור | טון שכירות | תשואות גולמיות אינדיקטיביות |
|---|---|---|---|---|
| דירות פריים על המים/בלב העיר | אורח חיים, נזילות, הילה מותגית | יציב עד עולה | התעניינות חזקה; השכרות מהירות ליחידות משופצות | ~4.5–6% |
| דירות שוק בינוני מבוססות | תמורה, קישוריות, בתי‑ספר | הת Appreciation הדרגתית | ספיגה גבוהה; ואקנסי מוגבלת | ~6–8% |
| טאוןהאוסים (מאסטר‑פלנד) | ביקוש משפחתי, בתי‑ספר, שטחים ירוקים | יציב; מכירות חוזרות מהירות יותר לשלבים איכותיים | עקבי; חוזי שכירות ארוכים יותר | ~4.5–6% |
| וילות מבודדות (פריים) | נדירות, גודל מגרש, פרטיות | תמחור פרמיה; תחלופה נמוכה | ביקוש עמוק אך סלקטיבי | ~3.5–5% |
תשואות, עלויות, ומה משקיעים צריכים למודל
כדי לתמחר ריאלית, על משקיעים להביא בחשבון את כל העלויות השוטפות והחד‑פעמיות לצד התשואות הכותרתיות.
סעיפים מרכזיים לכלול:
- העברת DLD: 4% ממחיר הרכישה ביד‑שנייה; ב‑off‑plan, רישום Oqood הוא בדרך כלל 4%.
- דמי תיווך: מקובל סביב 2% ביד‑שנייה (נתון למו"מ).
- רישום משכנתא: בדרך כלל 0.25% מסכום ההלוואה בתוספת אדמין אם מממנים.
- NOC/דמי יזם: לעיתים כמה מאות עד אלפי דירהם להעברות ומעבר‑דירה; משתנה לפי יזם.
- דמי ניהול (Service charges): תלויי קהילה/נכס; במגדלי דירות הטווח יכול להיות רחב לכל רגל רבועה; בוילות לרוב נמוך יותר לכל רגל רבועה אך כולל גינון/דמי קהילה.
- תחזוקה וואקנסי: מומלץ מרווח שמרני בעת כוונון לתשואות נטו.
משקיעים שמכוונים ליציבות הכנסה העדיפו בניינים עם תפוסה מוכחת, אגודות בעלי דירות חזקות וסטנדרטים מוכחים של תחזוקה.
היבטים רגולטוריים וזכאות
דובאי ממשיכה להציע מסגרת freehold שקופה לאזורים מיועדים הפתוחים לבעלות זרה. קונים צריכים לאמת בעלות ולעמוד בדרישות נאמנות יזם (escrow) ברכישות off‑plan.
תושבות ווויזות:
- משקיעי נדל"ן עשויים להיות זכאים לתושבות ארוכת טווח בכפוף לכללים החלים. השקעה של AED 2 מיליון או יותר בנדל"ן יכולה להקנות Golden Visa ל‑10 שנים (בכפוף לזכאות ודרישות תיעוד). תנאים עשויים להשתנות; יש לאמת את הקריטריונים העדכניים בעת ההגשה.
ציות בשכירות:
- רישום Ejari נותר חובה לחוזי שכירות, ויש לכבד תקופות חידוש/הודעה סטנדרטיות בהתאם לתקנות השכירות החלות.
תחזית ל‑Q4 2026
עם ביקוש שיא לשכירות, שוק משני מתרחב ומסירות מדודות, Q4 2026 צפוי להישאר פעיל. אנו מצפים:
- המשך פעילות משתמשי קצה במלאי מוכן, במיוחד בתכניות גדולות ובמחוזות משפחתיים.
- ספיגת שכירות חזקה במסדרונות שוק בינוני מחוברים היטב, כאשר ארביטראז' נגישות נמשך.
- הזמנות off‑plan בריאות, במיוחד לפרויקטים על המים וממותגים, אם כי הקונים יהיו בררנים יותר לגבי תכניות תשלום והיסטוריית מסירה של יזמים.
סיכונים למעקב: שינויים בריביות גלובליות, תנועות מטבע המשפיעות על קונים שאינם צמודי USD, וריכוז מסירות במיקרו‑שוקים מסוימים שעלול זמנית לרכך מחירים או שכר דירה.
אסטרטגיות מעשיות לקונים, מוכרים ומשכירים
- קונים: קבלו אישור עקרוני למימון כדי להתחרות ברישומי יד‑שנייה; תעדפו בניינים עם היסטוריית שירות חזקה ודמי ניהול ריאליים; התמקחו על תזמוני השלמה/העברה למעבר חלק.
- מוכרים: תמחור מול העסקאות הדומות ב‑30–60 הימים האחרונים; אספו מראש NOC, דפי דמי ניהול ודוחות ליקויים להאצת בדיקות נאותות; שקלו שיפורים קלים שמשפרים רושם ראשוני.
- משכירים: יישרו העלאות חידוש עם התקנות הנוכחיות; רעננו יחידות בין חוזים למקסום שכירותיות; נעלו תנאים רב‑שנתיים כאשר הדיירים איכותיים וההצמדה סבירה.
- משקיעי off‑plan: הת聚סו בהיסטוריית מסירה של היזם, מבנה נאמנות (escrow), ושכירותיות היציאה; מודלו צרכי מזומן בשנת המסירה (Oqood, דמי ניהול, תיקון ליקויים, ריהוט).
טעויות נפוצות להימנע מהן
- רדיפה אחר תשואות כותרת בלי לקזז עלויות. התעלמות מדמי ניהול, ואקנסי ותחזוקה עלולה לנפח את התשואה.
- תשלום יתר על בניינים לא מוכחים. תמחור פריים לנכסים עם אגודות בעלי דירות חלשות או שיעורי ליקויים גבוהים מסכן את ההון.
- הערכת חסר של עלויות העברה ומימון. DLD, משכנתא ועלויות אדמין יכולים לשנות מהותית את נקודת האיזון.
- התעלמות מציות לשכירות ותקופות הודעה. טעויות בחידוש עלולות להוביל למחלוקות או ואקנסי.
- התעלמות מהיצע במיקרו‑שוק. מסירות עתידיות במסדרון יחיד יכולות לרכך בטווח הקצר שכר דירה או מחירים.
סיכום
Q3 2026 אישר את עומק המחזור המגורי של דובאי: מכירות היד‑השנייה צמחו בקצב דו‑ספרתי בינוני והביקוש לשכירות הגיע לשיאים חדשים על רקע היצע מוכן מוגבל. עם כניסתנו ל‑Q4, היסודות נותרים תומכים, עם הזדמנויות סלקטיביות הן לאסטרטגיות הכנסה והן לצמיחת הון. חיתום קפדני, תשומת לב לעמלות ולאיכות שירות, והבנה ברורה של היצע במיקרו‑שוק יבדלו תוצאות עבור משתמשי קצה ומשקיעים כאחד.