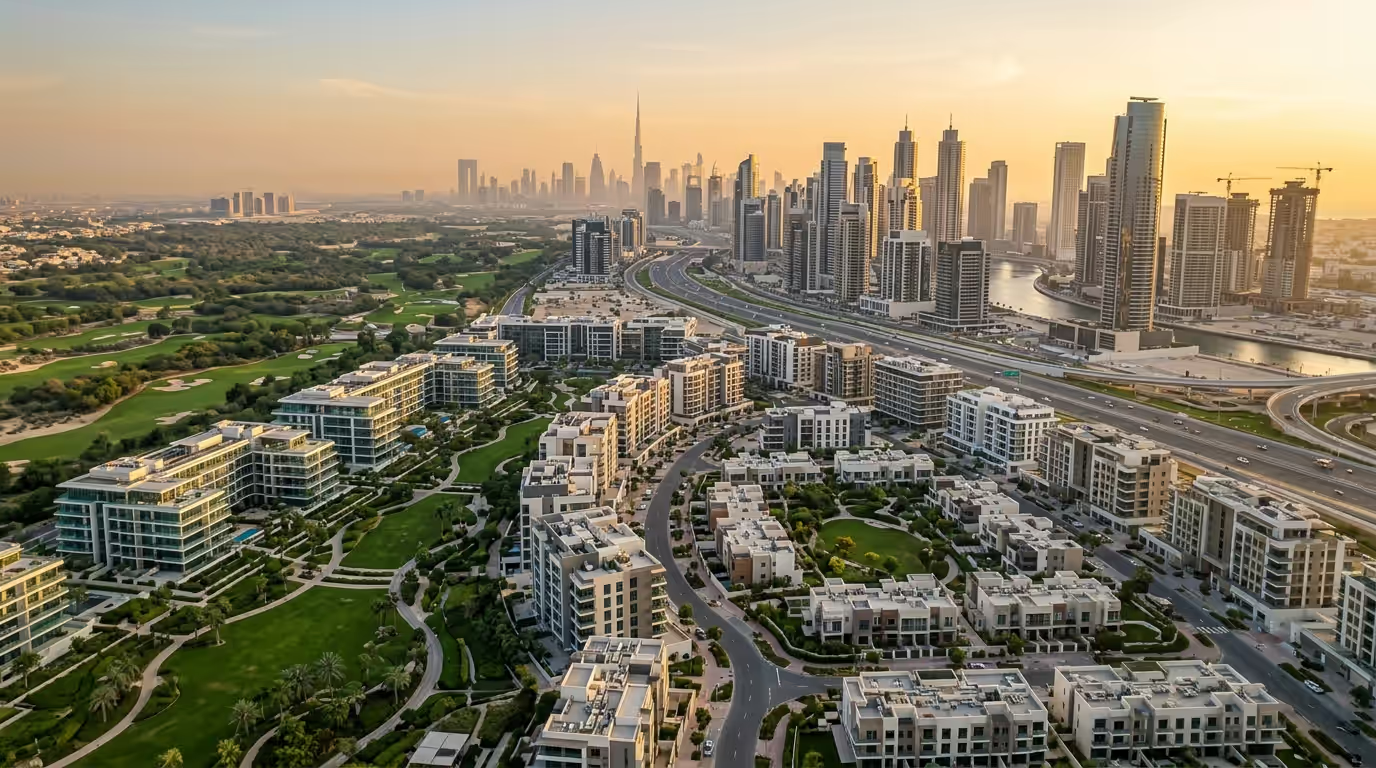
שכר הדירה זינק ברוב חלקי דובאי, אך ביקוש הרכישה מצד שוכרים נותר חסין. סקרים עדכניים בקרב תושבים מצביעים על רוב ברור—לא פעם סביב אמצע ה‑50%—שעדיין מתכננים לקנות בחודשים הקרובים. במקום להמתין לירידה רחבה במחירים, רבים מעדיפים לנעול בית, לגדר את עצמם מפני עליות שכר דירה נוספות, ולתפוס ערך ארוך טווח בקהילות שהם כבר מכירים.
אם אתם שוכרים ומתלבטים האם להמתין או לרכוש, ההחלטה תלויה במימון, אופק ההחזקה ודינמיקות ברמת הקהילה—לא בכותרות. המדריך הזה מפרק את שינוי הסנטימנט, העלויות בפועל, ומסגרת החלטה ברורה שתעזור לכם לפעול בביטחון.
מה מניע כעת את המעבר משוכרים לבעלים
מספר גורמים מבניים ואישיים מתכנסים ודוחפים שוכרים לבעלות:
- אינפלציית שכר דירה: בשכונות פופולריות, העלאות שנתיות עקפו את צמיחת השכר, והביאו את ההוצאה החודשית לרמות קרובות למשכנתה עבור לווים כשירים.
- אופק החזקה ארוך: משתמשי קצה המתכננים החזקה של 5–10 שנים יכולים לעבור רעש מחירים קצר טווח תוך בניית הון עצמי.
- Golden Visa דרך נכס: רכישה בשווי AED 2 million או יותר יכולה לתמוך במסלול תושבות ל‑10 שנים, זרז לא‑פיננסי משמעותי.
- היצע מוגבל של נכסים מוכנים: דירות מוכנות, במיקום טוב ובגימור איכותי עדיין מצומצמות ביחס לביקוש.
- שדרוגי אורח חיים: משפחות נותנות עדיפות לקרבה לבתי ספר, מרחבים פתוחים ושירותי קהילה—קשה יותר להשיג בעקביות בשוק השכירות.
לקנות עכשיו או לחכות? מסגרת החלטה
השתמשו במטריצה פשוטה זו כדי לבחון את התזמון:
| Factor | Buy Now | Wait |
|---|---|---|
| Rent vs mortgage | תשלומי המשכנתה נטו (אחרי עמלות) קרובים לשכר הדירה הנוכחי; יש לכם מקדמה של 20%+ | שכר הדירה נמוך משמעותית ממשכנתה שקולה וסביר שיישאר יציב |
| Job/visa stability | הכנסה, תושבות ורזרבות ל‑6–12 חודשים יציבים | צפויים שינויים בעבודה/בויזה בתוך 12 חודשים |
| Hold period | 5+ שנים (מפחית את השפעת מחיר/עמלות הכניסה) | פחות מ‑3 שנים או אופק לא ודאי |
| Inventory fit | יש יחידה מתאימה שעברה בדיקה בקהילה היעד | דרוש לכם תכנון/נוף מאוד ספציפיים שאינם בשוק כעת |
| Rate outlook | ריביות חד‑ספרתיות בינוניות מתקבלות בתקציבכם | אתם תלויים בירידה מהותית בריביות כדי להכשיר |
כלל אצבע: אם שלושה או יותר תאים ב“Buy Now” מסומנים, כדאי להתקדם לצפיות מקדימות ולקבלת אישור עקרוני.
העלות האמיתית של קנייה בדובאי: עמלות והון נדרש
תכננו גם למקדמה וגם לעלויות העסקה. פריטים טיפוסיים לרכישת נכס מוכן Freehold:
- מקדמה: עבור זרים, בנקים מממנים לרוב עד 80% LTV לבית ראשון במסגרת זכאות סטנדרטית; אזרחים עשויים לקבל תקרות גבוהות יותר בכפוף למדיניות הבנק.
- דמי העברה ל‑Dubai Land Department (DLD): 4% ממחיר הרכישה.
- עמלות אדמין/נאמנות של DLD: לרוב כמה אלפי דירהם בהתאם לשווי הנכס וללוח הזמנים של משרד הנאמנות.
- עמלת תיווך: לרוב סביב 2% מהמחיר (בתוספת מע״מ) בשוק היד‑השנייה.
- עמלות בנק: דמי עיבוד משכנתה (לעיתים אחוז מסכום ההלוואה, בכפוף לבנק), דמי שמאות (קבועים), ורישום משכנתה בשיעור 0.25% מסכום ההלוואה בתוספת עמלת אדמין קטנה.
- Developer NOC: בדרך כלל מאות AED עד אלפים בודדים, משתנה לפי היזם.
- דמי ניהול/שירות: עמלות שנתיות לקהילה/שירות, נוהגים להעריך לפי עלות לכל sq ft; תקצוב אינדיקטיבי של AED 10–30 לכל sq ft לשנה ברבות מקהילות הדירות הוא סביר, ווילות משתנות לפי קהילה.
- כניסה ושירותים: חיבור DEWA, פיקדונות Chiller במידת הצורך, ואישורי כניסה.
ברכישות off-plan, צפו לתשלומים מדורגים לפי ה‑Sales and Purchase Agreement (SPA) ול‑4% רישום DLD (off-plan נרשם דרך Oqood). תמיד אשרו את הלוח העדכני ואת כל עמלות האדמין של היזם.
- דוגמה לכניסה במזומן לדירה מוכנה בשווי AED 1.5M ב‑80% LTV יכולה לעלות על 25% מהמחיר כשהעמלות נכללות—תכננו בשמרנות.
- זכויות ביטול ותנאי תשלום משתנים; קראו בקפידה את ה‑SPA ואת Form F.
שכירות מול רכישה: איך מחשבים נקודת איזון
נקודת האיזון היא פרק הזמן שלאחריו רכישה עדיפה על שכירות במונחי עלות כוללת.
- קלטים: צמיחת שכר דירה צפויה, ריבית, סילוק קרן, דמי שירות, תחזוקה, ועלויות עסקה מצטברות (קנייה + מכירה).
- דירות מול וילות: דירות מציגות לעיתים תשואות ברוטו גבוהות יותר (נוהגות להיצמד לחד‑ספרתי בינוני עד חד‑ספרתי גבוה), בעוד שווילות עשויות להניב תשואה נמוכה יותר אך עם ביקוש משתמשי קצה חזק וערך אורח חיים.
- כלל אצבע: עבור משתמשי קצה רבים, אופק של 4–6 שנים הוא נקודת בדיקה פרקטית; אופקים קצרים יותר עשויים להטות לטובת שכירות בשל עלויות כניסה.
טיפ: בדקו תרחישים שמרניים—מחירים שטוחים וצמיחת שכר דירה מתונה—כדי לוודא שהתכנית עדיין עובדת.
היכן שוכרים קונים: דפוסים וטווחי מחיר
ביקוש משתמשי קצה מתרכז בקהילות עם בתי ספר, פארקים ונגישות נסיעה, או במלאי מוכן על המים:
- דירות בתווך הביניים: Jumeirah Village Circle, Arjan, Al Furjan—דירות 1–2 חדרי שינה השומרות על הוצאה חודשית קרובה לשכירות הנוכחית.
- מוקדי משפחות מבוססים: Dubai Hills Estate, Arabian Ranches 2/3, Mudon—וילות/טאוןהאוסים עם 3–4 חדרי שינה לשוכרים המתרחבים.
- עירוני/על המים: Business Bay, Dubai Marina, JBR—מקצוענים העוברים משכר דירה פרימיום לבעלות.
מחיר לכל sq ft ותשואות משתנים מאוד לפי בניין, גיל ונוף. התייחסו לכל נתון מצוטט כאינדיקציה למיקרו‑מיקום, ואמתו עם עסקאות אחרונות באותו קו מעלית או רחוב.
- קווי מעליות, הקצאת חניה והיסטוריית דמי שירות יכולים להשפיע על הערך האמיתי יותר מהכותרת של מחיר לכל sq ft.
Off-plan מול נכס מוכן: מה מתאים לשוכר‑קונה?
Off-plan יכול להציע תשלומים מדורגים, פוטנציאל השבחה לאורך הבנייה ומפרטים חדשים. עם זאת, לא תוכלו לגור מיד, והעלות הכוללת כוללת שכירות עד מסירה. יחידות מוכנות מאפשרות כניסה מיידית וחיסכון בשכירות אך דורשות את מלוא עמלות העסקה מראש ובתתי‑שוק תחרותיים—הצעות חזקות.
- בחרו off-plan אם: יש לכם פתרון מגורים יציב ל‑1–3 שנים, אתם רוצים תשלומים מדורגים ונוח לכם עם לוחות הזמנים של היזם.
- בחרו מוכן אם: חשוב לכם להיכנס מיד, להתרשם מהיחידה המדויקת, ולגדר עליות שכירות נוספות.
מוכנות למימון: איך לחזק את העמדה שלכם
לפני סיורים, בנו את התשתית הפיננסית:
- אישור עקרוני מהבנק: מאשר זכאות, סכום הלוואה וסוג ריבית (קבועה, משתנה או היברידית). זה גם משדר רצינות למוכרים.
- יחס חוב כולל: מלווים בוחנים את סך ההתחייבויות מול ההכנסה; פרעו חובות קצרים כשאפשר.
- מבנה ריבית: שקלו תקופות קבועות בתחילה לודאות תקציבית; משתנה עשויה להיטיב אם הבנצ'מרקים ירדו אך מוסיפה תנודתיות.
- ביטוח חיים ונכס: דרישות נפוצות של מלווים—הכניסו להוצאות החודשיות.
הצגת הוכחת נזילות או אישור עקרוני יכולה להיות ההבדל בין זכייה לפספוס של נכס מתומחר היטב.
משא ומתן ובדיקת נאותות בשוק צפוף
מהירות וביטחון לעיתים מנצחים מחיר כותרת. הגנו על עצמכם תוך שמירה על תחרותיות:
- בדיקה יסודית: בדקו מערכות MEP (מכני, חשמלי, אינסטלציה), חזית, חלונות, ביצועי מיזוג ורשימות ליקויים בבניינים חדשים.
- נסח בעלות ודפי דמי שירות: אשרו בעלות נקייה, היעדר חובות ליזם והיטליים מיוחדים.
- טפסים סטנדרטיים: ודאו שכל טפסי RERA מלאים ועקביים; יישרו לוחות תשלום עם אבני דרך במשכנתה.
- גמישות מעבר למחיר: הציעו לוחות זמנים קצרים יותר להשלמה, פיקדונות גבוהים יותר בנאמנות, או Leaseback כשזה משרת את עיתוי הכניסה שלכם.
אם משהו מרגיש לחוץ, עצרו ובקשו הבהרות—ניירת נקייה תמנע הפתעות יקרות בהעברה אצל הנאמן.
ציר זמן העסקה: למה לצפות
עסקת יד‑שנייה טיפוסית בנכס מוכן יכולה להיסגר תוך 3–8 שבועות בהתאם למימון ו‑NOC:
- שבוע 0–1: אישור עקרוני ואישור הצעה; חתימה על Form F; פיקדון 10% לנאמנות לפי ההסכם.
- שבוע 1–3: שמאות, הצעת משכנתה סופית, קביעת NOC מהיזם; טיוטת דוח התחשבנות.
- שבוע 3–6: העברה אצל נאמן, תשלום דמי DLD, רישום משכנתה; מסירת מפתחות עם השלמה.
מכירה חוזרת של off-plan והשקות חדשות כפופות לשלבי יזם ספציפיים; עברו על ה‑SPA ומדיניות השמה מוקדם.
טעויות נפוצות שכדאי להימנע מהן
- לרדוף רק אחרי הנחת כותרת. ניצחון קטן במחיר עלול להימחק מעליות שכירות בזמן ההמתנה או מאיכות יחידה נחותה.
- התעלמות מהעלות הכוללת של בעלות. דמי שירות, תחזוקה ודמי רישום משכנתה מצטברים מעבר ל‑4% דמי DLD.
- דילוג על אישור עקרוני. בלעדיו, להצעות יש פחות משקל ולוחות הזמנים עלולים להידרדר, בסיכון לעסקה.
- אי בדיקת תרחישי ריבית. תקצוב לפי התשלום של היום בלבד עלול למתוח אתכם אם הבנצ'מרקים ינועו.
- הזנחת בדיקת נאותות לבניין. חובות דמי שירות סמויים או עבודות תיקון צפויות עלולים להשפיע על נזילות ומכירה חוזרת.
סיכום
שוכרים אינם מחכים למחיר כניסה מושלם—הם נותנים עדיפות ליציבות, הון עצמי ואורח חיים. אם שכר הדירה מתכנס למשכנתה ואופק ההחזקה שלכם חמש שנים או יותר, ייתכן שכדאי לפעול בנחישות—בתנאי שהמימון ובדיקת הנאותות שלכם מוקפדים. התייחסו למיקרו‑דינמיקות של הקהילה, לא לממוצעים עירוניים, כמצפן שלכם, ובנו הצעה שמחליפה מעט מהירות וביטחון בערך ארוך טווח.