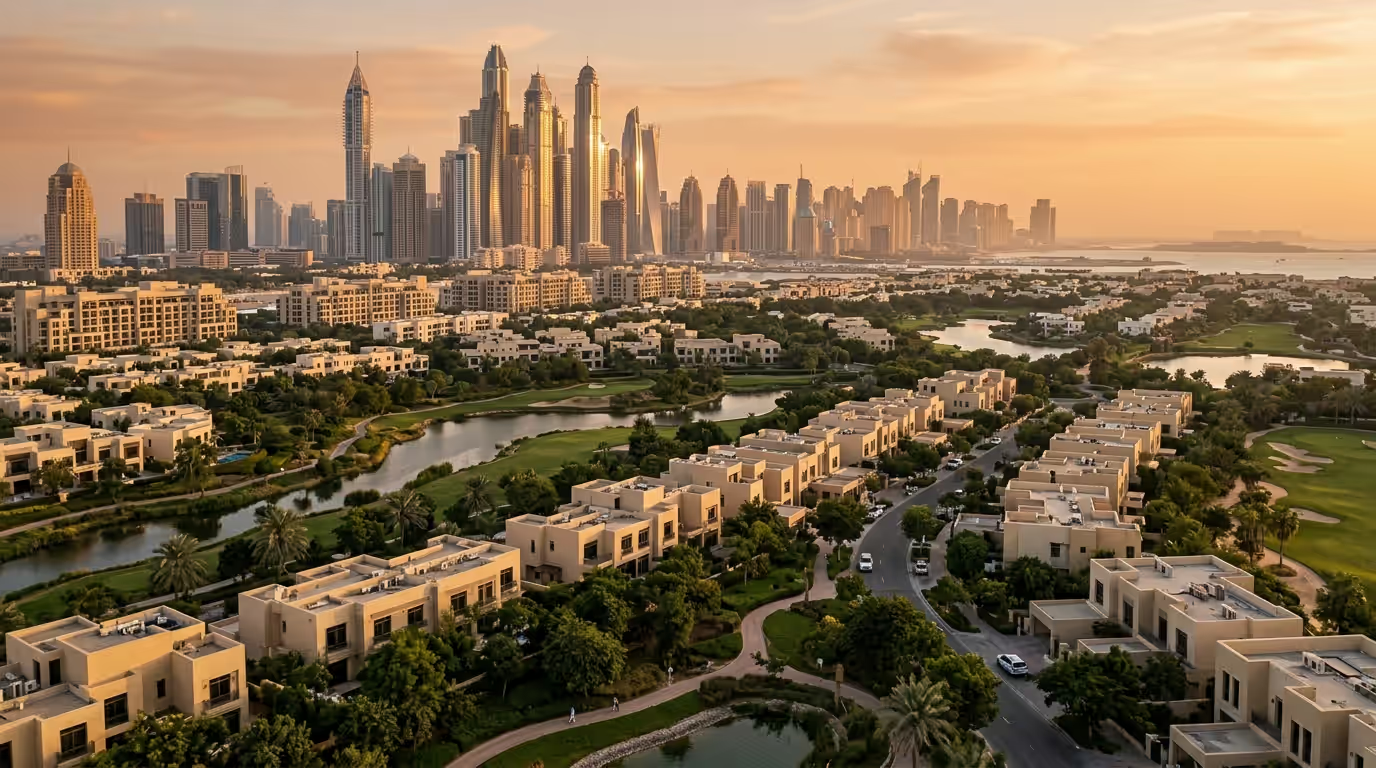
דובאי עוברת מלהיות צומת מעבר למקום מגורים קבוע עבור רבים. סקרי סנטימנט עדכניים מצביעים על כך שכ-70% מהתושבים מצפים כעת להישאר למשך עשור או יותר, שינוי ניכר מהתפיסה קצרת הטווח שעיצבה בעבר את השוק הכבד בשכירות. למגמה זו השלכות מעשיות על האופן שבו אנשים בוחרים שכונות, סוג הדירות שהם רוכשים, והדרך שבה משקיעים ממקמים את תיק הנכסים שלהם.
עבור קונים ומשכירים כאחד, אופק מגורים ממוצע ארוך יותר מצביע על ביקוש יציב יותר מצד דיירים, יותר שדרוגים מותאמים למשפחות, ועל פרמיה על תשתיות קהילתיות. הנה מה שהמגמה הזו אומרת עבור החלטת הנדל"ן הבאה שלך.
מה המשמעות של אופק מגורים ארוך יותר על הביקוש
כשתושבים מתכננים להישאר מעל 10 שנים, סדרי העדיפויות משתנים מגמישות לטווח קצר להתאמה לשלב החיים ועלות החזקה כוללת. משפחות שוקלות את אזורי הרישום לבתי ספר, יציבות הנסיעה, נגישות לשירותי ברוח ומרחב פתוח; רווקים מעדיפים לעיתים קרובות אזורים ממוקדי אורח חיים ונגישים לתחבורה ציבורית שהם יכולים להתפתח בתוכם.
שינויים מרכזיים בביקוש שאנו רואים:
- יותר רכישות של דיירים סופיים לבתים משותפים ווילות כשמשפחות מתכננות מרחב ויציבות
- דירות גדולות יותר (2 חדרים ויותר) בקהילות מתוכננות עם בתי ספר, מרפאות וחנויות
- העדפה לניהול בנייה איכותי ושקיפות בדמי ניהול
- עניין גובר בנכסים בבעלות חופשית המוכנים לשיפוץ להתאמה אישית לטווח ארוך
עבור משקיעים, מגמה זו תומכת בעלויות תחלופה נמוכות יותר, משכי שכירות ממוצעים ארוכים יותר, והכנסה יציבה יותר בקהילות עם הוכחת יכולת מחיה.
שכירות מול רכישה כשמצפים להישאר עשור
תקופות שהייה ארוכות יותר משנות את החישוב של שכירות מול רכישה. בעוד ששכירות מספקת גמישות, רכישה יכולה להפחית את עלות הדיור לאורך החיים ולקבע את המחירים הנוכחיים ואת ריביות המשכנתא אם מתכננים להחזיק לאורך מחזורים.
| גורם | שכירות לטווח ארוך | רכישה לטווח ארוך |
|---|---|---|
| מזומן מקדמי | נמוך יותר (פיקדון + אגרות) | גבוה יותר (מקדמה + אגרות) |
| הוצאה חודשית | משתנה עם מחזורי שכירות | משכנתא היא צפויה; בתוספת דמי ניהול |
| הגנה מאינפלציה | מוגבלת | חזקה (אפקט ריבית קבועה על עלות הדיור) |
| גמישות | גבוהה | נמוכה יותר, אך ניתן למכור או להשכיר |
| בניית הון | אין | צבירת הון עצמי לאורך זמן |
תשואות אינדיקטיביות באזורים מבוססים בדובאי לרוב נעות סביב 5–8% לדירות ו-4–6% לווילות, מה שאומר שבעלי דירה המחזיקים בנכס למעשה "משלמים לעצמם" דרך פירעון הקרן ונמנעים מעליית שכירות לאורך אופק של 10 שנים. הנתונים משתנים לפי קהילה, איכות הבניין ותחזוקה.
- אם אתה מצפה להישאר 7–10 שנים או יותר, רכישה הופכת בדרך כלל ליותר משתלמת כלכלית בסך הכל.
- אם אופק הזמן שלך הוא מתחת ל-3–4 שנים, שכירות יכולה לשמר גמישות ולחסוך עלויות חיכוך.
מימון, אגרות והוויזה הזהובה
עלויות העסקה וחוקי המשכנתא בדובאי חשובים יותר כשמתכננים עשור קדימה. תקציב מעבר למחיר הרכישה והתאם את המימון שלך לתקופות החזקה מציאותיות.
- אגרת העברת מחלקת הקרקעות של דובאי (DLD): 4% ממחיר הרכישה, משולם בעת ההעברה
- עמלת סוכנות (מכירה): בדרך כלל סביב 2% מהמחיר (נוהג השוק יכול להשתנות)
- אגרת נאמן/רישום: סכום קבוע לפי לוח הזמנים של ה-DLD (בדרך כלל כמה אלפי דירהם)
- רישום משכנתא: 0.25% מסכום ההלוואה + אגרה מנהלית
- הערכת בנק: בדרך כלל כמה אלפי דירהם
- דמי ניהול: משתנים לפי קהילה/בניין, מחויבים שנתית לפי מ"ר
מגבלות יחס הלוואה לערך נקבעות על ידי הבנק המרכזי של איחוד האמירויות. לרוכשי בית ראשון, תושבים זרים יכולים בדרך כלל לקבל עד כ-80% LTV (בכפוף למדיניות הבנק, ערך הנכס וזכאות). משכנתאות בריבית קבועה או מוגבלת יכולות לסייע למתכננים לטווח ארוך לנהל יציבות תשלומים.
ויזה זהובה: רכישת נכס בשווי של לפחות 2 מיליון דירהם יכולה להעניק זכאות לרוכשים מתאימים לתושבות ל-10 שנים (בכפוף לקריטריונים והמסמכים הנוכחיים). עבור רבים מהדיירים הסופיים, יציבות תושבות זו משתלבת היטב עם תקופת החזקה ארוכה.
בעלות חופשית: תושבים שאינם אזרחי איחוד האמירויות יכולים לרכוש בעלות חופשית באזורים מוגדרים ברחבי דובאי, מה שמאפשר בעלות מלאה והיכולת למכור או להשכיר.
קהילות שמתאימות לתכנית ל-10 שנים
תושבים לטווח ארוך מעניקים עדיפות הולכת וגוברת לקהילות שלמות עם בתי ספר, שירותי בריאות, קמעונאות, פארקים וקישוריות. שקול:
- פרברים משפחתיים: מתחמי וילות ובתים משותפים מתוכננים מראש עם מועדונים, בריכות וירוק מבוסס
- מוקדי אורח חיים עירוניים: אשכולות עירוניים להולכי רגל על גדות נהר או במרכז העיר ליד מטרו, עם צפיפות קמעונאית ומסעדות
- מסדרונות צמיחה מתעוררים: תוכניות אב חדשות שבהן קונים מוקדמים מחפשים ערך, תכנונים גדולים יותר ופינוקים מודרניים
מסננים ליישם בעת יצירת רשימה קצרה:
- קרבה לבית ספר ודפוסי נסיעה שתוכלו לקיים
- רמות דמי ניהול לעומת מתקנים וגיל הבניין
- ביקוש שכירות היסטורי (אם תרצו להשכיר את הבית בהמשך)
- ממשל קהילתי וניסיון תחזוקה
- גישה למטרו/כבישים מהירים ותוכניות תשתית עתידיות
תובנות למשקיעים: מיצוב עבור דיירים נאמנים יותר
ציפיות למגורים ארוכים יותר נוטות להפחית את תחלופת הדיירים ולהעלות את המשיכה של בתים שתומכים באבני דרך בחיים. עבור בעלי נכסים להשכרה, זה מצביע על התמקדות ביכולת מחיה ובתמיכה לאחר השכירות.
- תעדף תכנון פנימי על פני גודל כותרת; אחסון, מרפסות ומטבחים שימושיים שומרים על דיירים
- הצע חבילות שדרוג קטנות (מכשירים, תאורה, גינון) לעידוד חידושי שכירות למספר שנים
- שקול תנאי שכירות ראשוניים ארוכים יותר במקום המתאים, עם סעיפי חידוש ברורים
- שמור על תקשורת שקופה בנושא תחזוקה ודמי ניהול כדי לבנות אמון
זווית תיק: איזן בין קהילות ליבה עם תפוסה גבוהה לחשיפה סלקטיבית לאזורי צמיחה העוברים שדרוגי תשתית. כוון לבניינים עם אגודות בעלים חזקות והיסטוריה צפויה של דמי ניהול.
עבור שוכרים שהופכים לבעלים: נתיב מעשי
אם אופק הזמן שלך השתנה מכמה שנים לעשור, מפה מסלול מעבר ברור משכירות לבעלות.
שלבים לשקול:
- קבל אישור משכנתא מקדים כדי לקבוע תקציב מוצק ולזרז הצעות
- השווה עלות כוללת לאורך החיים: עליית שכירות לעומת משכנתא + דמי ניהול
- צור רשימה קצרה של 2–3 קהילות שמתאימות לבתי ספר/נסיעה; צפה בכמה בניינים
- בדוק אזורי שירות ושאל על דוחות דמי ניהול אחרונים ופרטי קרן שוקעת
- הזמן, בצע הערכת שווי והשלם את הליכי הנאמנות עם משרד נאמן רשום
צפה שזמן ההעברה לנכס יד שנייה יימשך מספר שבועות לאחר אישור המימון; לוחות הזמנים לפרויקטים לפני אכלוס עוקבים אחרי אבני דרך של היזם ולוחות מסירה.
מה זה אומר לגבי מחירים ותשואות
בסיס תושבים שמתכנן להישאר זמן רב יותר תומך בדרך כלל ב:
- ביקוש דייר סופי עמוק יותר בקהילות משפחתיות מרכזיות עד פרימיום
- תפוסה נמוכה יותר ותשואות יציבות יותר במקומות שבהם המתקנים והממשל חזקים
- פרמיה עבור בתים משופצים או מוכנים לכניסה שמסירים חיכוך עבור משפחות
ביצועי מחירים נשארים ספציפיים לקהילה ולבניין. היצע חדש יכול לאזן מחדש קטעים מסוימים, בעוד שתוספות תשתית (הרחבות מטרו, קישורי כבישים, בתי ספר) לרוב מזרזות ביצועים מעל לממוצע במיקרו-שוק. השתמש בהוכחות מכירות והשכרות מקבילות אחרונות ברמת הבניין לכיול הצעות.
טעויות נפוצות שיש להימנע מהן
- התעלמות מדמי ניהול. התמקדות רק במחיר ללא מודלינג של דמי ניהול שנתיים יכולה לעוות את היכולת הכלכלית.
- התעלמות מהתאמה לבית ספר ולנסיעה. וילה נהדרת הרחוקה מנתיבים יומיומיים יכולה למתוח את הזמן והתקציב לאורך 10 שנים.
- דילוג על אישור משכנתא מקדים. קניות ללא תקציב מוצק מחלישות הצעות ומסכנות עיכובים בהעברה.
- הערכת חסר של עלויות עסקה. אי תכנון לאגרות DLD, רישום משכנתא והערכות יוצר מחסור של רגע אחרון.
- רכישה רק על בסיס תשואת כותרת. נאמנות דיירים ואיכות ניהול הבניין לרוב חשובים יותר לאורך עשור.
סיכום
בסיס התושבים של דובאי מתבגר: יותר אנשים מתכננים לבנות חיים לטווח ארוך כאן, לא רק לעבור דרכה. השינוי הזה מתגמל קהילות עם תשתית חזקה, ניהול איכותי ופינוקים ידידותיים למשפחה – והוא מטה את המשוואה לכיוון בעלות עבור רבים המצפים להישאר 10 שנים או יותר. בין אם אתה משדרג את ביתך או ממטב תיק נכסים, התאם החלטות עם מבט לעשור קדימה על יכולת מחיה, עלות וחוסן.