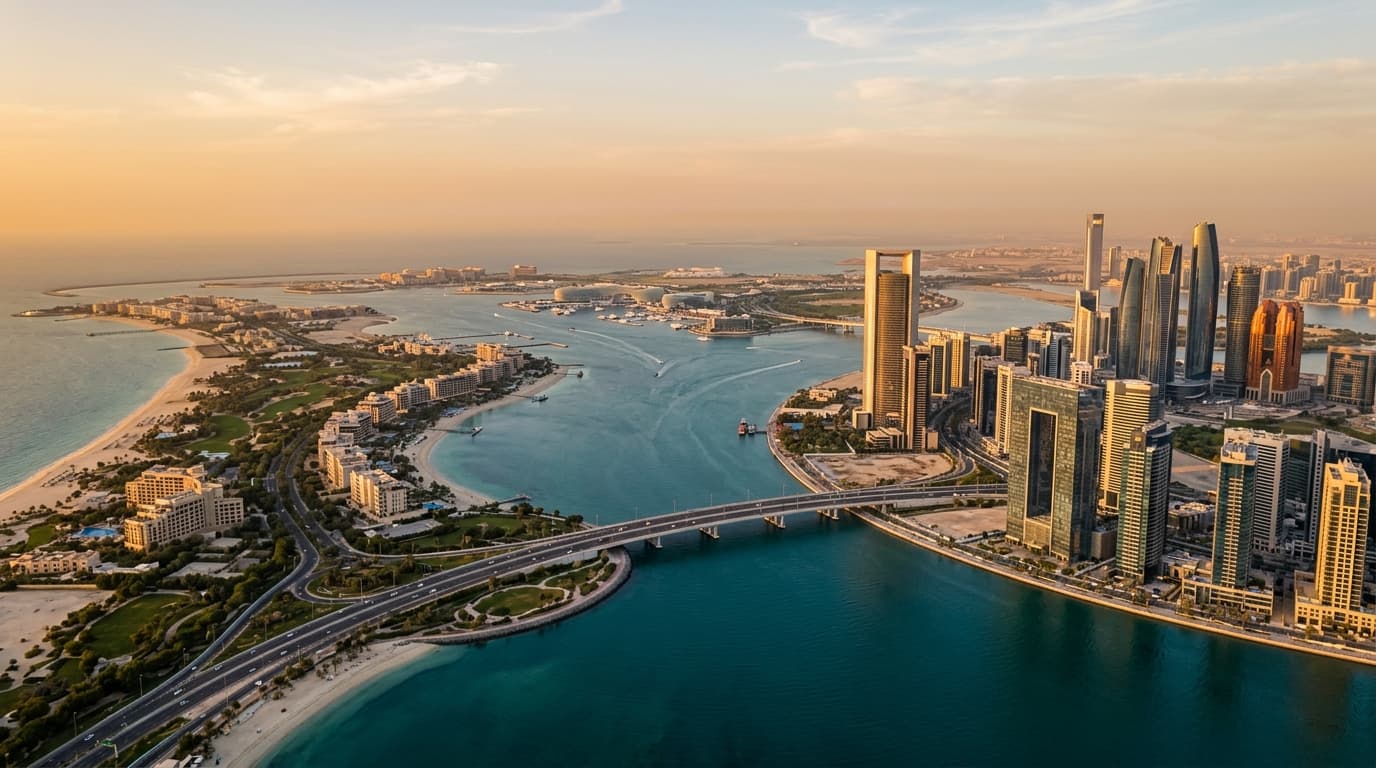
שוק המכירות של אבו דאבי ברבעון Q3 המשיך להפגין ביקוש עמיד מצד רוכשי מגורים לצד ספיגת אוף-פלן חזקה במחוזות חזית־ים ובמחוזות לייף־סטייל מובילים. וילות וטאוןהאוסים נותרו בהיצע מוגבל, בעוד דירות במיקומים טובים עם שירותי בניין איכותיים רשמו פעילות עסקאות יציבה, בתמיכת תמחור ריאלי ותכניות תשלום גמישות מצד המפתחים.
דוח זה מזקק מה זז ב-Q3, איפה רוכשים מצאו ערך, כיצד אוף-פלן הושווה למלאי מוכן, ומהם העלויות והלוחות הזמנים המעשיים שעל רוכשים לתקצב באבו דאבי.
Q3 במבט מהיר: מה הניע את השוק
פניות קונים ב-Q3 התרכזו במוקדי לייף־סטייל על המים (Saadiyat Island, Yas Island, Al Raha Beach) ובמחוזות דירות מבוססים (Al Reem Island). השקות אוף-פלן עם תשלומים מדורגים משכו משקיעים שחיפשו השבחת הון וכרטיס כניסה נמוך יותר, בעוד וילות מוכנות עם תכנון פרקטי וקירבה לבתי ספר נותרו תחרותיות ולעיתים נסגרו במהירות.
ציפיות המוכרים התמתנו היכן שההיצע היה שופע, אך מלאי מוגבל של וילות איכותיות שמר על תמחור מוצק. רכישות מגובות משכנתה היו פעילות, ורבים מהקונים מיטבו יחס הלוואה־לשווי (LTV) במסגרת הנחיות הבנק המרכזי, וניהלו מו"מ להתאמות מחיר קלות או סיוע בעלויות סגירה במקום הנחות כותרת.
- קהילות על המים ומשפחתיות הובילו את הספיגה.
- אוף-פלן משך משקיעים; מלאי מוכן משך רוכשי מגורים.
- היצע הוילות נותר הדוק; דירות מתומחרות נכון נעו בקצב יציב.
צילום מצב מחירים ותשואות לפי קהילה
הטווחים הבאים משקפים אומדני מכירה/מוכן ב-Q3; נכסים בודדים משתנים בהתאם לנוף, קומה, גימור, מוניטין המפתח וגמישות תשלום.
| Community | Apartment price range (AED/sqft) | Villa/Townhouse ticket (AED) | Gross yield (typical) |
|---|---|---|---|
| Al Reem Island | 900 – 1,400 | N/A | 6.0% – 7.5% |
| Yas Island | 1,200 – 1,900 | 2.8M – 6.5M+ | 5.0% – 6.5% |
| Saadiyat Island | 1,600 – 2,600 | 6.5M – 20M+ | 4.0% – 5.5% |
| Al Raha Beach | 1,100 – 1,700 | 3.5M – 8.5M+ | 5.0% – 6.5% |
| Khalifa City/Al Forsan area | N/A | 4.0M – 10M+ | 4.5% – 5.5% |
אין באמור כדי להוות הבטחות, ויש לבחון לעומק מול עסקאות דומות עדכניות, דמי ניהול (service charges) ושכר דירה בר־השגה לכל טיפוס דירה.
אוף-פלן מול מוכן: ביצועי Q3 ושיקולי טרייד-אוף
אוף-פלן: מפתחים במחוזות פריים ניצלו תשלומים מדורגים ואפשרויות לאחר מסירה, ומשכו קונים שחיפשו עלויות כניסה נמוכות יותר ופוטנציאל השבחה לפני השלמה. תמחור שלבים מוקדמים ותצורות עם נופים/תכניות קומה פרימיאליות זכו לביקוש התחרותי ביותר.
מוכן: רוכשי מגורים העדיפו יחידות מוכנות למעבר בבניינים עם תפוסה גבוהה, מתקנים מוכחים ודמי ניהול שקופים. וילות עם גינות שימושיות וקירבה לבתי ספר ולקמעונאות רשמו תקופות שיווק קצרות כשהתמחור התיישר עם עסקאות דומות עדכניות.
שיקולים מרכזיים:
- אוף-פלן: לוחות זמנים לבנייה ומסירה, רקורד מפתח, מנגנוני נאמנות (escrow) ומגבלות מכירה מחדש.
- מוכן: עלויות העברה מידיות, תקציב שדרוגים והערכת בנק לעומת מחיר מוסכם.
- אוף-פלן הציע גמישות תשלומים; לבחירה מוקדמת בשלבים יש משקל.
- מלאי מוכן סיפק שימוש מיידי ונראות ברורה יותר לתשואה.
וילות, טאוןהאוסים ודירות: דפוסי ביקוש
וילות וטאוןהאוסים: ביקוש מונע־משפחות ומעט מסירות חדשות תמכו במחירים ב-Yas, Saadiyat ובצירי פרברים מבוססים. תכניות קומה פרקטיות, שטח חוץ מוצל וקירבה לבתי ספר היו עדיפויות עקביות.
דירות: מגורים על המים ובקהילות משולבות נותרו הקו המנחה. בניינים עם ניהול חזק, תכניות יעילות וחניה מקורה שמרו על ספיגה, בעוד מלאי ותיק ללא שדרוגים התחרה בעיקר דרך מחיר.
דירות סטודיו וחדר שינה 1 במיקומים סמוכי תעסוקה המשיכו לעגן עניין משקיעים בזכות נזילות והשכרה קלה יחסית.
תנאי משכנתה ומימון שבהם ניווטו הקונים ב-Q3
רוב הבנקים באמירויות פועלים לפי תקרות LTV של הבנק המרכזי. עבור רבים מרוכשים שאינם אזרחי איחוד האמירויות, יחס LTV מקסימלי לבית מוכן ראשון מגיע לרוב עד 80% (בכפוף לזכאות ולמדיניות הבנק). ברכישות אוף-פלן, יחס LTV בפועל נמוך יותר, בדרך כלל סביב 50%, עם שחרור כספים לפי אבני דרך בבנייה. ריביות ועמלות המשכנתה משתנות לפי בנק ופרופיל.
טיפים מעשיים:
- קבלו אישור עקרוני לפני סבב צפיות רציני כדי למסגר תקציב ולוחות זמנים.
- היערכו לסטיות בהערכת הבנק; אם ההערכה נמוכה מהמחיר המוסכם, ייתכן צורך בהשלמת מזומן.
- שקלו את עלות האשראי הכוללת: ריבית, עמלת פתיחת תיק, ביטוח חיים/נכס ותנאי סילוק מוקדם.
- LTV טיפוסי לבית ראשון לרוכשים שאינם אזרחי האמירויות עד 80% על מלאי מוכן (בכפוף לבנק).
- מימון אוף-פלן לרוב מוגבל יותר ומשוחרר לפי אבני דרך.
עמלות ולוחות זמנים: תהליך מכירה חוזרת באבו דאבי
עסקאות באבו דאבי נרשמות ב-Department of Municipalities and Transport (DMT). באזורי השקעה ייעודיים, זרים יכולים לרכוש בעלות חופשית או זכויות ארוכות טווח בהתאם לתקנות המקומיות.
שלבי מכירה חוזרת טיפוסיים:
- הצעה ו-Memorandum of Understanding (MoU) מוסכמים; מוגדרים תנאי פיקדון.
- אם יש משכנתה, הקונה משיג אישור עקרוני; הבנק מזמין הערכת שווי.
- מתקבלים אישורי מפתח/קהילה ו-No-Objection Certificates (NOC); מונפקת יתרת סילוק/התחשבנות.
- פגישת העברה מתבצעת דרך DMT/TAMM; זכויות נרשמות דיגיטלית.
עלויות קונה משוערות באבו דאבי (נתונות לשינוי ולתנאי עסקה ספציפיים):
- דמי רישום DMT: לרוב 2% ממחיר הרכישה.
- דמי תיווך: בדרך כלל סביב 2% (בתוספת מע"מ ככל שחל), נתון למו"מ לפי מקרה.
- עמלות ניהול/NOC/מפתח: משתנות לפי פרויקט, ויכולות לנוע ממאות לכמה אלפי דירהם.
- עלויות משכנתה (ככל שרלוונטי): עמלת בנק, דמי הערכה, ביטוח נכס וביטוח חיים.
לוח זמנים טיפוסי מ-MoU ועד העברה נע בין 2–6 שבועות בעסקאות מזומן; עסקאות עם משכנתה עשויות להתארך בהתאם לבנק ולהערכה.
זיקת שוק השכירות ותשואות גולמיות
עלייה בתפוסה במחוזות לייף־סטייל פריים תמכה בשכר דירה יציב עד מתחזק ב-Q3, מה שתמך בתשואות לדירות בדרגת השקעה. וילות נהנו מביקושי שכירות יציבים מצד משפחות שמדרגות גבוה אזורי רישום לבתי ספר ומרחב מחיה.
תשואות גולמיות במחוזות דירות מרכזיים התכנסו לרוב בטווח אמצע 5% עד גבוה 6%, כאשר יחידות קומפקטיות סמוכות למוקדי תעסוקה נטו לקצה העליון. מלאי חזית־ים פריים נסחר בתשואות נמוכות יותר המשקפות שימור הון וערך לייף־סטייל. תשואות נטו תלויות בדמי ניהול, אגרות קהילה והנחות תחזוקה.
- יחידות קומפקטיות סמוכות למוקדי עבודה: פוטנציאל לתשואה גולמית גבוהה יותר.
- חזית־ים פריים: תשואה נמוכה יותר, אטרקטיביות חזקה לרוכשי מגורים.
דמי ניהול ועלויות תפעול להשוואת־ייחוס
דמי ניהול (service charges) באבו דאבי משתנים לפי סוג הנכס ורמת המתקנים. כהכוונה כללית:
- דירות: בבניינים רבים הטווח סביב AED 10–20 לכל רגל רבועה לשנה, כשמגדלים יוקרתיים עשויים להיות גבוהים יותר בשל היקף המתקנים.
- וילות/טאוןהאוסים: לרוב מחושבים לפי מגרש או שטח בנוי, עם פחות מתקנים משותפים המניבים עלות נמוכה יותר לרגל רבועה לעומת מגדלים מלאי שירות.
בחַנו דוחות דמי ניהול עדכניים, הפרשות לקרן חיסכון (sinking fund) והיסטוריית תחזוקה בעת חישוב תשואת נטו. התאימו עבור צ'ילר, חניה וכל דמי מועדון קהילתיים.
תחזית Q4 ומיצוב אסטרטגי
עם ביקוש יציב במחוזות משפחתיים ועל המים, אנו מצפים ש-Q4 ימשיך לתגמל מוכרים ריאליים וקונים מחויבים. שלבי אוף-פלן בתוכניות מאסטר ממוקמות היטב צפויים למשוך הזמנות, בעוד מלאי מוכן המתומחר בהתאם להערכות בנק ייסגר.
אסטרטגיות לשקול:
- משקיעים: תעדפו בניינים עם תפוסה איתנה, דמי ניהול תחרותיים ותכניות יעילות; כוונו ליחידות בעלות השכרה מיידית.
- רוכשי מגורים: התמקדו ביסודות הקהילה—בתי ספר, נגישות, קמעונאות—ולאחר מכן שקלו את עלות הבעלות הכוללת לעומת מחיר הכותרת.
- מוכרים: קדימו את בדיקות הנאותות של הקונה עם דוחות דמי ניהול עדכניים, קבלות תיקון/ליקויים ומכתב ביתרת משכנתה נקייה, ככל שרלוונטי.
- תמחור בהתאם לעסקאות דומות ולהערכת הבנק כדי לשמור על תנופת עסקה.
- הסתמכו על גמישות בתאריכי ההשלמה כדי להתאים לתהליכי משכנתה.
טעויות נפוצות שכדאי להימנע מהן
- התעלמות מעלות הרכישה הכוללת. אי תקצוב דמי DMT בשיעור 2%, תיווך, NOC והוצאות משכנתה עלול לשבש סגירה.
- מירדף אחר תשואת כותרת בלבד. התעלמות מדמי ניהול, סיכון אי-תפוסה ושכר דירה ריאלי עלולה לדחוס את התשואה נטו.
- דילוג על אישור עקרוני מהבנק. צפייה לפני שסגרת המימון מובילה לעיתים להחמצות ולהתמחור מחדש.
- הערכת יתר של אוף-פלן לא מוכח. אי בחינת רקורד המפתח, הגנות נאמנות ומגבלות יציאה מוסיף סיכון.
- התעלמות מסיכון הערכה. הסכמה למחיר הגבוה משמעותית מעסקאות דומות עלולה לחייב השלמות מזומן לא צפויות אם הבנק מעריך נמוך יותר.
סיכום
Q3 חיזק את שוק ה"מנוע הכפול" של אבו דאבי: ביקוש מונע־לייף־סטייל מצד רוכשי מגורים במחוזות פריים, ולצידו עניין עקבי של משקיעים בדירות מתומחרות נכון ומוכנות להשכרה. עם נראות ברורה לעמלות, לוחות זמנים ומימון, קונים יכולים לפעול בביטחון, בעוד מוכרים ריאליים ומצוידים במסמכים ימשיכו ללכוד נזילות לתוך Q4.