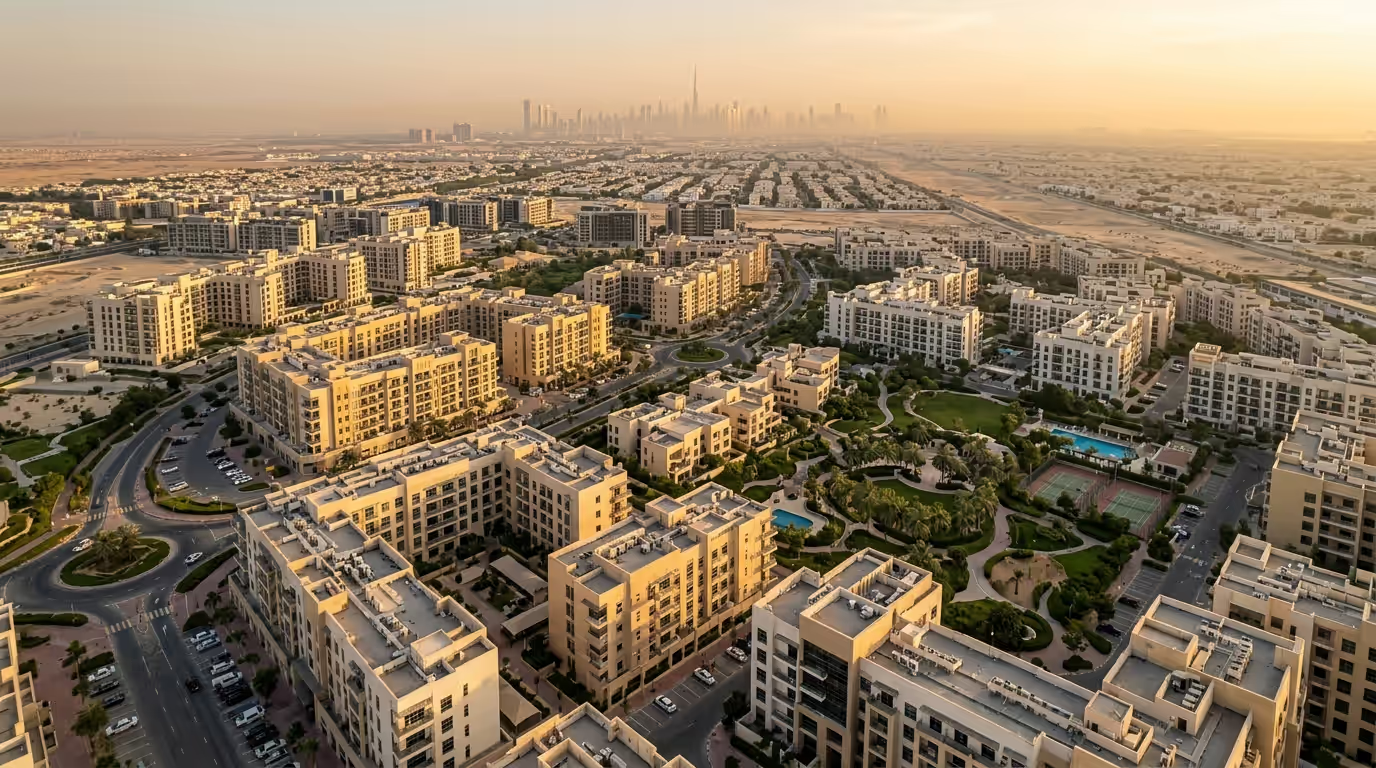
עם תקציב של 300,000 עד 500,000 דירהם, ניתן להיכנס לשוק הנדל"ן באיחוד האמירויות דרך סטודיו או דירות חדר שינה קומפקטיות שנבחרו היטב, במיוחד באזורים מתפתחים בדובאי ובאמירויות הצפוניות. תקציב זה גם פותח דלתות להשקעה באופציות אוף-פלאן עם תכניות תשלום גמישות ופוטנציאל להערכת ערך.
מדריך זה מפרט היכן הכסף שלך נמתח הכי רחוק, את העלויות האמיתיות של הרכישה וחוקי המימון, מה לצפות מבחינת תשואות השכרה, וצעדים מעשיים לסגירת העסקה בבטחה.
מה ניתן לרכוש ב-300,000–500,000 דירהם ברחבי איחוד האמירויות
מחירי הנכסים משתנים בהתאם לאיכות הפרויקט, לוחות הזמנים למסירה ולמוניטין היזם, אז התייחסו לטווחים הבאים כאל אינדיקציה בלבד, לא כערובה.
- דובאי: בעיקר סטודיו ודירות קומפקטיות של חדר שינה אחד באזורים המתמקדים בערך. אפשרויות מוכנות ואוף-פלאן בקהילות כמו International City, Dubai South, Liwan, וחלקים מ-JVC ו-Town Square עשויים להתאים מדי פעם לטווח זה, במיוחד עבור סטודיו או תכנונים קטנים יותר בשלבי השקה מוקדמים.
- אבו דאבי: מחירי הכניסה גבוהים בדרך כלל; התקציב שלך עשוי להתמקד בסטודיו נבחרים באזורי השקעה או בשלבי אוף-פלאן מיזמים בעלי ערך.
- שארג'ה ואג'מן: בחירה רחבה יותר של סטודיו וחדר שינה אחד מוכנים ואוף-פלאן בקהילות מתוכננות עם שיפור מתקנים; דמי השירות לרוב נמוכים יותר מאזורי פריים בדובאי.
- ראס אל-ח'ימה ואום אל-קיוין: הזדמנויות נישה באזורי חוף ופרברים צומחים; בדקו את המוניטין של היזם ותשתיות הפרויקט.
טיפ: שלבים חדשים בקצוות החיצוניים של תוכניות אב גדולות יכולים להיות בעלי מחיר אטרקטיבי בהשקה, ולאחר מכן לעלות בהדרגה עם כל שחרור שלב.
שווקי משנה בדובאי שכדאי לעקוב אחריהם בתקציב זה
- International City & Warsan: קטע ערך ותיק עם ביקוש רחב לשוכרים; סטודיו וכמה תכנונים של חדר שינה אחד יכולים להתאים לתקציב זה, במיוחד בבניינים ישנים יותר או בעלי מפרט בינוני.
- Dubai South (Residential District): בניינים באוף-פלאן ומוכנים לאחרונה שנמסרו עם תשתיות משתפרות ליד מרכז התעופה/הלוגיסטיקה; חפשו מוניטין של היזם ותחזיות דמי שירות.
- Liwan ואשכולות Dubailand: מחירי כניסה תחרותיים עם קישוריות המשתפרת דרך עורקים מרכזיים; בדקו זמני נסיעה בפועל.
- Jumeirah Village Circle (בניינים נבחרים) & Town Square (תכנונים נבחרים): סטודיו עשויים להתאים לקצה העליון של הטווח או להשקות אוף-פלאן מוקדמות; גודל היחידה, הנוף ואיכות הבניין משפיעים על השונות.
תמיד ודאו: גודל נטו בפועל (שטח שימושי), דמי שירות, הקצאת חניה, וקרבה למסחר/פארקים – גורמי מפתח ליצירת ערך עבור שוכרים.
מוכן לעומת אוף-פלאן בטווח 300,000–500,000 דירהם
שתי הדרכים יכולות לעבוד – הבחירה שלכם תלויה בתזרים המזומנים, ציר הזמן וסובלנות הסיכון.
| היבט | נכס מוכן | נכס אוף-פלאן |
|---|---|---|
| מחיר כניסה | לרוב מעט גבוה יותר עבור מפרט דומה; ניתן למקח בהתאם לדחיפות המוכר | תחרותי לעתים קרובות בהשקה; מחירים יכולים לעלות לפי שלב |
| תזרים מזומנים | ניתן להשכרה מייד לאחר ההעברה | אין הכנסה משכירות עד למסירה |
| מבנה תשלום | תשלום חד-פעמי בהעברה (מזומן או משכנתא) | תכנית מדורגת: מקדמה + תשלומים הקשורים לבנייה או לאחר מסירה |
| עמלות | 4% אגרת העברה של DLD + אגרת נאמן + עמלת סוכן | 4% רישום Oqood (אוף-פלאן) + אגרות מנהליות של היזם; תזמון גביית DLD משתנה לפי היזם |
| פרופיל סיכון | הבניין קיים; יש לבדוק פגמים ולאמת | סיכון בנייה/מסירה; בחרו ביזמים אמינים |
| הערכת ערך הון | תלוי יותר בניהול הנכס ומחזור השוק | פוטנציאל עלייה מהשקה לסיום אם נרכש היטב |
- בדקו יחידות מוכנות באופן יסודי; וודאו תקינות מערכות מיזוג אוויר ו-MEP.
- עבור אוף-פלאן, ודאו רישום בחשבון נאמנות (escrow) ודיווח על אבני דרך בבנייה.
עלות רכישה כוללת: הכירו את המספרים
תקצבו מעבר למחיר המדבקה. עלויות רכישה טיפוסיות בדובאי כוללות:
- מחלקת הקרקעות של דובאי (DLD): 4% ממחיר הרכישה (אגרת העברה למוכן; אוף-פלאן משתמש ב-4% רישום Oqood).
- אגרת נאמן/משרד רישום: בדרך כלל סכום קבוע לפי טווח מחירים.
- עמלת סוכנות: בדרך כלל כ-2% ממחיר הרכישה (משתנה לפי עסקה).
- עלויות משכנתא (אם מממנים): אגרת עיבוד בנקאית, אגרת הערכת שווי, וביטוח חיים/רכוש במקרה הצורך.
- דמי שירות: משולמים מדי שנה לניהול הבניין/המתקן; טווחים אינדיקטיביים יכולים להשתנות מאוד בין פרויקטים (למשל, בערך 10–25 דירהם למ"ר לשנה), אז תמיד השיגו את התעריף הנוכחי.
- **חיבורי שירותים, פיקדונות קירור/אבטחה, והיתרי כניסה.
דוגמה להמחשה בלבד: על רכישה של 450,000 דירהם, תכננו לעמלות הקשורות לרכישה בטווח האחוזים הבודדים האמצעיים בנוסף למחיר, בתוספת דמי השירות לשנה הראשונה ופיקדונות השירותים שלכם.
כללי מימון עבור תקציב זה
- מקדמה מינימלית: עבור קונים זרים של דירה ראשונה באיחוד האמירויות, כללי הבנק המרכזי הטיפוסיים דורשים לפחות 20% מקדמה עבור נכסים עד 5 מיליון דירהם (אזרחי איחוד האמירויות בדרך כלל 15%).
- תקופת הלוואה: עד 25 שנים, בכפוף לגיל ומדיניות הבנק.
- יחס חוב-הכנסה: החזרי הלוואה חודשיים והתחייבויות אחרות בדרך כלל מוגבלים ל-50% מההכנסה החודשית.
- סוגי ריבית: קבועה, משתנה או היברידית; השוו ריביות לאחר תקופה קבועה ותנאי פירעון מוקדם.
- מימון אוף-פלאן: חלק מהבנקים מממנים סמוך למסירה; קונים רבים משתמשים בתכניות התשלום של היזם במהלך הבנייה, ולאחר מכן ממחזרים למשכנתא עם השלמת הפרויקט.
השיגו אישור עקרוני (AIP) לפני משא ומתן – זה מבהיר את התקרה שלכם ומאיץ את חתימת ה-MOU.
תשואות השכרה צפויות ואסטרטגיות
בטווח של 300,000–500,000 דירהם, סטודיו ודירות קומפקטיות של חדר שינה אחד באזורי ערך משיגות לרוב תשואות ברוטו גבוהות יותר מיחידות גדולות, המשקפות מחיר כניסה חזק וביקוש יציב לשוכרים. באופן אינדיקטיבי:
- אזורי ערך בדובאי: משקיעים רבים מכוונים לתשואות ברוטו באחוזים הבודדים האמצעיים עד הגבוהים, עם סטודיו בדרך כלל בקצה הגבוה יותר.
- האמירויות הצפוניות (למשל, אג'מן, שארג'ה): חלק מהפרויקטים יכולים להציג תשואות ברוטו גבוהות יחסית, תוך איזון מול שיקולי נזילות והערכת ערך הון.
אסטרטגיות:
- העדיפו תשואה נטו: בנו מודל שנתי של דמי שירות, קירור, ושיעור פנויות מציאותי.
- ריהוט אסטרטגי: ריהוט קל ועמיד יכול להגביר את האטרקטיביות להשכרה עבור סטודיו.
- כוונו לבניינים נוחים לנוסעים: גישה קלה לכבישים ראשיים ולמתקנים יומיומיים מפחיתה פנויות.
- מיצוב מחדש: שדרוגים צנועים (תאורה, צבע, אביזרים) יכולים להעלות את דמי השכירה עבור יחידות מוכנות ישנות יותר.
שלב אחר שלב: איך לקנות בטווח מחירים זה (התמקדות בדובאי)
- הגדירו מטרה: שימוש עצמי לעומת השכרה; מוכן לעומת אוף-פלאן; מזומן לעומת מימון.
- צרו רשימה קצרה של אזורים ובניינים: השוו טווחי עסקאות בפועל ודמי שירות; בקרו בשעות שונות של היום.
- אישור עקרוני למשכנתא (AIP, אם מממנים): אספו תעודות משכורת, דוחות בנק, תעודות זהות ודוחות אשראי.
- הצעה ו-MOU: התמקחו על כלולים (מכשירים, חניה) ולוח זמנים; חתמו על Formula F / MOU.
- הערכת שווי (אם עם משכנתא): הבנק ממנה מעריך; התמקחו מחדש אם ההערכה שונה באופן מהותי.
- NOC ואישור דמי שירות: המוכר משיג NOC מהיזם; ודאו שכל החובות סולקו.
- העברה במשרד הנאמן: שילמו 4% ל-DLD (למוכן) והעמלות החלות; משכנתא נרשמת אם ממומנת.
- מסירה ובדיקת פגמים: קחו מפתחות, פתחו חשבונות DEWA/קירור, ותעדו קריאות מונים.
עבור אוף-פלאן: חתמו על SPA, שילמו 4% Oqood ואגרות מנהליות של היזם, עקבו אחר תכנית התשלומים המקושרת לחשבון נאמנות, והשלימו בדיקת פגמים במסירה עם השלמת הפרויקט.
שיקולים משפטיים ותנאיי שהייה
- בעלות חופשית (Freehold): זמינה לקונים זרים באזורים מוגדרים בדובאי ובאזורי השקעה באמירויות אחרות; אשרו את מעמד הבניין/הקהילה שלכם לפני התחייבות.
- רישום בעלות: דובאי מנפיקה שטרי בעלות אלקטרוניים עם ההעברה; יחידות אוף-פלאן נרשמות דרך Oqood עד להשלמה.
- ויזה זהב (Golden Visa): שהייה ל-10 שנים הקשורה לנכס דורשת בדרך כלל לפחות 2 מיליון דירהם בשווי נכס כשיר; הכללים יכולים לכלול קריטריונים נוספים. רכישה בודדת בטווח זה אינה עומדת בסף הערך הנדרש לסוג ויזה זה.
תמיד אשרו את הכללים העדכניים ביותר עם מחלקת הקרקעות של דובאי והרשויות הרלוונטיות בזמן הרכישה.
טעויות נפוצות שיש להימנע מהן
- התעלמות מדמי שירות. הערכת חסר של דמי הבניין השנתיים יכולה להפוך תשואה ברוטו חזקה לתשואה נטו חלשה.
- רדיפה אחר מחיר כותרת בלבד. יחידה זולה יותר עם תכנון גרוע או מיקום לקוי יכולה לסבול משיעור פנויות גבוה יותר ונזילות מכירה נמוכה יותר.
- דילוג על אישור מוקדם למשכנתא. ללא AIP, לוחות הזמנים נשמטים ומינוף המשא ומתן נחלש.
- אי בדיקת פגמים ביחידות מוכנות. בעיות קטנות ב-MEP או מיזוג אוויר יכולות להפוך ליקרות לאחר המסירה.
- מחויבות יתר לתכניות תשלום ארוכות לאחר מסירה. ודאו שהתשלומים העתידיים מתיישבים עם תחזיות תזרים מזומנים שמרניות.
סיכום
תקציב של 300,000 עד 500,000 דירהם הוא דרך מעשית להיכנס לשוק הנדל"ן באיחוד האמירויות, במיוחד דרך סטודיו ודירות קומפקטיות של חדר שינה אחד שנבחרו היטב באזורי ערך או בשלבי אוף-פלאן מוקדמים. התמקדו באמינות היזם, איכות הבניין ועלות הבעלות הכוללת, בנו מודל של תשואות נטו מציאותיות, והתאימו את המימון שלכם מוקדם. עם בחירה ממושמעת ובדיקת נאותות, טווח מחירים זה יכול לספק הכנסה משכירה עמידה וצמיחה ארוכת טווח.