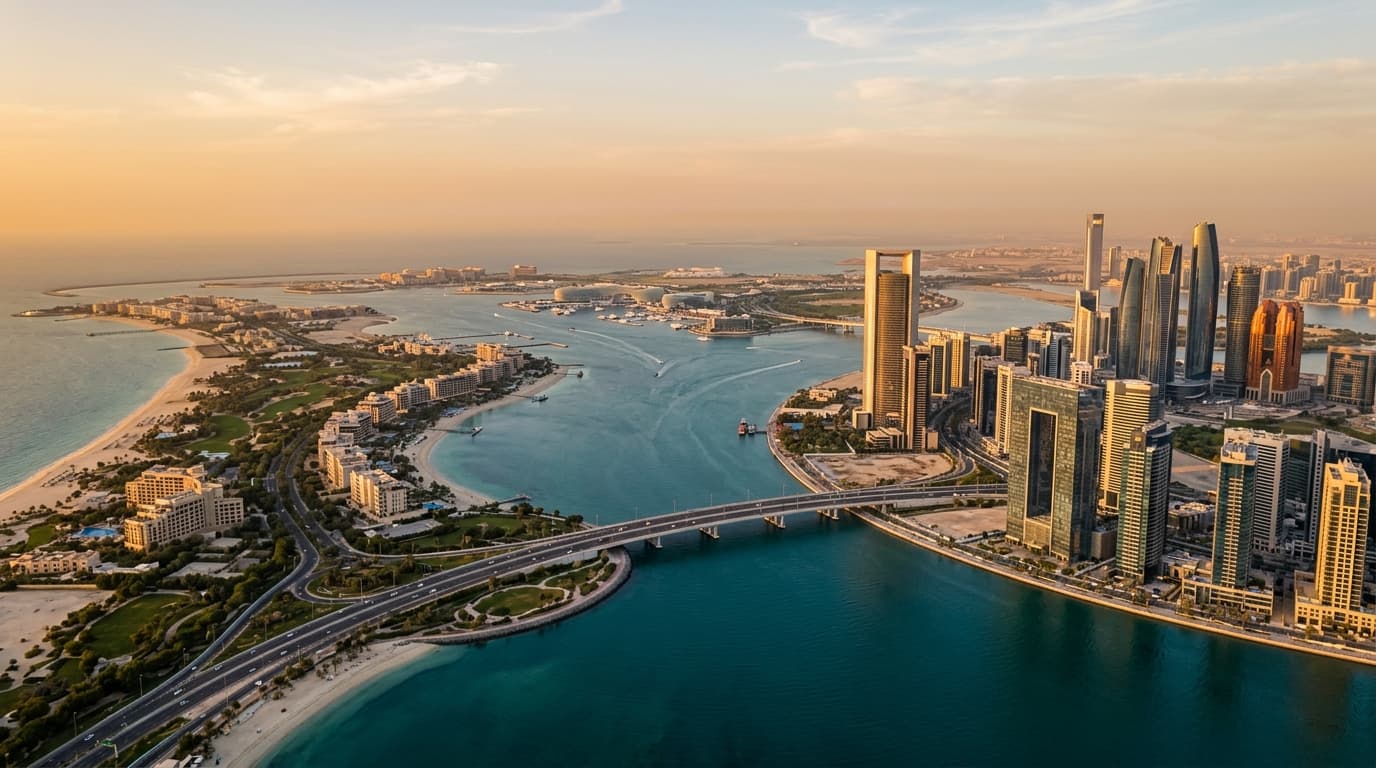
Thị trường bán hàng của Abu Dhabi trong Q3 tiếp tục ghi nhận nhu cầu bền bỉ từ người mua ở thực cùng với mức hấp thụ off-plan mạnh tại các quận ven biển và phong cách sống hạng nhất. Nguồn cung biệt thự và townhouse vẫn hạn chế, trong khi các căn hộ vị trí tốt với tiện ích đầy đủ chứng kiến giao dịch ổn định, được hỗ trợ bởi mức giá thực tế và kế hoạch thanh toán linh hoạt từ chủ đầu tư.
Báo cáo này chắt lọc những gì đã dịch chuyển trong Q3, nơi người mua tìm thấy giá trị, so sánh giữa off-plan và hàng sẵn ở, cùng các chi phí và mốc thời gian thực tế mà người mua nên dự trù tại Abu Dhabi.
Q3 nhìn nhanh: yếu tố khuấy động thị trường
Lượng yêu cầu từ người mua trong Q3 tập trung ở các trung tâm sống ven biển (Saadiyat Island, Yas Island, Al Raha Beach) và các quận căn hộ đã hình thành (Al Reem Island). Các đợt mở bán off-plan với kế hoạch thanh toán theo giai đoạn thu hút nhà đầu tư tìm kiếm tăng giá vốn và mức vào cửa thấp hơn, trong khi biệt thự sẵn ở với thiết kế thực dụng và gần trường học vẫn cạnh tranh và thường chốt nhanh.
Kỳ vọng của người bán trở nên ôn hòa hơn ở nơi nguồn hàng dồi dào, nhưng nguồn biệt thự chất lượng hạn chế vẫn giữ giá vững. Mua bằng thế chấp diễn ra sôi động, nhiều người mua tối ưu tỷ lệ vay trên giá trị (LTV) trong khuôn khổ của Ngân hàng Trung ương và đàm phán điều chỉnh giá nhẹ hoặc hỗ trợ chi phí chốt thay vì giảm sâu giá niêm yết.
- Các cộng đồng ven biển và gia đình dẫn dắt hấp thụ.
- Off-plan hút nhà đầu tư; hàng sẵn ở thu hút người dùng cuối.
- Biệt thự khan nguồn; căn hộ định giá hợp lý giao dịch đều.
Ảnh chụp giá và suất sinh lời theo cộng đồng
Các khoảng dưới đây là ngưỡng tham chiếu giao dịch lại/hàng sẵn ở trong Q3; từng tài sản sẽ khác nhau theo view, tầng, hoàn thiện, uy tín chủ đầu tư và độ linh hoạt thanh toán.
| Community | Apartment price range (AED/sqft) | Villa/Townhouse ticket (AED) | Gross yield (typical) |
|---|---|---|---|
| Al Reem Island | 900 – 1,400 | N/A | 6.0% – 7.5% |
| Yas Island | 1,200 – 1,900 | 2.8M – 6.5M+ | 5.0% – 6.5% |
| Saadiyat Island | 1,600 – 2,600 | 6.5M – 20M+ | 4.0% – 5.5% |
| Al Raha Beach | 1,100 – 1,700 | 3.5M – 8.5M+ | 5.0% – 6.5% |
| Khalifa City/Al Forsan area | N/A | 4.0M – 10M+ | 4.5% – 5.5% |
Đây không phải cam kết và cần được kiểm chứng qua so sánh giao dịch gần nhất, phí dịch vụ và mức thuê có thể đạt cho từng loại căn.
Off-plan vs hàng sẵn ở: hiệu suất Q3 và đánh đổi
Off-plan: Các chủ đầu tư ở khu vực trọng điểm tận dụng thanh toán theo giai đoạn và lựa chọn trả sau bàn giao, thu hút người mua muốn chi phí ban đầu thấp và kỳ vọng tăng giá trước khi hoàn thiện. Giá giai đoạn đầu và căn có view/sơ đồ tầng đẹp được cạnh tranh cao nhất.
Hàng sẵn ở: Người dùng cuối ưu tiên căn hoàn thiện ngay trong tòa nhà có tỷ lệ lấp đầy cao, tiện ích đã chứng minh và phí dịch vụ minh bạch. Biệt thự có vườn sử dụng được và gần trường học, bán lẻ thường có thời gian chào bán ngắn khi định giá theo mặt bằng mới nhất.
Các lưu ý chính:
- Off-plan: tiến độ xây dựng và bàn giao, hồ sơ chủ đầu tư, cấu trúc có bảo chứng tài khoản phong tỏa (escrow) và hạn chế chuyển nhượng.
- Hàng sẵn ở: chi phí chuyển nhượng tức thì, ngân sách cải tạo và định giá ngân hàng so với giá đã thỏa thuận.
- Off-plan mang lại thanh toán linh hoạt; việc chọn căn ở giai đoạn đầu của đợt mở bán rất quan trọng.
- Hàng sẵn ở cho phép sử dụng ngay và nhìn rõ suất sinh lời hơn.
Biệt thự, townhouse và căn hộ: mô hình nhu cầu
Biệt thự và townhouse: Nhu cầu do gia đình dẫn dắt cùng số bàn giao mới hạn chế đã hỗ trợ giá tại Yas, Saadiyat và các khu ngoại ô đã phát triển. Mặt bằng công năng thực dụng, không gian ngoài trời có bóng mát và gần trường học là ưu tiên nhất quán.
Căn hộ: Sống ven biển và cộng đồng tích hợp vẫn là chủ đề chính. Các tòa nhà quản lý tốt, thiết kế hiệu quả và có chỗ đậu xe có mái che duy trì hấp thụ, trong khi hàng cũ chưa nâng cấp phải cạnh tranh bằng giá.
Căn studio và 1 phòng ngủ ở vị trí gần khu việc làm tiếp tục neo giữ sự quan tâm của nhà đầu tư nhờ tính thanh khoản và dễ cho thuê.
Điều kiện thế chấp và tài chính mà người mua phải xử lý trong Q3
Hầu hết ngân hàng tại UAE tuân theo trần LTV của Ngân hàng Trung ương. Với nhiều người mua không mang quốc tịch UAE, LTV tối đa cho căn nhà sẵn ở đầu tiên thường lên đến 80% (tùy đủ điều kiện và chính sách ngân hàng). Với giao dịch off-plan, LTV thực tế thấp hơn, thường quanh 50%, với giải ngân gắn mốc tiến độ xây dựng. Lãi suất và phí thế chấp thay đổi theo từng ngân hàng và hồ sơ khách hàng.
Mẹo thực tế:
- Nhận phê duyệt nguyên tắc trước khi xem nhà nghiêm túc để cố định ngân sách và mốc thời gian.
- Tính đến sai khác trong định giá ngân hàng; nếu định giá thấp hơn giá đã thỏa thuận, có thể cần bù thêm tiền mặt.
- Cân nhắc tổng chi phí tín dụng: lãi suất, phí xử lý, bảo hiểm nhân thọ/tài sản và điều khoản tất toán sớm.
- LTV điển hình cho căn nhà đầu tiên của người không quốc tịch UAE lên tới 80% với hàng sẵn ở (tùy ngân hàng).
- Tài trợ off-plan thường ở mức thấp hơn với giải ngân theo mốc tiến độ.
Phí và mốc thời gian: quy trình sang nhượng tại Abu Dhabi
Giao dịch tại Abu Dhabi được đăng ký với Department of Municipalities and Transport (DMT). Ở các khu đầu tư được chỉ định, người nước ngoài có thể mua sở hữu tự do hoặc quyền lợi dài hạn phù hợp quy định địa phương.
Các bước sang nhượng điển hình:
- Thống nhất Đề nghị và Biên bản Ghi nhớ (MoU); xác định điều khoản đặt cọc.
- Nếu vay thế chấp, người mua lấy phê duyệt nguyên tắc; ngân hàng đặt lệnh định giá.
- Xin giấy phép/miễn trừ từ Chủ đầu tư/Cộng đồng và NOC; nhận bảng quyết toán.
- Hoàn tất lịch hẹn chuyển nhượng qua DMT/TAMM; phát hành sổ sở hữu điện tử.
Chi phí dự kiến cho người mua tại Abu Dhabi (có thể thay đổi tùy thỏa thuận):
- Phí đăng ký DMT: thường là 2% giá mua.
- Phí môi giới: thường khoảng 2% (cộng VAT nếu áp dụng), có thể thương lượng theo từng trường hợp.
- Phí hành chính/NOC/chủ đầu tư: khác nhau theo dự án và có thể từ vài trăm đến vài nghìn dirham.
- Chi phí liên quan đến thế chấp (nếu có): phí xử lý ngân hàng, phí định giá, bảo hiểm tài sản và bảo hiểm nhân thọ.
Mốc thời gian điển hình từ MoU đến chuyển nhượng dao động 2–6 tuần với giao dịch tiền mặt; trường hợp vay thế chấp có thể kéo dài tùy ngân hàng và định giá.
Tương tác thị trường cho thuê và suất sinh lời gộp
Tỷ lệ lấp đầy tăng tại các khu phong cách sống trọng điểm hỗ trợ giá thuê ổn định đến tăng trong Q3, qua đó nâng đỡ suất sinh lời cho căn hộ đạt chuẩn đầu tư. Biệt thự ghi nhận nhu cầu thuê ổn định từ các gia đình ưu tiên khu vực trường học và không gian sống rộng.
Suất sinh lời gộp ở các quận căn hộ trung tâm thường ở mức giữa 5% đến cao 6%, với căn nhỏ gần trung tâm việc làm thường ở đầu dải. Hàng ven biển hạng sang giao dịch ở suất sinh lời thấp hơn phản ánh ưu tiên bảo toàn vốn và giá trị phong cách sống. Suất sinh lời ròng phụ thuộc vào phí dịch vụ, phí cộng đồng và giả định bảo trì.
- Căn nhỏ gần trung tâm việc làm: tiềm năng suất sinh lời gộp cao hơn.
- Ven biển hạng sang: suất sinh lời thấp hơn, hấp dẫn người dùng cuối mạnh hơn.
Phí dịch vụ và chi phí vận hành để tham chiếu
Phí dịch vụ ở Abu Dhabi khác nhau theo loại tài sản và mức tiện ích. Gợi ý tổng quát:
- Căn hộ: nhiều tòa nhà ở quanh mức AED 10–20 trên mỗi sq ft mỗi năm, với tháp hạng sang có thể cao hơn do nhiều tiện ích.
- Biệt thự/Townhouse: thường tính theo diện tích lô hoặc xây dựng; tiện ích dùng chung nhẹ hơn nên mức phí trên mỗi sq ft thấp hơn tháp full-service.
Hãy xem sao kê phí dịch vụ gần nhất, quỹ dự phòng (sinking fund) và lịch sử bảo trì khi tính suất sinh lời ròng. Điều chỉnh thêm cho chi phí làm mát (chiller), bãi đậu xe và mọi phí câu lạc bộ cộng đồng.
Triển vọng Q4 và chiến lược định vị
Với nhu cầu ổn định tại các quận định hướng gia đình và ven biển, chúng tôi kỳ vọng Q4 tiếp tục tưởng thưởng người bán thực tế và người mua cam kết. Các giai đoạn off-plan trong đại đô thị vị trí tốt sẽ thu hút đặt chỗ, trong khi hàng sẵn ở được định giá theo khung định giá ngân hàng sẽ được hấp thụ.
Chiến lược nên cân nhắc:
- Nhà đầu tư: ưu tiên các tòa nhà có tỷ lệ lấp đầy vững, phí dịch vụ cạnh tranh và thiết kế hiệu quả; nhắm tới các căn cho thuê được ngay.
- Người dùng cuối: tập trung vào nền tảng cộng đồng—trường học, quãng đường đi làm, bán lẻ—rồi cân đối tổng chi phí sở hữu so với giá niêm yết.
- Người bán: chủ động chuẩn bị hồ sơ thẩm định của người mua với sao kê phí dịch vụ cập nhật, biên bản sửa lỗi/bảo trì và thư xác nhận dư nợ thế chấp sạch khi phù hợp.
- Định giá theo giao dịch so sánh gần đây và biên định giá ngân hàng để giữ nhịp giao dịch.
- Linh hoạt ngày hoàn tất để phù hợp quy trình thế chấp.
Những sai lầm thường gặp cần tránh
- Bỏ qua tổng chi phí mua. Không dự trù phí DMT 2%, phí môi giới, NOC và chi phí thế chấp có thể làm đổ vỡ giao dịch.
- Chạy theo suất sinh lời gộp trên danh nghĩa. Bỏ qua phí dịch vụ, rủi ro trống và mức thuê thực tế có thể làm co hẹp lợi nhuận ròng.
- Bỏ qua phê duyệt trước của ngân hàng. Đi xem nhà khi tài chính chưa sẵn sàng thường dẫn tới lỡ cơ hội và phải đàm phán lại.
- Định giá quá cao với off-plan chưa được kiểm chứng. Không đánh giá hồ sơ chủ đầu tư, bảo chứng escrow và hạn chế thoái vốn làm tăng rủi ro.
- Lơ là rủi ro định giá. Đồng ý mức giá cao hơn hẳn giao dịch gần đây có thể buộc bù tiền mặt nếu ngân hàng định giá thấp hơn.
Kết luận
Q3 tái khẳng định thị trường hai động cơ của Abu Dhabi: nhu cầu người dùng cuối dẫn dắt bởi phong cách sống tại các quận trọng điểm và sự quan tâm bền bỉ của nhà đầu tư đối với căn hộ định giá hợp lý, sẵn sàng cho thuê. Với tầm nhìn rõ về phí, mốc thời gian và tài chính, người mua có thể giao dịch tự tin, trong khi người bán thực tế, chuẩn bị hồ sơ đầy đủ sẽ tiếp tục đón dòng thanh khoản bước vào Q4.