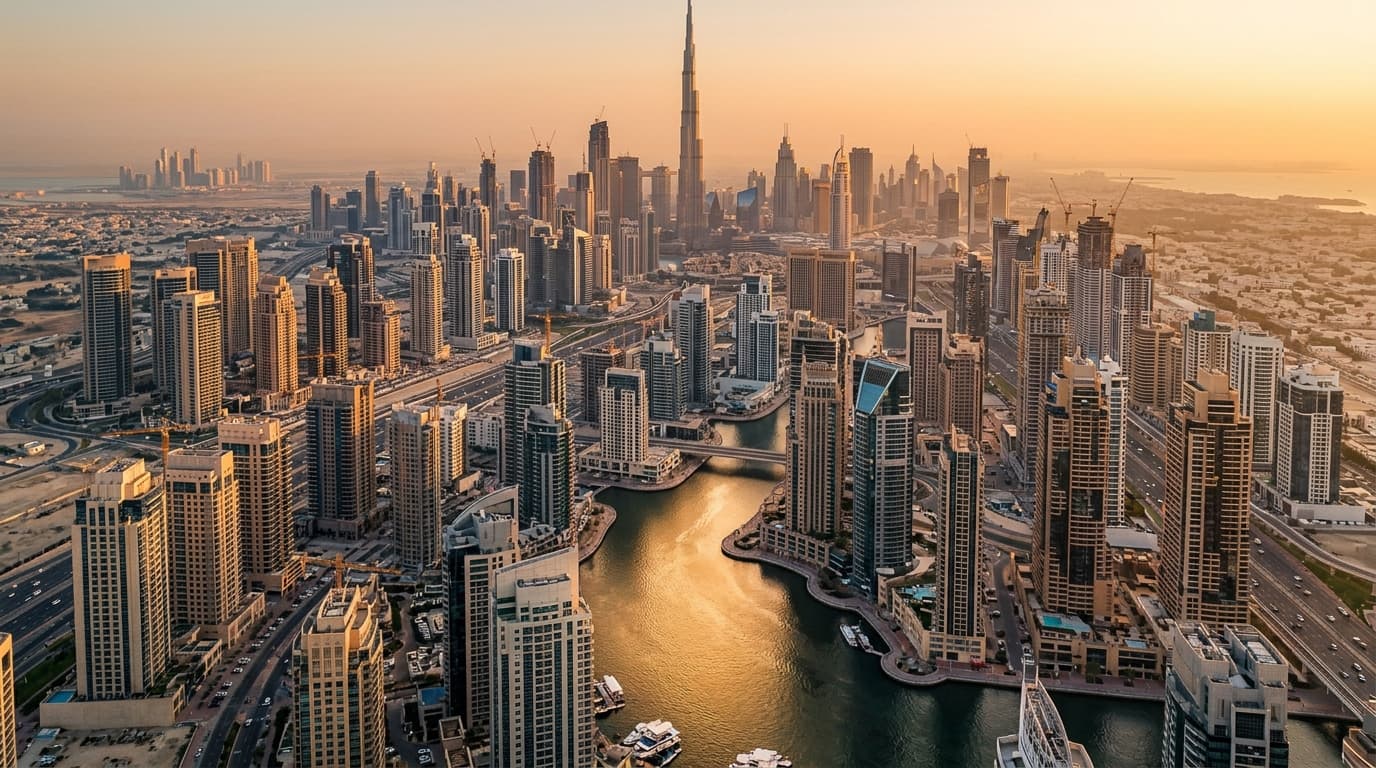
Các tiêu đề khu vực gần đây khá căng thẳng, nhưng thị trường bất động sản Dubai vẫn chứng minh được khả năng chống chịu. Một khảo sát cảm nhận của cư dân cho thấy khoảng 67% vẫn lạc quan về bất động sản Dubai, viện dẫn sự ổn định của thành phố, quản trị vững mạnh, cùng chiều sâu về lối sống và cơ hội việc làm là các chốt neo quan trọng.
Bài viết này phân tích cách các sự kiện khu vực thẩm thấu vào nhu cầu, giá bán và tiền thuê; vì sao tâm lý vẫn tích cực; và nhà đầu tư lẫn người mua để ở nên làm gì lúc này để chọn vị thế khôn ngoan.
Ảnh chụp tâm lý: Vì sao niềm tin vẫn bền
Hồ sơ “trú ẩn an toàn” của Dubai thường mạnh lên khi bất định khu vực gia tăng. Ba yếu tố nâng đỡ mức lạc quan 67% hiện tại:
- Tính chắc chắn về chính sách: Quy định rõ ràng về quyền sở hữu, off-plan có quỹ ký quỹ bảo chứng, và giám sát của RERA giúp người mua yên tâm.
- Neo tiền tệ cứng: Việc AED neo với USD giảm bớt lo lắng tỷ giá cho nhà đầu tư toàn cầu.
- Chiều sâu nhu cầu: Tăng trưởng dân số, dòng doanh nghiệp dịch chuyển và du lịch tiếp tục hỗ trợ cả mua bán lẫn cho thuê.
Trên thực tế, điều này thể hiện ở các đợt mở bán off-plan sôi động được hấp thụ tốt, người mua để ở tiếp tục giao dịch tại các cộng đồng tầm trung có kết nối thuận tiện, và phân khúc hạng sang giữ vững sức mạnh định giá.
Cách các sự kiện khu vực chảy vào nhu cầu bất động sản
Biến động khu vực thường tái định tuyến dòng vốn về phía nơi được coi là ổn định. Ở Dubai, điều này thể hiện qua:
- Dòng vốn trú ẩn: Nhà đầu tư từ Trung Đông mở rộng, Nam Á và một phần châu Âu ưu tiên bảo toàn vốn qua tài sản freehold tại các cộng đồng đã hình thành.
- Gia đình tái định cư: Phụ huynh ưu tiên trường học, y tế và kết nối; nhu cầu tăng với villa và căn hộ lớn ở các trung tâm ven đô.
- Dịch chuyển doanh nghiệp: Thành lập công ty làm tăng nhu cầu thuê cho quản lý cấp cao và nguồn cung freehold trung tâm.
Những kênh này nâng hấp thụ ở cả phân khúc nhà sẵn sàng và off-plan, thường đẩy nhanh giao dịch ở tầng trung-cao nơi thanh khoản và khả năng thoái vốn mạnh hơn.
Thị trường bán: Off-plan bền bỉ vs. nhà sẵn sàng khẩn trương
Các sự kiện khu vực đã tạo nên một thị trường hai tốc độ:
- Off-plan: Chủ đầu tư tận dụng kế hoạch thanh toán dài hơn và định giá theo giai đoạn. Dự án vị trí tốt từ các nhà phát triển lớn thường nhận được quan tâm mạnh ngay ngày đầu. Bảo chứng ký quỹ và tiến độ gắn với xây dựng vẫn là các kiểm tra thiết yếu cho người mua.
- Nhà sẵn sàng: Khi bất định tăng, một số người mua thích nhận nhà ngay. Sự khẩn trương đó có thể siết chặt nguồn cung nhà sẵn chất lượng ở khu prime và cận-prime, đẩy giá nhích lên.
Định giá gợi ý: Nhìn chung, căn hộ freehold đại chúng có thể dao động rộng theo cộng đồng và thông số, trong khi tài sản ven biển prime hoặc tại Downtown giao dịch ở mức AED per sq ft cao hơn đáng kể. Hãy coi đây chỉ là định hướng; vi mô vị trí, tầm nhìn và uy tín chủ đầu tư là các yếu tố tạo chênh lệch.
Các chi phí chính cần tính cho người mua:
- Phí chuyển nhượng Dubai Land Department (DLD): 4% giá mua
- Phí sổ đỏ và văn phòng trustee: thường vài nghìn dirham, thay đổi theo loại tài sản và văn phòng trustee
- Phí môi giới: thường quanh 2% (có thể thương lượng)
- Đăng ký thế chấp: 0.25% số tiền vay (nếu vay)
Thị trường cho thuê và lợi suất
Tỷ lệ trống thấp ở các cộng đồng được ưa chuộng giữ tiền thuê ở mức cao, đặc biệt với tòa nhà mới, tiện ích tốt và villa gia đình. Khi bất định khu vực tăng, một số người mua tiềm năng trì hoãn mua và thuê trước, khiến áp lực cầu lên thị trường cho thuê tăng.
Biên lợi suất gộp gợi ý (không đảm bảo):
- Căn hộ đại chúng: thường quanh mức một chữ số trung- đến cao (minh họa 5%–8% tùy cộng đồng và thông số)
- Căn hộ và villa hạng sang: lợi suất thường thấp hơn do giá trị vốn cao (minh họa 3%–5%)
Nguồn cung nhà nghỉ dưỡng có thể biến động ngắn hạn theo chu kỳ du lịch; nhà vận hành thận trọng sẽ định giá linh hoạt và tuân thủ chặt chẽ quy định tòa nhà và cộng đồng.
Tài chính, tiền tệ và neo USD
Chi phí thế chấp tại UAE có xu hướng đi theo các chuẩn USD. Dù lãi suất cao hơn giai đoạn trước 2022, người mua để ở nghiêm túc vẫn giao dịch, thường với khoản đặt cọc lớn hơn để quản lý chi trả hàng tháng. Người mua tiền mặt vẫn là nhóm có ảnh hưởng, đặc biệt ở phân khúc prime và off-plan.
Hiệu ứng tiền tệ quan trọng: với người mua có thu nhập bằng đồng mạnh, mức giá neo AED có thể hấp dẫn so với biến động ở thị trường quê nhà. Với người khác, phòng hộ hoặc thanh toán off-plan theo giai đoạn có thể làm mượt thời điểm FX.
Trụ cột chính sách nâng đỡ niềm tin
Khung pháp lý của Dubai là lý do then chốt giúp tâm lý vững trong các sự kiện khu vực:
- Sở hữu freehold: Mở cho người nước ngoài tại các khu freehold được chỉ định trên toàn Dubai.
- Ký quỹ và giám sát RERA: Thanh toán off-plan đi vào tài khoản ký quỹ được quản lý, gắn với tiến độ xây dựng.
- Golden Visa qua bất động sản: Thị thực 10 năm dành cho khoản đầu tư bất động sản đủ điều kiện từ AED 2 million trở lên, tùy quy định hiện hành. Người mua để ở đánh giá cao sự ổn định và lựa chọn bảo lãnh gia đình mà điều này mang lại.
- Quy trình minh bạch: Mẫu MoU, NOC và chuyển nhượng tại các văn phòng trustee được chuẩn hóa, cùng dịch vụ số ngày càng tinh gọn các bước.
Nguồn cung tương lai và chi phí xây dựng
Một pipeline rõ ràng của cộng đồng và giai đoạn mới giúp hãm các cú sốc giá, nhưng thời gian bàn giao rất quan trọng. Chi phí vật liệu toàn cầu và năng lực nhà thầu có thể làm dịch chuyển tiến độ xây dựng, từ đó ảnh hưởng nguồn cung ngắn hạn ở các phân khúc hấp thụ nhanh.
Với nhà đầu tư, thẩm định dự án nên bao gồm hồ sơ năng lực nhà thầu, lịch sử bàn giao của chủ đầu tư, và sự rõ ràng về phí dịch vụ sau hoàn thiện.
Kịch bản triển vọng: Điều gì có thể xảy ra tiếp theo
- Cơ sở: Nhu cầu ổn định nhờ tái định cư và đầu tư, tăng giá vừa phải ở cộng đồng vị trí tốt, và tiền thuê vững nhờ tăng dân số.
- Tăng: Dịch chuyển doanh nghiệp nhanh hơn hoặc thêm các chất xúc tác chính sách kéo dài chu kỳ và siết chặt nguồn cung prime hơn nữa.
- Giảm: Lãi suất toàn cầu duy trì cao hoặc cú sốc bên ngoài có thể làm chậm mua sắm tùy ý và kéo dài thời gian bán ở khu vực ven. Tài sản chất lượng, định giá hợp lý tại khu lõi nhiều khả năng vẫn thanh khoản hơn.
Off-Plan vs nhà sẵn sàng: Hành vi trong thời bất định
| Yếu tố | Off-Plan | Nhà sẵn sàng |
|---|---|---|
| Vé vào | Chi trả ban đầu thấp hơn nhờ kế hoạch theo giai đoạn | Thanh toán toàn bộ (hoặc vay thế chấp) khi chuyển nhượng |
| Linh hoạt | Thời điểm thanh toán có thể phòng hộ chu kỳ FX/lãi suất | Vào ở/sử dụng ngay; thu nhập cho thuê đến sớm hơn |
| Khám phá giá | Tầng giá mở bán và premium biến thiên theo nhu cầu | Dễ đối sánh nhờ giao dịch so sánh |
| Hồ sơ rủi ro | Rủi ro xây dựng và tiến độ bàn giao | Rủi ro phát triển tối thiểu; tình trạng tòa nhà khác nhau |
| Thanh khoản | Bán lại trong giai đoạn xây dựng phụ thuộc quy định của chủ đầu tư | Nhóm người mua rộng hơn với hàng tốt |
Bước thực tiễn cho người mua và người bán hiện nay
- Xác minh chủ đầu tư: Chi tiết ký quỹ, lịch sử xây dựng, và định hướng phí dịch vụ.
- Kiểm tra sức chịu đựng tài chính: Mô phỏng các kịch bản gắn EIBOR, phí và kế hoạch thanh toán sau bàn giao.
- So sánh vi mô vị trí: Gần metro, trường học, bãi biển và nút việc làm có thể quan trọng hơn mức giá tiêu đề.
- Định giá theo thị trường hôm nay: Người bán nên theo dõi giao dịch chuyển nhượng gần đây, không chỉ tin rao; người mua nên tính tổng chi phí sở hữu (phí dịch vụ, bảo trì).
- Sẵn sàng hồ sơ: Sổ đỏ, xác nhận phí dịch vụ và thời gian NOC có thể quyết định cửa sổ chốt deal.
Lỗi thường gặp cần tránh
- Chỉ đuổi theo giá tiêu đề. Bỏ qua phí dịch vụ, chất lượng hoàn thiện và thanh khoản cộng đồng có thể bào mòn lợi nhuận.
- Bỏ qua kiểm tra ký quỹ. Không xác minh ký quỹ off-plan và lịch thanh toán gắn tiến độ làm tăng rủi ro bàn giao.
- Đánh giá thấp chi phí giao dịch. Quên phí DLD 4%, đăng ký thế chấp và phí trustee sẽ làm lệch ngân sách.
- Đòn bẩy quá mức với lãi suất biến động. Không kiểm tra sức chịu đựng với kịch bản EIBOR cao hơn có thể gây áp lực dòng tiền.
- Mua mà không có kế hoạch cho thuê. Vào thị trường như nhà đầu tư mà thiếu chiến lược cho thuê hoặc thoái vốn rõ ràng dễ rơi vào trống phòng và lỡ lợi suất.
Kết luận
Các sự kiện khu vực đã củng cố vai trò của Dubai như một thị trường ổn định, được quản lý tốt, với tâm lý cư dân vẫn tích cực—khoảng hai phần ba giữ lạc quan. Dòng vốn trú ẩn, rõ ràng chính sách và nhu cầu người dùng ở mạnh mẽ nâng đỡ cả hấp thụ off-plan lẫn định giá nhà sẵn. Với nhà đầu tư và người mua để ở, lợi thế nằm ở kỷ luật thẩm định: xác minh chủ đầu tư, mô hình hóa tổng chi phí và tập trung vào vi mô vị trí có động lực nhu cầu bền vững.