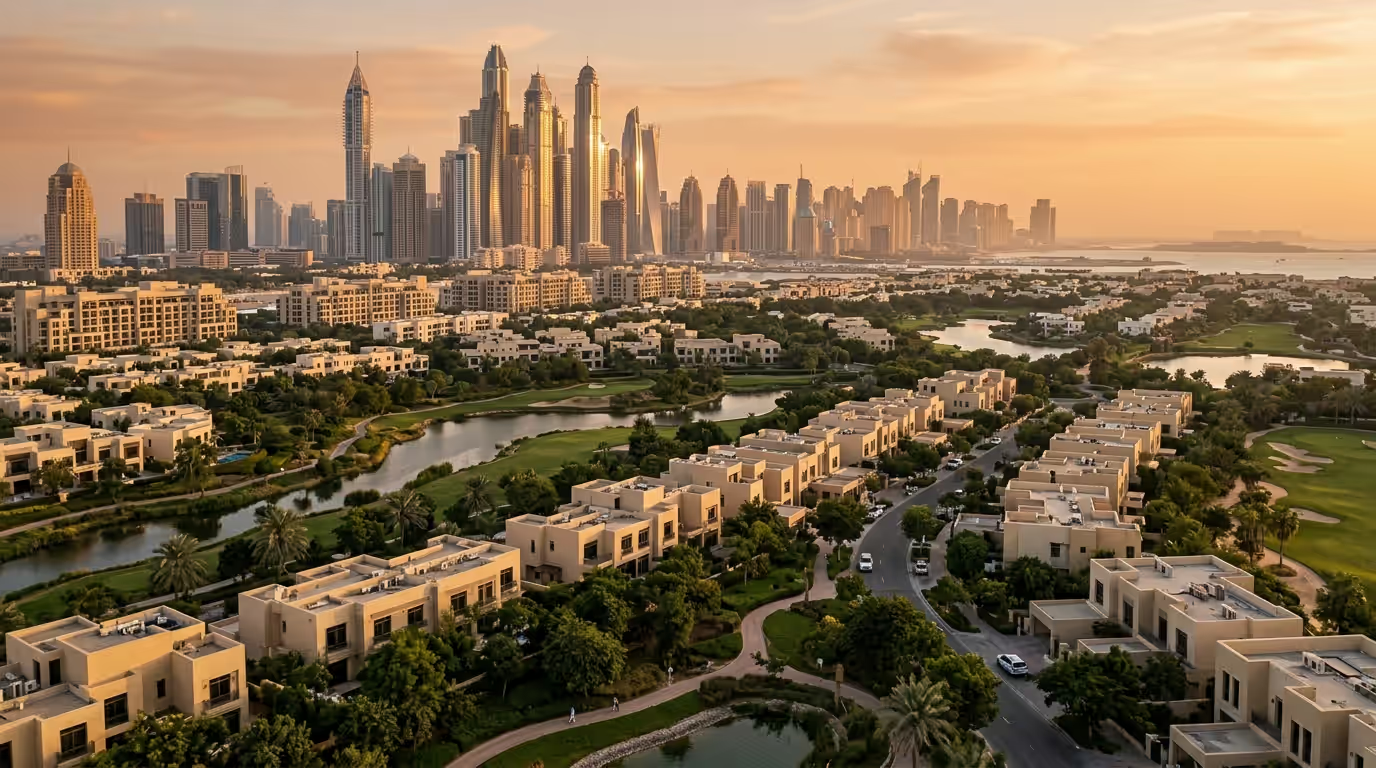
Dubaï évolue d'une plaque tournante temporaire vers un foyer à long terme pour beaucoup. Des enquêtes récentes indiquent qu'environ sept résidents sur dix s'attendent désormais à rester une décennie ou plus, un changement marqué par rapport à la mentalité de court terme qui a historiquement façonné le marché locatif. Ce pivot a des conséquences réelles sur la façon dont les gens choisissent leur quartier, le type de logement qu'ils achètent et la manière dont les investisseurs positionnent leurs portefeuilles.
Pour les acheteurs et les propriétaires bailleurs, un horizon de résidence moyen plus long indique une demande d'usage personnel plus stable, des améliorations plus axées sur la famille et une prime accordée aux infrastructures communautaires. Voici ce que cette tendance signifie pour votre prochaine décision immobilière.
Ce qu'un horizon de résidence plus long signifie pour la demande
Lorsque les résidents prévoient de rester 10 ans ou plus, les priorités passent de la flexibilité à court terme à l'adéquation aux étapes de la vie et au coût total d'occupation. Les familles pèsent les zones de chalandise scolaire, la stabilité des trajets domicile-travail, l'accès aux soins de santé et les espaces extérieurs ; les célibataires préfèrent souvent des zones axées sur le mode de vie et bien desservies par les transports, où ils peuvent s'épanouir.
Les principaux changements de demande que nous observons :
- Plus d'achats pour usage personnel de maisons mitoyennes et de villas, les familles planifiant espace et stabilité
- Des appartements plus grands (2 chambres ou plus) dans des communautés planifiées avec écoles, cliniques et commerces
- Une préférence pour une gestion immobilière de qualité et une transparence des charges de copropriété
- Un intérêt accru pour les biens en pleine propriété prêts à être rénovés pour les personnaliser sur le long terme
Pour les investisseurs, cette tendance favorise des coûts de rotation plus faibles, des durées de location moyennes plus longues et des revenus plus stables dans les quartiers où la qualité de vie est avérée.
Louer vs acheter quand on prévoit de rester une décennie
Des séjours plus longs changent le calcul location-achat. Si la location offre de la flexibilité, l'achat peut réduire le coût du logement sur la durée et figer le prix d'aujourd'hui et les taux hypothécaires si vous prévoyez de conserver le bien à travers les cycles.
| Facteur | Location à long terme | Achat à long terme |
|---|---|---|
| Trésorerie initiale | Plus faible (dépôt de garantie + frais) | Plus élevée (acompte + frais) |
| Dépense mensuelle | Variable avec les cycles de loyer | L'hypothèque est prévisible ; plus les charges de copropriété |
| Couverture contre l'inflation | Limitée | Forte (effet du taux fixe sur le coût du logement) |
| Flexibilité | Élevée | Plus faible, mais possibilité de vendre ou louer |
| Constitution de patrimoine | Aucune | Accumulation de capital au fil du temps |
Les rendements indicatifs dans les quartiers établis de Dubaï se situent souvent autour de 5 à 8 % pour les appartements et de 4 à 6 % pour les villas, ce qui signifie que les propriétaires occupants se « paient » en quelque sorte via le remboursement du capital et évitent les augmentations de loyer sur un horizon de 10 ans. Les chiffres varient selon le quartier, la qualité de l'immeuble et l'entretien.
- Si vous prévoyez de rester 7 à 10 ans ou plus, l'achat devient généralement plus rentable globalement.
- Si votre horizon est inférieur à 3-4 ans, la location peut préserver la flexibilité et limiter les coûts de friction.
Financement, frais et Visa Doré
Les coûts de transaction et les règles hypothécaires de Dubaï prennent plus d'importance lorsque vous planifiez sur une décennie. Prévoyez un budget au-delà du prix d'achat et alignez votre financement avec des périodes de détention réalistes.
- Frais de transfert du Département des Terres de Dubaï (DLD) : 4 % du prix d'achat, payés lors du transfert
- Commission d'agence (vente) : généralement autour de 2 % du prix (la pratique du marché peut varier)
- Frais de fiduciaire/enregistrement : un montant fixe selon le barème du DLD (généralement quelques milliers de dirhams)
- Enregistrement hypothécaire : 0,25 % du montant du prêt + frais administratifs
- Évaluation bancaire : généralement quelques milliers de dirhams
- Charges de copropriété : varient selon le quartier/l'immeuble, facturées annuellement au m²
Les plafonds prêt-valeur sont fixés par la Banque Centrale des Émirats Arabes Unis. Pour les primo-accédants, les expatriés peuvent généralement accéder à environ 80 % de LTV (sous réserve de la politique bancaire, de la valeur du bien et de l'éligibilité). Les hypothèques à taux fixe ou plafonné peuvent aider les planificateurs à long terme à gérer la stabilité des paiements.
Visa Doré : L'achat d'un bien d'une valeur d'au moins 2 millions AED peut permettre aux acheteurs éligibles d'obtenir un titre de séjour de 10 ans (sous réserve des critères et de la documentation en vigueur). Pour de nombreux utilisateurs finaux, cette stabilité de résidence va de pair avec une période de détention longue.
Pleine propriété (Freehold) : Les non-ressortissants des Émirats Arabes Unis peuvent acheter en pleine propriété dans des zones désignées à travers Dubaï, ce qui confère la pleine propriété et la possibilité de vendre ou de louer.
Les communautés adaptées à un plan sur 10 ans
Les résidents à long terme accordent une priorité croissante aux communautés complètes avec écoles, soins de santé, commerces, parcs et connectivité. À considérer :
- Les banlieues familiales : quartiers de villas et maisons mitoyennes planifiés avec clubhouses, piscines et espaces verts établis
- Les pôles de vie urbaine : ensembles piétonniers en front de mer ou en centre-ville près du métro, avec une densité commerciale et de restauration
- Les corridors de croissance émergents : nouveaux plans directeurs où les pionniers recherchent de la valeur, des surfaces plus grandes et des équipements modernes
Filtres à appliquer lors de la présélection :
- Proximité des écoles et schémas de trajets domicile-travail que vous pouvez maintenir
- Niveaux de charges de copropriété par rapport aux équipements et à l'âge de l'immeuble
- Demande locative historique (si vous envisagez de louer le bien plus tard)
- Gouvernance communautaire et historique de maintenance
- Accès au métro/aux autoroutes et plans d'infrastructures futures
Points à retenir pour les investisseurs : se positionner pour des locataires plus stables
Des attentes de résidence plus longues tendent à réduire la rotation et à rehausser l'attrait des logements qui accompagnent les étapes de la vie. Pour les propriétaires bailleurs, cela suggère de se concentrer sur la qualité de vie et le suivi après la location.
- Privilégiez l'agencement à la superficie brute ; le rangement, les balcons et les cuisines fonctionnelles fidélisent les locataires
- Proposez des petits forfaits d'amélioration (électroménager, éclairage, aménagement paysager) pour encourager des renouvellements pluriannuels
- Envisagez des durées de bail initiales plus longues le cas échéant, avec des clauses de renouvellement claires
- Maintenez une communication transparente sur la maintenance et les charges de copropriété pour instaurer la confiance
Angle portefeuille : Équilibrez les quartiers centraux à forte occupation avec une exposition sélective aux zones de croissance bénéficiant d'améliorations d'infrastructures. Ciblez les immeubles avec des associations de propriétaires solides et des historiques de charges de copropriété prévisibles.
Pour les locataires devenant propriétaires : un parcours pratique
Si votre horizon est passé de quelques années à une décennie, tracez une transition claire de la location à la propriété.
Étapes à considérer :
- Obtenez une pré-approbation hypothécaire pour fixer un budget ferme et fluidifier les offres
- Comparez le coût total sur la durée : augmentations de loyer vs hypothèque + charges de copropriété
- Présélectionnez 2-3 quartiers adaptés aux écoles/trajets ; visitez plusieurs immeubles
- Inspectez les parties communes et demandez les derniers relevés de charges et détails du fonds de réserve
- Réservez, faites évaluer le bien et finalisez l'acte de vente avec un bureau fiduciaire agréé
Prévoyez un délai de transfert de plusieurs semaines pour un bien d'occasion une fois le financement obtenu ; les délais pour les projets en construction suivent les jalons du promoteur et les calendriers de remise des clés.
Ce que cela signifie pour les prix et les rendements
Une base de résidents prévoyant de rester plus longtemps soutient généralement :
- Une demande d'usage personnel plus profonde dans les quartiers familiaux de milieu et haut de gamme
- Une vacance plus faible et des rendements plus stables là où les équipements et la gouvernance sont solides
- Des primes pour les biens rénovés ou clés en main qui réduisent les frictions pour les familles
La performance des prix reste spécifique à chaque quartier et immeuble. Les nouvelles livraisons peuvent rééquilibrer certains segments, tandis que les ajouts d'infrastructures (extensions du métro, liaisons routières, écoles) catalysent souvent une surperformance des micro-marchés. Utilisez les ventes comparables récentes et les preuves locatives au niveau de l'immeuble pour calibrer vos offres.
Erreurs courantes à éviter
- Ignorer les charges de copropriété. Se concentrer uniquement sur le prix sans modéliser les charges annuelles peut fausser l'accessibilité.
- Négliger l'adéquation école/trajets. Une belle villa loin des trajets quotidiens peut peser sur le temps et le budget sur 10 ans.
- Omettre la pré-approbation hypothécaire. Chercher sans budget ferme affaiblit les offres et risque des retards au transfert.
- Sous-estimer les coûts de transaction. Ne pas prévoir les frais du DLD, l'enregistrement hypothécaire et les évaluations crée des déficits de dernière minute.
- Acheter uniquement sur le rendement brut. La fidélité des locataires et la qualité de la gestion immobilière comptent souvent plus sur une décennie.
Conclusion
La base de résidents de Dubaï mûrit : de plus en plus de gens prévoient d'y construire une vie à long terme, et pas seulement de passer. Ce changement récompense les quartiers dotés de solides infrastructures, d'une gestion de qualité et d'équipements adaptés aux familles — et il fait pencher la balance vers la propriété pour beaucoup de ceux qui prévoient de rester 10 ans ou plus. Que vous amélioriez votre logement ou optimisiez un portefeuille, alignez vos décisions sur une vision décennale de la qualité de vie, du coût et de la résilience.