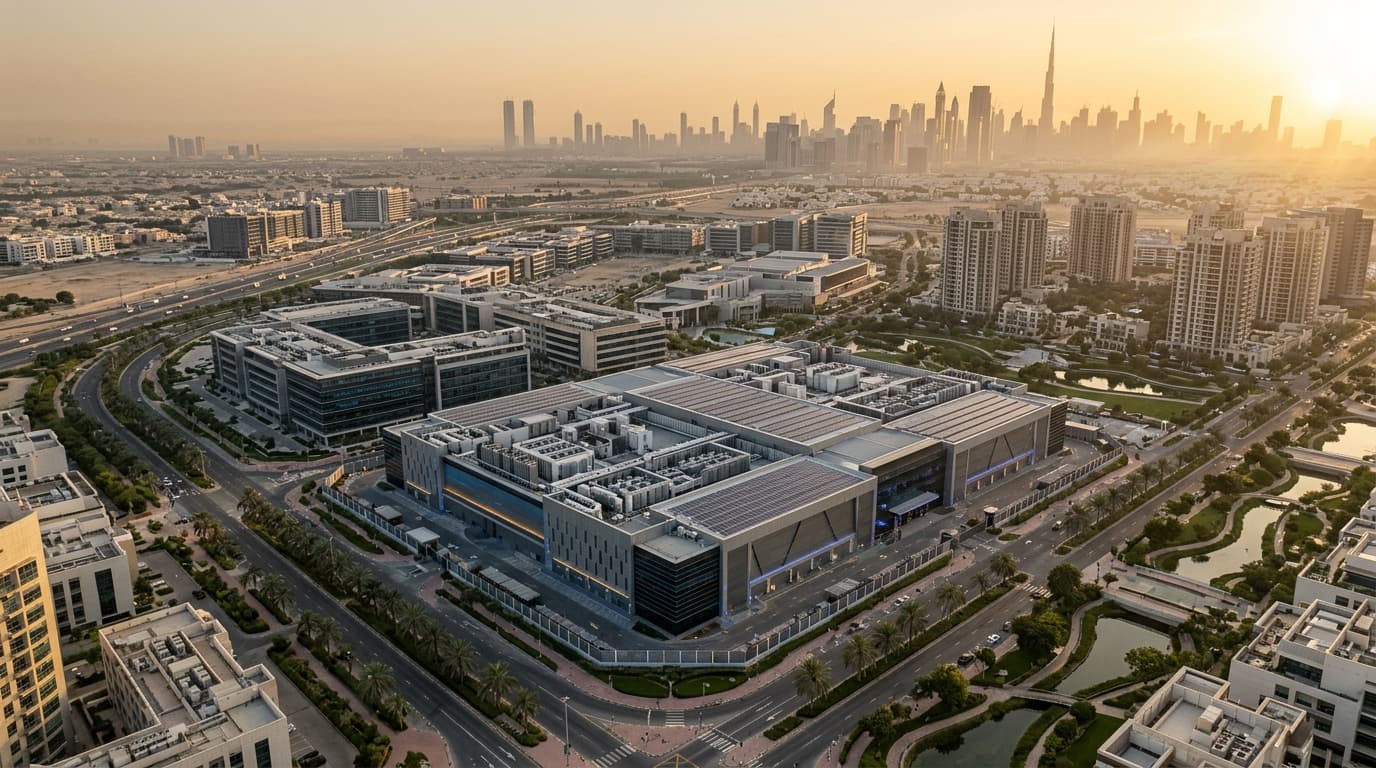
L’intelligence artificielle est passée des laboratoires aux infrastructures à grande échelle, et Dubaï se positionne rapidement pour la puissance de calcul et le stockage qui la soutiennent. Derrière chaque exécution de modèle et chaque requête d’inférence se cache une empreinte physique : centres de données à forte puissance, sites edge interconnectés et actifs immobiliers résilients avec refroidissement spécialisé.
Pour les investisseurs et utilisateurs, l’infrastructure IA n’est plus un sujet technologique de niche — c’est une thématique immobilière. Elle influe sur la valeur des terrains proches des postes électriques, stimule la demande pour des parcelles industrielles et des immeubles commerciaux hautement spécifiés, et crée de nouveaux schémas de location et de financement. Ce guide détaille ce qui importe, où cela se passe et comment positionner le capital.
Pourquoi l’IA reconfigure la demande d’espace
L’entraînement et l’inférence IA exigent une puissance de calcul dense, une alimentation stable et une faible latence. Cela se traduit par des caractéristiques immobilières spécifiques, rares et en hausse de valeur.
- Densité de puissance élevée : les sites visent couramment des dizaines de mégawatts (MW) par campus, avec des charges par rack bien supérieures aux salles d’entreprise traditionnelles.
- Refroidissement et gestion thermique : systèmes liquides et air avancés, hauteurs sous plafond généreuses et configurations permettant le confinement des allées chaudes/froides.
- Connectivité : des itinéraires fibre diversifiés et la proximité des points d’échange internet réduisent la latence pour les charges IA et la diffusion de contenus.
- Zonage et résilience : parcelles autorisant groupes électrogènes, postes électriques et opérations 24/7 avec des SLA de disponibilité stricts.
Il en résulte une bifurcation : des campus hyperscale sur des terrains adjacents aux réseaux, et de plus petits nœuds edge intégrés dans les quartiers d’affaires pour les applications sensibles à la latence.
Où s’insèrent les centres de données IA sur la carte de Dubaï ?
Les zones de l’économie numérique et les corridors logistiques de Dubaï sont des candidats naturels, car ils combinent connectivité, services publics et régulation pro‑innovation.
- Dubai Silicon Oasis (DSO) : écosystème technologique conçu à dessein, avec une planification favorable aux données, une fibre établie et, par endroits, un accès au refroidissement urbain.
- Dubai Internet City/cluster TECOM : solide dorsale réseau pour les charges d’entreprise et de contenu ; adapté aux sites edge et aux opportunités de rétrofit.
- Dubai South : vaste réserve foncière, proximité de la logistique aérienne et capacité énergétique croissante — attrayant pour des développements de type campus.
- Jebel Ali et zones industrielles adjacentes : accès au port, aux infrastructures électriques et à des parcelles, adaptées aux réalisations sur mesure ou aux co‑locations en coque.
Les hyperscalers et fournisseurs cloud régionaux augmentent la capacité aux Émirats, avec de nouvelles zones régionales et des domaines de disponibilité qui entrent en service. Les opérateurs divulguent rarement des adresses exactes pour des raisons de sécurité, mais le schéma est clair : proximité des postes, de la fibre noire et des sources de refroidissement.
Énergie, refroidissement et foncier : les contraintes qui fixent la valeur
Les services publics sont la variable d’underwriting principale pour des espaces compatibles IA. Les développeurs et investisseurs se concentrent sur :
- Capacité électrique et délais : allocations de DEWA, délais de réalisation des postes, et possibilité d’échelonner la livraison de puissance (p. ex., tranches de 10–20 MW).
- Redondance : conception N+1/N+N, doubles alimentations et génération sur site pour les urgences dans le cadre réglementaire.
- Stratégie de refroidissement : refroidissement urbain (là où c’est possible), groupes froids à haut rendement, et préparation aux racks à refroidissement liquide à mesure que les densités augmentent.
- Charges au sol et hauteurs libres : CVC/MEP lourds, salles batteries et groupes électrogènes exigent des tolérances structurelles supérieures aux entrepôts ou bureaux classiques.
- Titre foncier et zonage : parcelles en pleine propriété ou baux emphytéotiques dans des zones désignées autorisant l’usage « data centre », enveloppes acoustiques et logistique 24/7.
Ces contraintes réduisent l’offre réellement exploitable et peuvent relever la valeur des terrains et les loyers des parcelles et coques qualifiées par rapport au stock industriel généraliste.
Modèles locatifs et structures de transaction
Les centres de données IA sont intensifs en capital et se négocient généralement sur des termes plus longs que les baux commerciaux standard. Les structures courantes incluent :
- Build‑to‑Suit (BTS) : le propriétaire/développeur livre une coque alimentée ou une installation clé en main à un opérateur via un bail long avec paliers de loyers.
- Sale‑Leaseback : l’opérateur vend l’actif immobilier pour libérer du capital mais conserve un bail opérationnel long, souvent avec indexations liées à l’IPC.
- Co‑location : le bailleur fournit espace, puissance et refroidissement ; les entreprises et locataires IA louent de la capacité (au MW ou au rack) via des contrats de service.
- Coque alimentée (Powered Shell) : le bailleur livre l’enveloppe, les planchers et les interfaces utilités ; le preneur finance l’aménagement des salles blanches et du MEP.
Les conditions commerciales typiques reflètent une analyse de crédit renforcée, des remises partielles par phases et des jalons de performance liés à la livraison de puissance. Le transfert d’un bien en pleine propriété implique les 4% de frais de transfert du Dubai Land Department (calculés sur la valeur du bien), plus des frais administratifs et de trustee. Dans de nombreuses zones franches, des baux fonciers de long terme sont plus fréquents que la pleine propriété pour les sites à forte intensité de services.
Impact sur les loyers, rendements et classes d’actifs adjacentes
Le déploiement IA touche au‑delà des salles IT. Il se répercute sur les marchés industriel, de bureaux et résidentiel.
- Industriel/logistique : les parcelles bien spécifiées proches de la puissance et de la fibre peuvent commander une prime par rapport aux entrepôts traditionnels. Les infrastructures numériques stabilisées à bail long peuvent se négocier à des rendements généralement observés entre le milieu et le haut de la fourchette à un chiffre, selon le risque de contrepartie et la durée (fourchettes indicatives, non garanties).
- Bureaux : la demande pour des salles edge, nœuds réseau et rétrofits MEP haut de gamme peut soutenir des primes de loyer dans certains immeubles avec puissance robuste et colonnes techniques suffisantes. Les rendements de bureaux à Dubaï se situent souvent dans le milieu de la fourchette à un chiffre (indicatif), avec des variations selon le standing et l’emplacement.
- Résidentiel : les acteurs de l’IA et du cloud amènent des talents qualifiés ; cela peut soutenir l’absorption dans le segment moyen à supérieur près des corridors technologiques. Les impacts sont localisés mais additionnels dans les sous‑marchés tendus.
- Hôtellerie/courts séjours : les phases de mise en service amènent des vagues d’entrepreneurs et de fournisseurs, soutenant l’occupation près des sites de construction.
Les investisseurs devraient modéliser le potentiel lié à l’usage spécialisé face à l’intensité du capex et au risque de relocation.
Campus hyperscale vs edge vs rétrofit : quelle voie pour votre thèse ?
| Modèle | Taille typique | Profil énergétique | Biais d’emplacement | Intensité capex | Style de bail |
|---|---|---|---|---|---|
| Campus hyperscale | 20–100+ MW sur plusieurs phases | Densité la plus élevée, livraison échelonnée | Périphérie/industriel près des postes | La plus élevée | Long BTS ou bail emphytéotique |
| Edge/Hub de données | 1–10 MW | Moyenne à élevée | Quartiers d’affaires/parcs technos | Moyenne | Co‑lo/à base de MSA |
| Rétrofit/Coque alimentée | Variable | Évolutif | Bureaux/industriel existants avec services puissants | Moyenne à élevée (sélectif) | De coque alimentée à clé en main |
Principes réglementaires et de planification à Dubaï
- Propriété et usage du sol : les investisseurs étrangers peuvent acquérir des biens en pleine propriété dans des zones désignées ; ailleurs, le bail de long terme est courant. De nombreuses parcelles adaptées aux data centers se trouvent en zones franches avec leurs propres processus d’urbanisme parallèlement à Dubai Municipality.
- Services publics : les allocations de puissance et les délais sont coordonnés avec DEWA ; le refroidissement peut impliquer des opérateurs de réseaux urbains ou des systèmes sur site soumis à permis.
- Autorisations : les data centers sont des usages commerciaux/industriels nécessitant des NOC de conception, des études environnementales, des approbations incendie et sécurité, et la conformité aux codes locaux du bâtiment.
- Structure d’entreprise : la détention à 100% par des sociétés étrangères est permise dans de nombreux secteurs et zones franches ; les investisseurs doivent aligner la structure juridique avec le titre foncier et la licence opérationnelle.
Étant donné la technicité des exigences de conception, un dialogue précoce avec les services et autorités aide à sécuriser les plannings et le capex.
Opportunités selon les profils d’investisseurs
- Réserves foncières près de la puissance et de la fibre : cibler des parcelles avec des délais réalistes pour les mises à niveau des postes et une connectivité à double chemin.
- Développer des coques alimentées : livrer des enveloppes flexibles avec interfaces MEP évolutives ; attirer des locataires qui financent l’aménagement des salles blanches.
- S’associer avec des opérateurs : des coentreprises peuvent marier capital, expertise opérationnelle et pipeline de locataires.
- Jeux adjacents : acquérir des bâtiments logistiques pour la mise en scène des équipements, ou du résidentiel près des corridors technos pour capter la demande du personnel.
- Véhicules de revenu : des installations stabilisées peuvent convenir aux REITs ou mandats orientés revenus recherchant des baux longs avec fortes signatures.
Chaque voie comporte des risques distincts : livraison de puissance, profondeur de pré‑commercialisation, obsolescence (à mesure que les densités par rack augmentent) et valeur résiduelle en cas de relocation à des usages non data.
Liste de contrôle de due diligence pour des actifs prêts pour l’IA
- Puissance : confirmation écrite de l’allocation, de la conception de redondance et des dates d’énergisation ; coûts de raccordement au réseau et répartition des charges.
- Refroidissement : indicateurs d’efficacité (p. ex., objectifs de PUE indicatifs), préparation au refroidissement liquide et considérations d’usage de l’eau.
- Connectivité : diversité des entrées fibre, options de meet‑me, latence vers les points de peering clés et neutralité opérateurs.
- Structure et enveloppe : charges admissibles, épaisseur des dalles, hauteurs libres, charges de toiture pour groupes froids et contrôle des vibrations.
- Juridique : autorisations d’usage du sol, servitudes pour les utilités, permis environnementaux et mécanismes d’indexation dans les baux.
- Commerciaux : qualité de crédit de l’opérateur/locataire principal, droits de step‑in, garanties de bonne exécution et clauses d’indexation.
- Sortie : scénarios de reversion, usages alternatifs et capex requis pour une remise sur le marché.
Pipeline : à surveiller d’ici 2028
- Extension des réseaux : de nouveaux postes et feeders desservant les corridors technos débloqueront des livraisons de campus par phases.
- Adoption du refroidissement liquide : avec la hausse des densités par rack, les conceptions basculeront vers des systèmes hybrides ou entièrement liquides, impactant capex et configurations.
- Plus de zones cloud régionales : des zones de disponibilité supplémentaires améliorent la résilience et accélèrent la migration des entreprises, renforçant la demande de co‑location.
- Indicateurs de durabilité : l’efficacité et le reporting carbone influenceront la sélection des locataires et les coûts de financement.
- Prolifération de l’edge : streaming, gaming, fintech et inférence IA pousseront de plus petits nœuds dans des bureaux premium et parcs technologiques.
Erreurs courantes à éviter
- Sous‑estimer les délais de mise sous tension. L’énergisation et la livraison d’un poste peuvent prendre plus de temps que le bâtiment lui‑même.
- Ignorer l’évolution du refroidissement. Les conceptions incapables d’accueillir le refroidissement liquide risquent une obsolescence rapide.
- Surpayer des parcelles non viables. Des lacunes en fibre et en zonage peuvent annuler des économies foncières apparentes.
- Signer des baux standards. L’infrastructure data requiert des SLA adaptés, des droits de step‑in et une indexation — les formulaires génériques créent des frictions futures.
- Omettre la planification de sortie. Si un locataire data part, l’usage résiduel et le coût de rétrofit déterminent le véritable downside.
Conclusion
L’IA a fait passer l’infrastructure numérique d’un poste de back‑office à une thématique immobilière de premier plan à Dubaï. Les gagnants seront les investisseurs et utilisateurs qui sécurisent puissance, refroidissement et connectivité avec des calendriers bancables, structurent des baux adaptés à des usages de longue durée, et choisissent des emplacements où l’écosystème — services, talents et régulation — soutient une création de valeur composée. Si vous explorez l’acquisition foncière, des coques alimentées ou des opportunités de co‑location, alignez‑vous tôt avec les services et des conseillers spécialisés pour transformer la vague IA en revenu durable.