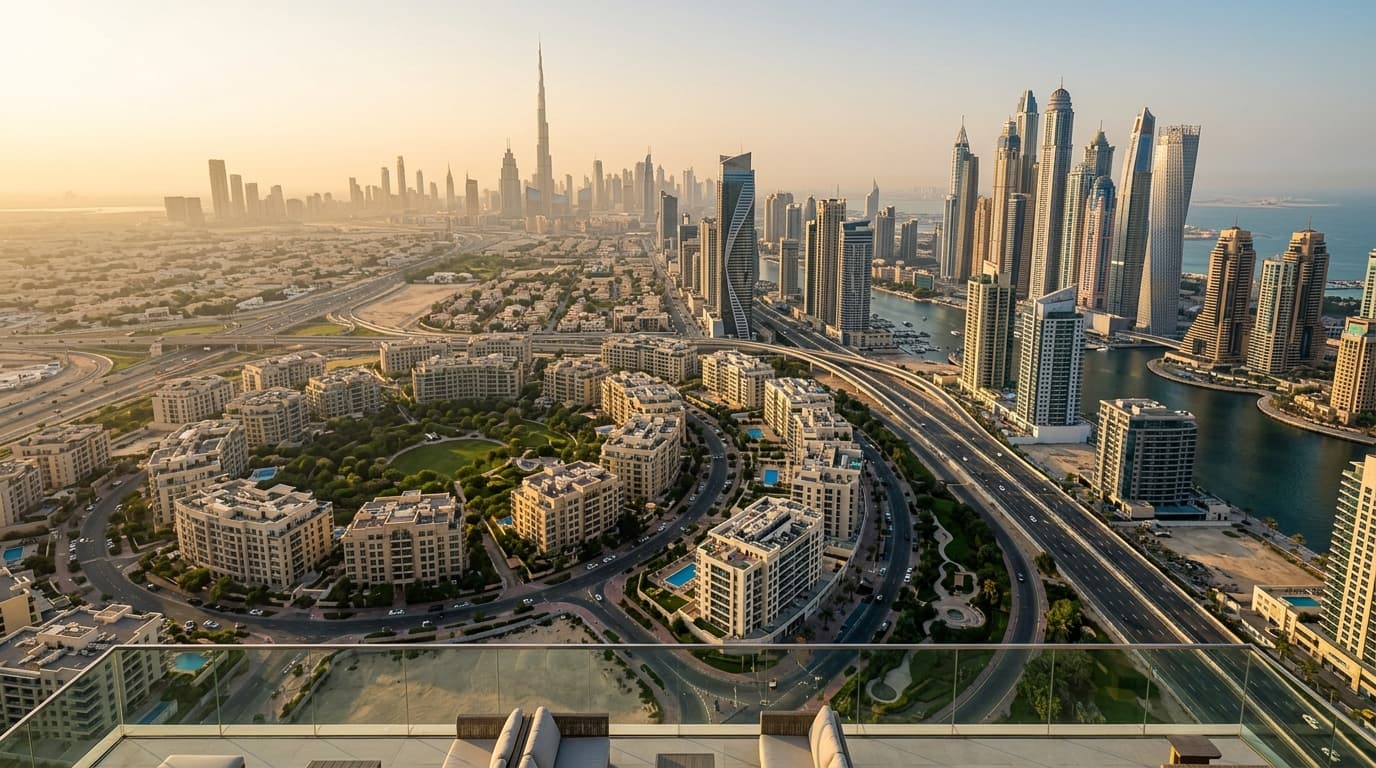
Tiền thuê theo tháng ở Dubai đã phát triển vượt ra ngoài hình thức một hoặc hai tờ séc trả sau truyền thống. Hiện nay, nhiều chủ nhà vẫn ưa chuộng 1–4 tờ séc, nhưng ghi nợ trực tiếp hàng tháng thông qua Hệ thống Ghi nợ Trực tiếp (DDS) của Ejari ngày càng phổ biến khi được thỏa thuận trong hợp đồng. Hiểu rõ chi phí hàng tháng thực tế, từ tiền đặt cọc đến phí tiện ích, sẽ giúp bạn lập ngân sách chính xác và tránh bất ngờ.
Hướng dẫn này nêu khung giá thuê điển hình tại các cộng đồng phổ biến, cách hoạt động của thanh toán hàng tháng, toàn bộ chi phí trả trước và định kỳ, các quy tắc của RERA về gia hạn và tăng giá, cùng chiến lược đàm phán để có điều khoản tốt hơn.
Cách thức hoạt động của thuê theo tháng ở Dubai
Tại Dubai, tiền thuê được xác định theo năm về mặt pháp lý nhưng có thể chia thành nhiều đợt nếu hai bên đồng ý. Trước đây, chủ nhà thu 1–4 tờ séc trả sau. Ngày nay, bạn thường có thể đàm phán thanh toán hàng tháng qua Ejari Direct Debit System (DDS). Mấu chốt là ghi rõ cấu trúc thanh toán vào hợp đồng thuê trước khi ký.
- Tiền thuê theo năm là cơ sở pháp lý; trả góp chỉ là lịch thanh toán, không phải hợp đồng thuê riêng lẻ.
- DDS hàng tháng yêu cầu hợp đồng Ejari còn hiệu lực và mỗi khoản sẽ tự động trích nợ theo lịch đã thỏa thuận.
- Một số chủ nhà có thể tính phụ phí nhỏ khi chia nhiều đợt (ví dụ: hàng tháng so với 1 tờ séc) để bù rủi ro cảm nhận.
- Luôn làm rõ thời gian ân hạn thanh toán trễ và các khoản phí bằng văn bản.
Mẹo: Nếu chủ nhà còn do dự về thanh toán hàng tháng, đề nghị mức thuê năm cao hơn một chút hoặc đặt cọc bảo đảm lớn hơn có thể giúp chốt điều khoản DDS.
Khung giá thuê theo tháng tham khảo theo từng cộng đồng
Giá thực tế thay đổi theo tòa nhà, tầm nhìn, tầng và mức hoàn thiện. Dưới đây là các khoảng giá theo năm thường thấy trên thị trường; chia cho 12 để ước tính theo tháng:
- Studio: International City ~ AED 28k–45k; JVC ~ AED 40k–60k; Downtown ~ AED 70k–100k
- 1-bedroom: JLT ~ AED 70k–100k; Dubai Marina ~ AED 80k–130k; Downtown ~ AED 110k–170k
- 2-bedroom: JVC ~ AED 75k–120k; Dubai Marina ~ AED 120k–200k; Downtown ~ AED 160k–260k
- Villas/Townhouses: Town Square ~ AED 120k–220k; DAMAC Hills 2 ~ AED 90k–160k; Arabian Ranches ~ AED 250k–400k+
Ví dụ minh hoạ: Một căn 1BR ở JLT giá AED 90,000/năm sẽ khoảng AED 7,500/tháng nếu trả đều 12 kỳ. Nếu chủ nhà định giá cao hơn do trả góp (ví dụ +2–5%), tiền thuê theo tháng có thể nhỉnh hơn.
So sánh các cấu trúc thanh toán
Chọn kế hoạch thanh toán phù hợp với dòng tiền và lợi thế đàm phán của bạn. Nhiều chủ nhà vẫn báo giá thấp hơn nếu trả ít séc.
| Kế hoạch thanh toán | Tác động tới dòng tiền | Mức giá điển hình | Mức chấp nhận của chủ nhà | Thủ tục/xử lý |
|---|---|---|---|---|
| 1 séc (cả năm) | Chi trả lớn nhất ban đầu | Thường là giá năm thấp nhất | Rất phổ biến | Tối thiểu |
| 2–4 séc | Trung bình | Phụ phí nhẹ so với 1 séc | Rất phổ biến | Thấp |
| Hàng tháng qua DDS | Dễ chịu nhất cho dòng tiền | Thường có phụ phí nhỏ | Ngày càng phổ biến nếu thỏa thuận | Áp dụng xử lý DDS/ngân hàng |
Lưu ý:
- Séc trả sau phải khớp với các kỳ và ngày trong hợp đồng.
- DDS giảm xử lý séc; đảm bảo tài khoản có tiền vào ngày trích nợ.
- Bất kỳ phụ phí nào phải được nêu rõ trong hợp đồng thuê.
Tổng chi phí khi vào ở (ngoài tiền thuê hàng tháng)
Khi lập ngân sách thuê theo tháng, hãy tính cả chi phí một lần và định kỳ mà hầu hết người thuê gặp phải:
Chi phí một lần khi vào ở (ước tính):
- Đặt cọc: Thường 5% tiền thuê năm (nhà không nội thất) hoặc 10% (có nội thất), hoàn lại khi trả nhà.
- Phí môi giới: Thường khoảng 5% tiền thuê năm hoặc mức tối thiểu cố định thỏa thuận với môi giới, cộng VAT nếu có.
- Đăng ký Ejari: Thường AED 220–250 bao gồm phí gõ, thanh toán một lần khi phát hành hoặc gia hạn hợp đồng.
- Đặt cọc DEWA (nước/điện): Thường AED 2,000 cho căn hộ và AED 4,000 cho biệt thự, được hoàn lại.
- Đặt cọc district cooling/chiller (nếu áp dụng): Thường AED 1,000–2,500 tùy nhà cung cấp.
Hàng tháng/định kỳ:
- Kỳ thanh toán tiền thuê theo hợp đồng (séc hoặc DDS).
- Phí nhà ở (housing fee): Bằng 5% tiền thuê năm, thu hàng tháng qua DEWA (xấp xỉ 0,416%/tháng của tiền thuê năm).
- Tiện ích: Theo mức tiêu thụ và biểu giá; district cooling có phí công suất cố định cộng tiêu thụ nếu áp dụng.
- Internet/TV: Gói cước tùy nhà cung cấp và tốc độ.
Mẹo: Hỏi chủ nhà hóa đơn tiện ích hoặc phí công suất gần đây để ước lượng chi tiêu hàng tháng.
Quy trình thuê và hồ sơ
Một hợp đồng thuê điển hình ở Dubai diễn ra theo trình tự sau:
- Chào giá và chấp thuận: Thống nhất tiền thuê năm và số kỳ thanh toán (séc hoặc DDS hàng tháng), ngày bắt đầu, và các hạng mục đi kèm.
- Ký và thanh toán: Trả đặt cọc, phí môi giới, và kỳ tiền thuê đầu tiên. Giữ lại biên lai chính thức.
- Đăng ký Ejari: Bắt buộc để hợp thức hóa hợp đồng và mở tiện ích; một trong hai bên có thể đăng ký, nhưng phải thực hiện.
- Tiện ích và giấy phép vào ở: Đăng ký DEWA, district cooling (nếu có), và giấy phép vào ở của cộng đồng (nếu yêu cầu).
Giấy tờ thường cần:
- Hộ chiếu và visa cư trú (hoặc giấy phép nhập cảnh nếu mới đến UAE)
- Emirates ID (hoặc giấy hẹn nếu mới cấp)
- Bằng chứng địa chỉ để mở tiện ích (hợp đồng Ejari)
Lưu ý: Cho thuê lại hoặc ở ghép cần sự chấp thuận của chủ nhà và Ejari hợp lệ; luôn hợp thức hóa để tuân thủ quy định.
Gia hạn, tăng giá thuê và thời hạn thông báo
Khung thuê của Dubai hướng tới tính ổn định khi gia hạn:
- Thông báo: Bất kỳ thay đổi điều khoản hợp đồng (kể cả giá thuê) phải được thông báo bằng văn bản ít nhất 90 ngày trước khi hết hạn, trừ khi hai bên thỏa thuận khác.
- Chỉ số và Công cụ tính tiền thuê của RERA: Mức tăng cho phép phụ thuộc vào việc tiền thuê hiện tại của bạn so với dải giá thị trường do RERA tính cho căn hộ của bạn. Nếu bạn đang trong một phạm vi nhất định, có thể không được tăng; nếu thấp đáng kể, có thể được tăng nhưng có trần.
- Chấm dứt sớm: Không được luật quy định cụ thể; hợp đồng thường có khoản phạt (thường hai tháng tiền thuê), nhưng có thể đàm phán khi ký.
Việc cần làm: Kiểm tra công cụ tính của RERA trước khi chấp nhận tăng giá và lưu tất cả thông báo, phản hồi bằng văn bản.
Chiến lược đàm phán để giảm chi tiêu hàng tháng
- Đề nghị ít séc hơn (hoặc khoản đầu lớn hơn) đổi lấy mức giá năm thấp hơn.
- Đề xuất hợp đồng 13 tháng với cùng giá năm để giảm chi phí bình quân tháng.
- Khóa kỳ hạn hai năm với mức giá định trước hoặc trần tăng nếu chủ nhà linh hoạt.
- Chứng minh hồ sơ người thuê tốt: công việc ổn định, thanh toán đúng hạn, lịch sử sạch.
- Canh thời điểm tìm nhà trái mùa (ví dụ: ngay sau mùa hè), khi một số chủ nhà linh hoạt hơn.
Tính chi phí hàng tháng thực tế
Để ước tính con số hàng tháng trọn gói, cộng các thành phần sau:
1) Tiền thuê cơ bản theo tháng: Tiền thuê năm ÷ 12 (điều chỉnh nếu chủ nhà tính phụ phí cho DDS hàng tháng).
2) Phí nhà ở: 5% tiền thuê năm ÷ 12.
3) Tiện ích trung bình hàng tháng: Dựa trên hóa đơn trước đó hoặc ước tính của nhà cung cấp (bao gồm phí công suất district cooling nếu áp dụng).
4) Phân bổ chi phí một lần: Trải đều chi phí Ejari, phí môi giới và các khoản đặt cọc theo thời gian bạn dự định ở để lập ngân sách (đặt cọc được hoàn lại, có thể trừ khấu trừ).
Kết quả: Ngân sách hàng tháng thực tế phản ánh cả tiền thuê và chi phí sinh hoạt. Nếu dùng DDS, tính thêm các phí ngân hàng/xử lý nhỏ được nêu trong ủy quyền.
Những sai lầm thường gặp cần tránh
- Bỏ qua phí nhà ở 5%. Phí này được tính hàng tháng qua DEWA và có thể ảnh hưởng lớn đến ngân sách.
- Chấp nhận tăng giá thuê mà không kiểm tra RERA. Luôn xác minh mức tăng cho phép bằng công cụ tính của RERA trước khi đồng ý.
- Bỏ sót phí chiller/district cooling. Phí công suất và tiêu thụ có thể đáng kể ở một số tòa.
- Không đưa điều khoản thanh toán vào hợp đồng. Nếu muốn DDS hàng tháng, phải ghi rõ trong hợp đồng trước khi ký.
- Bỏ qua biên bản kiểm kê khi vào ở. Thiếu bằng chứng có thể dẫn đến khấu trừ đặt cọc không công bằng khi trả nhà.
Kết luận
Thuê theo tháng ở Dubai là khả thi và ngày càng phổ biến qua DDS khi được đàm phán ngay từ đầu, nhưng “món hời” là sự cân bằng giữa giá, số kỳ thanh toán và tính chắc chắn. Hãy biết tổng chi hàng tháng của bạn, dùng công cụ RERA khi gia hạn, và ghi chép mọi thứ. Với điều khoản rõ ràng và chiến lược phù hợp, bạn có thể tìm được ngôi nhà vừa vặn với cả lối sống lẫn dòng tiền của mình.