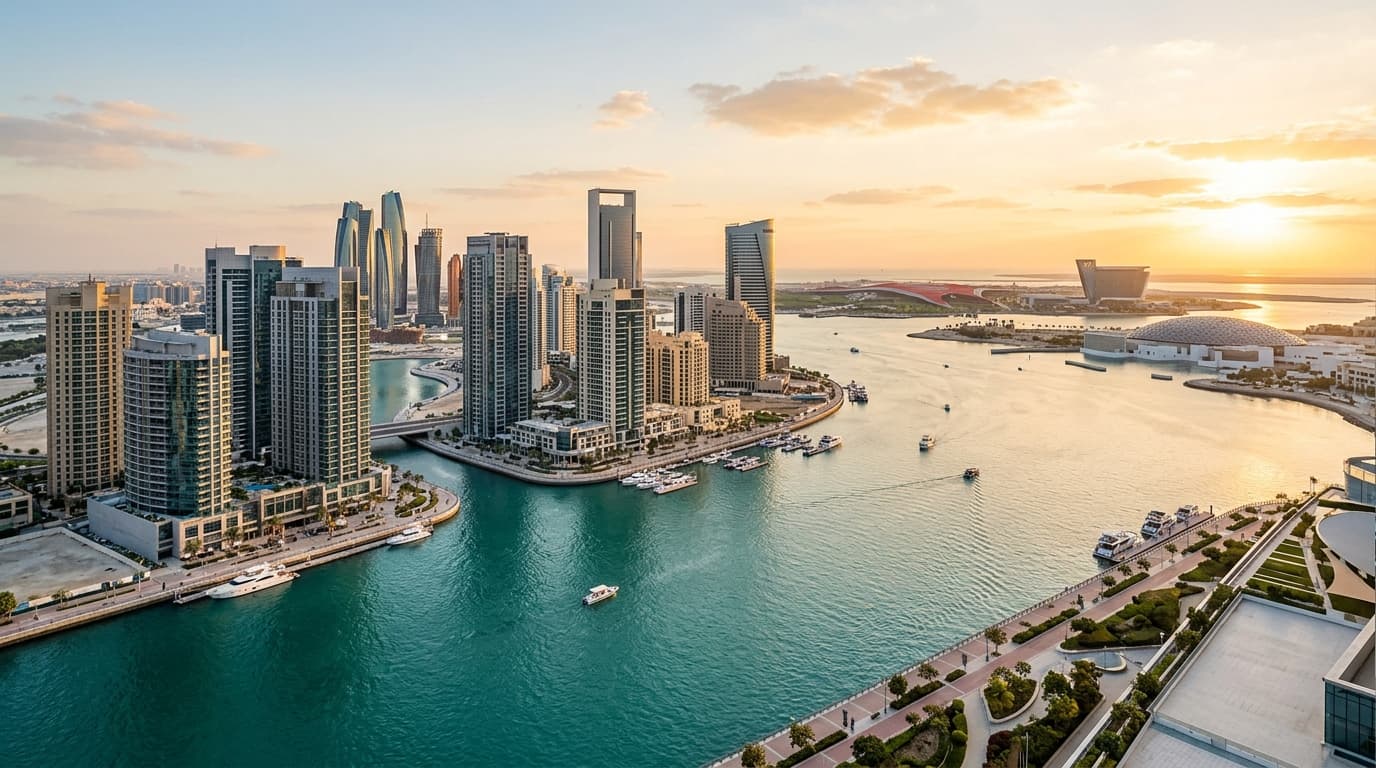
Abu Dhabi đã âm thầm trở thành một trong những thị trường bất động sản có tính thanh khoản và minh bạch nhất tại vùng Vịnh, cho phép người nước ngoài sở hữu freehold trong các khu vực đầu tư được chỉ định, cùng bối cảnh cho thuê ổn định, chú trọng lợi suất. Dù bạn là người mua để ở tìm kiếm lối sống ven biển hay nhà đầu tư hướng tới dòng thu nhập và bảo toàn vốn dài hạn, nắm rõ quy định, chi phí và quy trình sẽ giúp giao dịch suôn sẻ.
Hướng dẫn này chắt lọc cách người nước ngoài có thể mua bất động sản tại Abu Dhabi vào năm 2026—nơi bạn có thể sở hữu, chi phí điển hình, lộ trình từng bước từ đặt cọc tới sổ hồng, và cách đồng bộ việc mua với các lựa chọn cư trú như UAE Golden Visa.
Ai có thể mua và mua ở đâu: Quy định sở hữu tại Abu Dhabi cho người nước ngoài
Người nước ngoài có thể mua và sở hữu bất động sản freehold tại Abu Dhabi trong các khu vực đầu tư được chỉ định. Một thay đổi trong luật bất động sản năm 2019 cho phép người nước ngoài nắm toàn quyền sở hữu freehold (bao gồm cả đất) trong các khu này, đưa Abu Dhabi ngang tầm các thị trường hàng đầu thế giới.
Các khu đầu tư lớn nơi người nước ngoài thường mua gồm:
- Al Reem Island
- Saadiyat Island
- Yas Island
- Al Maryah Island
- Al Raha Beach
- Masdar City
- Al Reef
- Al Ghadeer (trên ranh Abu Dhabi–Dubai)
Ngoài các khu này, có thể áp dụng các hình thức sở hữu hoặc hạn chế khác nhau. Luôn xác minh hình thức quyền sử dụng đất của dự án trên hệ thống DARI (bất động sản Abu Dhabi) hoặc qua môi giới trước khi cam kết.
Cư trú: Mua bất động sản không tự động cấp quyền cư trú. Tuy nhiên, khoản đầu tư bất động sản đủ điều kiện có thể hỗ trợ cư trú dài hạn theo quy định UAE Golden Visa (xem mục Visa).
Chi phí và lệ phí điển hình khi mua ở Abu Dhabi
Hãy dự trù chi phí mua một lần và chi phí sở hữu định kỳ. Con số chính xác thay đổi theo dự án và chính sách ngân hàng, vì vậy hãy coi các mức dưới đây là khoảng tham chiếu.
Chi phí mua một lần (nhà sẵn sàng ở và off-plan):
- Phí đăng ký Abu Dhabi: Thường là 2% giá mua, nộp cho Department of Municipalities and Transport (DMT)/Abu Dhabi Municipality. Với off-plan, thường áp dụng 2% đăng ký trên Hợp Đồng Mua Bán (SPA).
- Phí môi giới: Thường khoảng 2% giá mua (cộng VAT nếu có), tùy thỏa thuận.
- NOC/Phí hành chính của chủ đầu tư: Thường AED 500–5,000+ tùy chủ đầu tư và cộng đồng.
- Chuyển nhượng/pháp lý: Nếu bạn thuê đơn vị làm thủ tục hoặc luật sư, hãy dự trù mức phí cố định đã thỏa thuận.
- Liên quan ngân hàng (nếu vay thế chấp): Phí sắp xếp khoản vay thường ~1% số tiền vay; thẩm định giá thường AED 2,500–3,500; phí đăng ký thế chấp của chính phủ áp dụng theo biểu phí hiện hành của DMT (xác nhận tại thời điểm nộp hồ sơ).
Chi phí sở hữu định kỳ:
- Phí dịch vụ: Căn hộ thường ở mức tham chiếu AED 10–25 mỗi sq ft mỗi năm; biệt thự/nhà liền kề thay đổi theo cộng đồng và phương pháp tính diện tích/BUA. Luôn yêu cầu lịch phí dịch vụ mới nhất từ chủ đầu tư hoặc Ban Quản trị (Owners Association).
- Tiện ích: Phí kết nối và tiêu thụ ADDC theo mức sử dụng và biểu giá.
- Chi phí cho thuê (nếu cho thuê lại): Phí tiếp thị, cho thuê và quản lý tài sản theo thỏa thuận; đăng ký hợp đồng thuê qua hệ thống Abu Dhabi (trước đây là Tawtheeq) là bắt buộc để hợp đồng có hiệu lực.
Abu Dhabi không áp thuế tài sản hàng năm. Phí đăng ký và hành chính về cơ bản là một lần, trừ khi bạn giao dịch lại.
Từng bước: Cách người nước ngoài mua bất động sản tại Abu Dhabi
1) Phê duyệt trước và lập ngân sách
- Nếu vay, hãy xin phê duyệt trước khoản vay thế chấp từ ngân hàng để cố định ngân sách và thời gian. Phê duyệt trước thường có hiệu lực trong thời gian giới hạn (ví dụ 60–90 ngày) tùy chính sách ngân hàng.
2) Lập danh sách rút gọn và thẩm định
- Xác minh đủ điều kiện freehold (khu đầu tư), uy tín chủ đầu tư, phí dịch vụ, tiến độ bàn giao (đối với off-plan), và giao dịch so sánh gần đây qua môi giới của bạn.
3) Đề nghị và đặt chỗ
- Thống nhất giá, hạng mục bao gồm, và thời hạn hoàn tất. Với tài sản sẵn sàng ở, các bên ký Biên Bản Ghi Nhớ (MOU) và người mua thường đặt cọc đảm bảo (thường ~10%) được giữ theo thỏa thuận cho đến khi chuyển nhượng.
4) NOC và sắp xếp thanh toán
- Bên bán xin NOC của chủ đầu tư xác nhận không còn nghĩa vụ tồn đọng. Các bên đặt lịch chuyển nhượng tại văn phòng chủ đầu tư hoặc trung tâm dịch vụ DMT; nhiều bước đã được số hóa qua nền tảng DARI.
5) Chuyển nhượng và thanh toán
- Người mua thanh toán phần còn lại, phí đăng ký và các phí đã thỏa thuận. Với giao dịch có thế chấp, ngân hàng sẽ tất toán khoản vay của bên bán (nếu có) và đăng ký thế chấp mới của bên mua.
6) Cấp sổ (title deed)
- DMT/DARI cấp sổ điện tử đứng tên người mua. Với off-plan, SPA của bạn được đăng ký và sổ cuối cùng được cấp khi tòa nhà hoàn thành và bàn giao.
Mẹo: Giữ sẵn toàn bộ biên lai thanh toán và phê duyệt (gồm thẩm định ngân hàng và thư chào cuối) để tránh chậm trễ vào ngày chuyển nhượng.
Tài chính: Tỷ lệ vay trên giá trị (LTV), lãi suất và tiêu chí ngân hàng
Hướng dẫn loan-to-value (LTV) của Ngân hàng Trung ương UAE áp dụng trên toàn quốc:
- Ngôi nhà đầu tiên cho người nước ngoài đến AED 5 million: tối đa 80% LTV (tức đặt cọc 20%), tùy phê duyệt ngân hàng.
- Ngôi nhà đầu tiên cho người nước ngoài trên AED 5 million: tối đa 70% LTV.
- Bất động sản tiếp theo: thường LTV thấp hơn.
Khoản vay cho off-plan bị giới hạn hơn; nhiều người mua dùng kế hoạch thanh toán của chủ đầu tư và chuyển sang khoản vay thế chấp thông thường khi bàn giao nếu được phép. Ngân hàng sẽ đánh giá tỷ lệ gánh nặng nợ, sự ổn định thu nhập, hồ sơ nhà tuyển dụng và định giá tài sản. Ngoài lãi suất, hãy so sánh:
- Phí sắp xếp khoản vay và phí thẩm định
- Phí tất toán sớm/thanh toán trước một phần
- Giai đoạn lãi cố định so với thả nổi và lãi suất sau giai đoạn cố định
- Yêu cầu bảo hiểm (nhân thọ/tài sản)
Dành đủ thời gian cho khâu thẩm định và kiểm tra tuân thủ của ngân hàng để đảm bảo tiến độ chuyển nhượng.
Off-plan so với tài sản sẵn sàng ở tại Abu Dhabi
Cả hai đều phù hợp với người nước ngoài; lựa chọn phụ thuộc vào dòng tiền, thời hạn nhận nhà và khẩu vị rủi ro.
| Yếu tố | Off-plan | Sẵn sàng/Đã hoàn thành |
|---|---|---|
| Giá vào | Thường có ưu đãi mở bán và thanh toán theo giai đoạn | Thanh toán đủ khi chuyển nhượng (hoặc vay thế chấp) |
| Đăng ký | Đăng ký SPA (thường 2%) qua DARI; sổ cuối khi bàn giao | Cấp sổ ngay khi chuyển nhượng |
| Dòng tiền | Thanh toán theo tiến độ; có kế hoạch sau bàn giao ở một số dự án | Phát sinh ngay phí dịch vụ và tiện ích |
| Thu nhập cho thuê | Bắt đầu sau bàn giao | Có thể cho thuê ngay |
| Hiển thị giá | Rủi ro thị trường tới khi hoàn thành | So sánh giá rõ ràng ở hiện tại |
| Rủi ro lỗi hoàn thiện | Tiến độ xây dựng/hoàn thiện biến động | Xem trực tiếp căn thực tế trước khi mua |
Với off-plan, hãy xác nhận cơ chế escrow, các mốc xây dựng và lịch sử bàn giao của chủ đầu tư. Với nhà sẵn sàng ở, xem hồ sơ bảo trì tòa nhà và ngân sách của Owners Association.
Mua ở đâu: Khu ưa chuộng của người nước ngoài và góc nhìn đầu tư
Al Reem Island: Sống trong tháp cao cách CBD và Al Maryah chỉ vài phút. Nhu cầu thuê mạnh từ giới chuyên gia; căn hộ thường đạt lợi suất gộp tham chiếu ở mức trung bình một chữ số.
Saadiyat Island: Khu ven biển cao cấp và văn hóa. Biệt thự và căn hộ thấp tầng hạng đầu, được ưa chuộng bởi người mua để ở; thiên về bảo toàn vốn với lợi suất thấp hơn các phân khúc trung cấp.
Yas Island: Nhiều điểm vui chơi gia đình, trường học và bán lẻ. Nhà liền kề và căn hộ với tiện ích cộng đồng; phù hợp cả để ở và cho thuê ngắn đến trung hạn.
Al Raha Beach: Đại đô thị ven biển với hạ tầng hoàn chỉnh; cân bằng giữa phong cách sống và tiềm năng thu nhập.
Masdar City và Al Reef: Cộng đồng chú trọng giá trị với mức vào hợp lý và tỷ lệ lấp đầy ổn định theo lịch sử; lợi suất tham chiếu hấp dẫn cho nhà đầu tư ưu tiên thu nhập.
Luôn so sánh giá chào bán và giá thuê với giao dịch thực tế gần đây, không chỉ dựa trên tin rao. Dùng dữ liệu phí dịch vụ ở cấp tòa nhà để kiểm thử lợi suất ròng.
Visa và cư trú: Dùng bất động sản để đủ điều kiện
UAE Golden Visa (10 năm) khả dụng cho nhà đầu tư bất động sản đáp ứng ngưỡng liên bang—hiện tại, danh mục bất động sản trị giá AED 2 million trở lên có thể đủ điều kiện, tùy điều kiện như tình trạng tài sản và trần tài trợ. Quy định có thể thay đổi; luôn xác minh tiêu chí hiện hành, phương thức định giá được chấp nhận và giới hạn thế chấp tại thời điểm nộp.
Các diện cư trú khác ngoài Golden Visa có thể áp dụng dựa trên việc làm, sở hữu doanh nghiệp hoặc bảo lãnh. Riêng sở hữu tài sản không tự động cấp cư trú trừ khi đáp ứng tiêu chí của chương trình visa tương ứng.
Thuế, quy định và những điều cơ bản giữa chủ nhà - người thuê
Abu Dhabi không thu thuế tài sản hàng năm. Phí đăng ký giao dịch về cơ bản là một lần. Nếu cho thuê tài sản, hợp đồng thuê phải được đăng ký qua hệ thống của tiểu vương quốc (trước đây thường gọi là Tawtheeq, nay đã tích hợp trong e-services của Abu Dhabi). Tiền đặt cọc, thời hạn thông báo và quy trình giải quyết tranh chấp được quản lý theo quy định Abu Dhabi; hãy dùng các mẫu hợp đồng thuê cập nhật và bảo đảm mọi phụ lục rõ ràng, có chữ ký.
Chủ nhà nên tính đến bảo hiểm, chi tiêu vốn theo kế hoạch (ví dụ, dàn lạnh AC, bảo trì mặt dựng trong ngân sách OA), và tỷ lệ trống khi dự phóng lợi suất ròng. Cân nhắc dịch vụ quản lý tài sản chuyên nghiệp cho khâu sàng lọc khách thuê, kiểm tra tài sản và tuân thủ.
Những Sai Lầm Thường Gặp Cần Tránh
- Cho rằng freehold ở khắp nơi. Freehold cho người nước ngoài chỉ áp dụng trong các khu đầu tư—hãy xác minh hình thức sở hữu trên DARI trước khi đặt cọc.
- Đánh giá thấp phí giao dịch và phí ngân hàng. Dự trù ngoài phí đăng ký 2% còn có phí môi giới, thẩm định, NOC và các chi phí liên quan đến thế chấp.
- Bỏ qua thẩm định phí dịch vụ. Phí dịch vụ cao có thể bào mòn lợi suất ròng; yêu cầu ngân sách OA mới nhất và tình trạng công nợ.
- Vội vàng với tiến độ vay thế chấp. Thẩm định, tuân thủ và thư chào cuối cần thời gian—điều chỉnh ngày trong MOU theo SLA thực tế của ngân hàng.
- Mua off-plan mà không kiểm tra escrow. Xác nhận escrow dự án, mốc xây dựng và lịch sử bàn giao của chủ đầu tư.
Kết luận
Với người nước ngoài, Abu Dhabi mang đến con đường rõ ràng để sở hữu freehold trong các đại đô thị chất lượng cao, lợi suất cân bằng và sức hút mạnh với người ở thực. Hãy bắt đầu với khu phù hợp, xác nhận chi phí sở hữu thực tế, và đồng bộ tài chính cùng tiến độ trước khi ký. Dù bạn nhắm đến nhà ven biển ở Saadiyat, căn hộ cho thuê ở Al Reem hay nhà liền kề gia đình ở Yas, cách tiếp cận dựa trên dữ liệu—và một môi giới hiểu quy trình DARI—sẽ giúp thương vụ hiệu quả và bền vững.