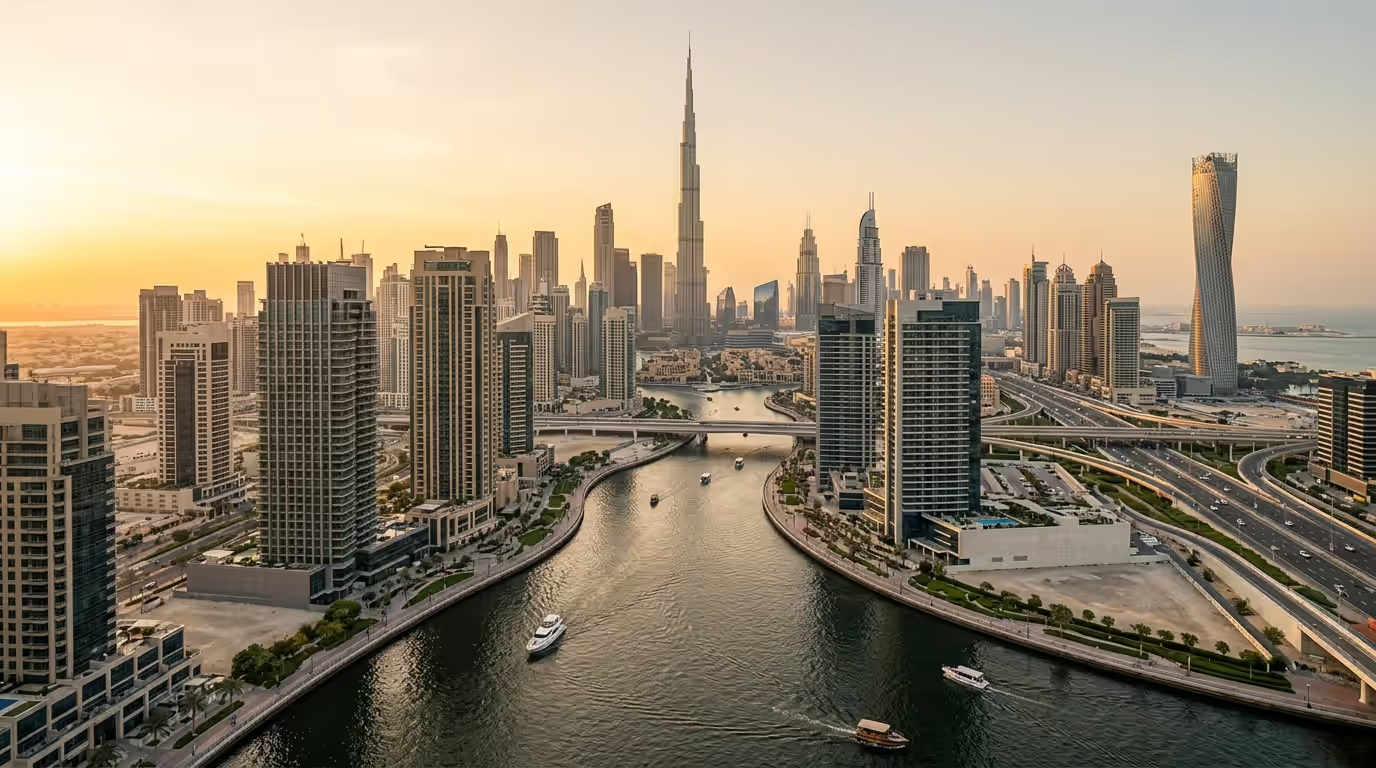
Индийские покупатели вышли на позицию самой активной зарубежной группы на рынке недвижимости Дубая благодаря диверсификации валют, привлекательной доходности от аренды, прозрачному регулированию и «золотой визе» ОАЭ, привязанной к недвижимости. От off-plan запусков в развивающихся мастер-сообществах до трофейных активов на набережной — индийские инвесторы формируют спрос во всех ценовых сегментах.
В этом разборе — что стоит за ростом интереса, какие категории покупают индийцы, реалистичные диапазоны доходности, ключевые издержки и процедуры, а также практические стратегии для инвесторов из Индии в рамках Liberalised Remittance Scheme (LRS).
Почему индийские инвесторы доминируют в зарубежном интересе
Сходятся сразу несколько структурных и циклических факторов:
- Стратегическая близость и связность: множество ежедневных рейсов, короткое время в пути и тесные бизнес-связи делают Дубай естественным продолжением портфелей индийских HNWI и NRI.
- Диверсификация валют: вложения в привязанный к USD дирхам помогают сбалансировать риск INR, при этом аренда также взимается в AED.
- Доходность и прозрачность: типичная валовая доходность около 5–8% для апартаментов и 4–6% для вилл (индикативно, зависит от локации и актива) выглядит выигрышно по сравнению со многими городами первого эшелона в Индии. Эскроу-модель для off-plan и четкие зоны фрихолда в Дубае добавляют уверенности.
- Право собственности и налоги: 100% фрихолд в обозначенных районах для иностранцев, отсутствие регулярного муниципального налога на жилую недвижимость и отсутствие налога на личный доход от аренды на федеральном уровне ОАЭ. Всегда получайте независимую налоговую консультацию по обязательствам в стране проживания.
- Резидентский бонус: 10-летняя «золотая виза» ОАЭ доступна при инвестиции в недвижимость на пороге AED 2 million, что поддерживает долгосрочное планирование для семей.
Итог: индийский спрос охватывает как инвестиции, так и собственное проживание — от доходных однокомнатных апартаментов до семейных таунхаусов и премиальных резиденций на набережной.
Что сегодня покупают индийские покупатели
Активность широка, но заметны четкие паттерны:
- Типы активов: 1–2-комнатные апартаменты в Business Bay, Downtown, Dubai Marina, JLT и JVC для доходности от аренды; таунхаусы в Dubailand и развивающихся мастер-сообществах для семейного проживания; а также отдельные виллы или брендированные резиденции для сохранения капитала и статуса.
- Чеки: от sub-AED 1.5M за компактные апартаменты до AED 10M+ за виллы и брендированные лоты на набережной. Многие конечные пользователи нацеливаются на AED 2M+ для получения права на «золотую визу».
- Off-plan vs готовые: off-plan — из-за гибких графиков платежей и входной цены; готовые — ради немедленного арендного дохода и более быстрой обработки «золотой визы» после выпуска титула. Предпочтение — надежным застройщикам с сильной историей сдач.
- Меблировка и управление: turnkey и брендированные опции популярны для удобства нерезидентов. Многие инвесторы назначают управляющую компанию для заселения, устранения недоделок и продлений.
Доходность, цены и где искать ценность
Только ориентиры — результаты зависят от микро-локации, застройщика, качества здания, планировки и тайминга:
- Валовая доходность от аренды: апартаменты ~5–8%; виллы/таунхаусы ~4–6% — типичные ориентиры в сложившихся районах. Краткосрочная аренда может обгонять по доходности, но несет большую волатильность и затраты на управление.
- Цена за sq ft: прайм-набережные и коридоры Downtown могут стоить дороже, тогда как внешние мастер-сообщества и формирующиеся кластеры часто предлагают более низкий порог входа с потенциалом роста. Всегда сравнивайте сопоставимые сделки, а не листинги.
- Драйверы ценности: пешеходная доступность к метро, выход к набережной, брендированные резиденции, близость к школам и медицине, а также программы удобств застройщика (консьерж, клубы) влияют и на аренду, и на ликвидность перепродажи.
| Factor | Ready Units | Off-Plan Units |
|---|---|---|
| Начало дохода | Immediate | On completion |
| Порог входа по цене | Usually higher | Often lower at launch |
| График платежей | Lump-sum + mortgage | Staggered installments |
| Профиль риска | Lower construction risk | Construction/hand-over timing risk |
| Golden Visa | Title supports immediate application (≥AED 2M) | Eligible at or after handover/registration depending on structure |
Издержки и процесс покупки для нерезидентов
В Дубае процесс четко определен и прозрачен. Ключевые этапы и типичные сборы (только ориентиры):
1) Выбор объекта и due diligence
- Проверьте регистрацию застройщика (для off-plan) и детали эскроу; для готовых — титул, выписку по сервисным сборам и наличие арендатора.
2) Подписание документов и оплата бронирования
- Off-plan: форма бронирования и SPA; готовые: Form F (Sale & Purchase), на практике часто используется Memorandum of Understanding.
3) Оплата обязательных и сервисных сборов
- DLD transfer fee: 4% от цены покупки на вторичном рынке. Для off-plan регистрация Oqood обычно 4% от цены покупки (взимается через застройщика) плюс небольшой административный сбор.
- Комиссия агенту: обычно около 2% от цены для вторичных сделок (плюс 5% НДС ОАЭ на комиссию). Во многих off-plan покупках комиссия со стороны покупателя не взимается — застройщики вознаграждают брокеров.
- Trustee transfer fee: порядка AED 4,200–5,000 в зависимости от типа сделки; при ипотеке может быть выше.
- Выпуск титула: примерно AED 520.
- NOC застройщика (готовые): часто AED 500–5,000 в зависимости от застройщика.
- По ипотеке: сбор за оценку банка (часто AED 2,500–3,500), регистрация ипотеки 0.25% от суммы кредита + AED 290. LTV для нерезидентов варьируется по банкам и профилю; многие предлагают до примерно 50–60% — уточняйте актуальные условия.
4) Завершение и передача/оформление
- Готовые: переход права в офисе DLD trustee и выпуск титула. Off-plan: передача после завершения проекта, устранения недоделок и финальных платежей.
Примечания:
- Перепродажи жилой недвижимости, как правило, не облагаются НДС ОАЭ; услуги, такие как брокерская комиссия, облагаются НДС 5%.
- Сервисные сборы выставляются Ассоциацией собственников и сильно различаются по сообществам и типам активов.
Путь к «золотой визе» для инвесторов в недвижимость
10-летняя «золотая виза» ОАЭ может быть получена через квалифицирующую недвижимость при пороге AED 2,000,000.
Ключевые моменты:
- Подходящие активы: фрихолд-недвижимость у утвержденных застройщиков. Off-plan может квалифицироваться при соблюдении условий и подтверждении платежей; ориентируйтесь на актуальные правила DLD и ICP.
- Несколько объектов: можно суммировать стоимость нескольких объектов до AED 2M.
- Ипотека: допускается при выполнении минимального собственного участия и подтверждения банка; требования различаются.
- Семейное спонсорство: держатели визы могут спонсировать иждивенцев в соответствии с действующими правилами.
Требования к процессу и документам могут меняться; внимательно планируйте сроки, если увязываете покупку с визовыми целями.
- Порог: AED 2M стоимость недвижимости
- Личное присутствие необходимо для биометрии/выпуска
- Скоординируйте тайминг титула/регистрации для подачи
Инвестирование из Индии: репатриация, структура и практические вопросы
- Переводы по LRS: в рамках Liberalised Remittance Scheme резиденты Индии могут переводить до USD 250,000 за финансовый год на разрешенные операции по счету капитала, включая зарубежную недвижимость. Применяются интерпретации банков и RBI, TCS и требования к документам — консультируйтесь с вашим банком и налоговым советником в Индии.
- Право собственности: большинство индийских покупателей оформляют в личное имя. Некоторые HNWI рассматривают SPV в ОАЭ (например, в ADGM/DIFC) для планирования наследования; оценивайте издержки, кредитование и комплаенс перед структурированием.
- Банкинг и KYC: банки ОАЭ запрашивают стандартный KYC, подтверждение дохода и источника средств. Начинайте заранее, чтобы избежать задержек при закрытии сделки.
- Валютное планирование: разбивайте платежи, соотнося их с движением INR/AED и окнами LRS; избегайте графиков, которые вы не сможете профинансировать в рамках лимитов перевода.
- Наследование и преемство: учитывайте инструменты нотариата ОАЭ, завещания DIFC/ADGM и координацию с индийскими нормами наследования.
Горизонт 12–24 месяца: что может поддерживать индийский спрос
- Пайплайн предложения: новые фазы в сформировавшихся коридорах и свежие мастер-проекты расширят выбор, сохраняя ступенчатые пороги входа.
- Ставки и финансирование: при стабилизации или снижении глобальных ставок улучшается обслуживаемость ипотеки; на off-plan сегменте по-прежнему доминируют покупатели за наличные.
- Динамика INR: периоды слабости INR часто совпадают с усилением интереса к активам в AED для диверсификации.
- Инфраструктура: расширение метро, новые школы и медучреждения обычно поддерживают поглощение аренды в развивающихся районах.
- Регулирование: эскроу и правила передачи в Дубае продолжают укреплять доверие; следите за обновлениями по визам и иностранной собственности.
Распространенные ошибки, которых стоит избегать
- Гнаться за «заявленной» доходностью без проверки качества актива. Дешевые лоты с неудачными планировками или слабым управлением могут недобрать по аренде и перепродаже.
- Игнорировать полную стоимость владения. Сервисные сборы, простои и капзатраты на меблировку существенно влияют на чистую доходность.
- Недооценивать сроки переводов. Окна LRS, банковский комплаенс и KYC могут задержать платежи и привести к штрафам по контракту.
- Пропускать due diligence застройщика. Off-plan стоит брать у зарегистрированных девелоперов, с эскроу и реалистичными сроками сдачи.
- Считать «золотую визу» автоматической при бронировании. Право зависит от стоимости, этапов регистрации/титула и актуальных правил ICP/DLD.
Заключение
Индийские инвесторы — сегодня самая влиятельная зарубежная группа на рынке недвижимости Дубая, потому что он предлагает ключевые ценности: валютную диверсификацию, прозрачное право собственности, устойчивые драйверы спроса и понятный путь к резидентству. Что важнее для вас — доходность, семейный образ жизни или стратегия вокруг «золотой визы» — привяжите выбор локации и графики платежей к своим возможностям перевода и уровню риска. Консалтинг Binayah поможет сверить референсные сделки, корректно структурировать покупку и управлять активом после сдачи — чтобы ваша дубайская недвижимость эффективно работала с первого дня.