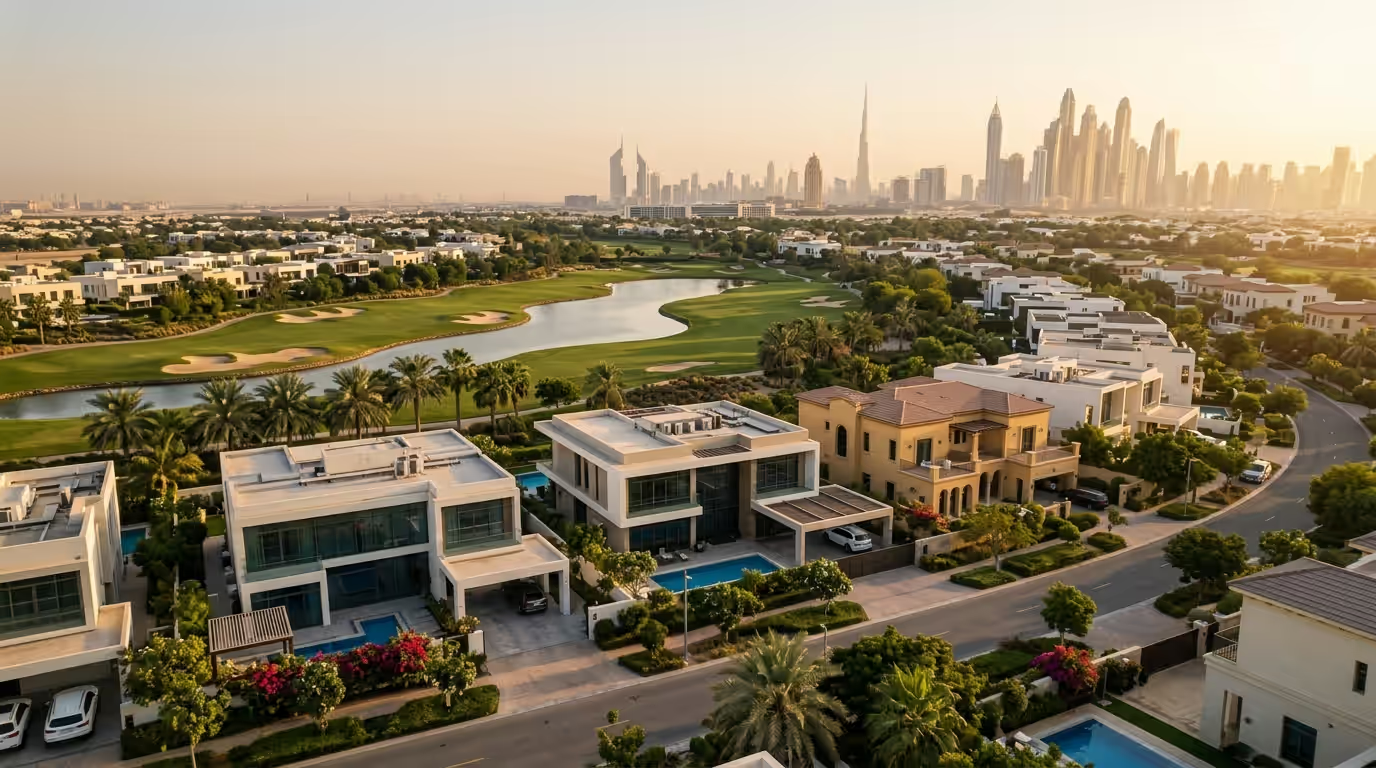
Le marché des villas à Dubaï est aussi diversifié que sa ligne d'horizon. Des maisons de ville compactes aux vastes demeures en front de mer, chaque segment offre un style de vie, un profil d'entretien et une logique d'investissement distincts. Les acheteurs les plus avisés commencent par comprendre comment les types de villas diffèrent en termes de construction, de terrain, de charges de service et de règlements communautaires.
Ce guide détaille les typologies de villas, les tailles et agencements typiques, les composantes des coûts (incluant les frais de transfert de 4 % du Département des Terres de Dubaï), les considérations pour les investisseurs comme les rendements locatifs et les charges de service, et comment assortir un bien à vos objectifs — que vous achetiez pour y vivre ou pour générer des revenus.
Qu'est-ce qui est considéré comme une villa à Dubaï ?
À Dubaï, le terme « villa » couvre généralement les maisons de plain-pied en pleine propriété (freehold) ou en bail emphytéotique (leasehold) qui peuvent être indépendantes, jumelées ou disposées en rangées. Les maisons de ville (townhouses) et les maisons en cluster font partie de la famille des villas mais ont tendance à être plus étroites et à partager des murs, ce qui réduit le coût du terrain et souvent les charges de service. Les villas entièrement indépendantes et les demeures (mansions) offrent un maximum d'intimité et de contrôle sur le terrain, à des coûts d'achat et d'entretien plus élevés.
Modèles de propriété courants :
- Villas en freehold : Titre de propriété à votre nom dans les zones désignées en freehold (la plupart des nationalités sont éligibles).
- Villas en leasehold : Droits à long terme (souvent 30–99 ans) dans certaines zones historiques.
- Communautés gérées par un master-développeur : Règlements communautaires supplémentaires, approbations pour les modifications, et charges de service pour les équipements partagés.
Explication des typologies de villas principales
- Maison de ville (Townhouse) : Terrain étroit, plusieurs niveaux, partage un ou deux murs ; l'entrée la plus économique dans le mode de vie en villa.
- Maison en cluster/en rangée : Similaire à la townhouse, regroupée en clusters, souvent autour de cours ou d'aires de stationnement partagées.
- Villa jumelée (Semi-detached/twin villa) : Deux maisons partagent un mur commun ; terrains plus grands que les townhouses.
- Villa indépendante (Detached villa) : Autonome avec des retraits sur tous les côtés ; plus grande intimité et espace jardin.
- Bungalow : Maison indépendante à un seul niveau ; rare mais prisée pour son accessibilité et sa grande superficie.
- Maison à patio/cour intérieure : Agencement mettant l'accent sur une cour intérieure pour la lumière et l'intimité.
- Demeure/Villa signature : Grandes maisons indépendantes avec des terrains premium (front de mer, golf ou parc), souvent avec sous-sols, chambres de personnel et équipements étendus.
Sous-types axés sur le style de vie :
- Villas en front de mer : Bord de mer, lagon, canal ou lac (ex. : Palm Jumeirah, Dubai Islands, clusters en front de mer dans les nouveaux masterplans).
- Villas sur parcours de golf : Frontage ou proximité immédiate des fairways, clubhouses et académies.
- Villas donnant sur un parc/ceinture verte : Accès direct aux parcs et sentiers.
- Villas en compound : Plusieurs villas indépendantes dans un compound fermé partageant des équipements ; parfois populaire pour l'hébergement du personnel ou les familles élargies.
Architecture et niveaux de finition
La plupart des communautés proposent des collections architecturales distinctes :
- Contemporain/Moderne : Lignes épurées, grandes baies vitrées, intérieurs ouverts ; souvent charges de climatisation plus élevées et attention portée à l'ombrage.
- Méditerranéen/Toscan : Palettes chaleureuses, toits en pente, arches ; généralement des agencements adaptés aux familles.
- Arabe/Islamique : Patios, moucharabiehs, terrasses ombragées pour l'intimité.
- Sur-mesure ultra-luxe : Pierre importée, cuisines sur mesure, écosystèmes domotiques, piscines et aménagements paysagers haut de gamme.
Les grades de finition varient du standard du promoteur à l'aménagement complet. Les finitions premium incluent souvent du bois d'ingénierie, du marbre, des appareils intégrés, l'eau chaude solaire, la recharge pour véhicules électriques et la domotique.
Tailles : Chambres, surface construite et terrain
Fourchettes indicatives (varient largement selon la communauté et la phase) :
- Townhouse : 2–4 chambres ; surface construite ~1 600–3 000 pi² ; terrains ~1 200–3 000 pi².
- Villa jumelée : 3–5 chambres ; surface construite ~2 500–4 500 pi² ; terrains ~2 500–5 500 pi².
- Villa indépendante : 3–6+ chambres ; surface construite ~3 000–8 000+ pi² ; terrains ~4 000–15 000+ pi².
- Demeures/Villas signature : 5–10+ chambres ; surface construite ~7 000–25 000+ pi² ; terrains peuvent dépasser 15 000–40 000+ pi², surtout en front de mer ou golf premium.
La surface construite (Built-Up Area, BUA) mesure l'espace intérieur clos ; la surface du terrain (Plot Area) est la parcelle. Les extensions, pergolas, piscines et dépendances nécessitent généralement l'approbation du promoteur et de la municipalité avant construction.
Maison de ville vs Villa jumelée vs Villa indépendante
| Type | Chambres typiques | Surface construite indicative | Terrain indicatif | Intimité | Charges de service | Fourchette de prix |
|---|---|---|---|---|---|---|
| Maison de ville (Townhouse) | 2–4 | ~1 600–3 000 pi² | ~1 200–3 000 pi² | Modérée | Faible–Moyenne | Entrée–Milieu |
| Villa jumelée | 3–5 | ~2 500–4 500 pi² | ~2 500–5 500 pi² | Bonne | Moyenne | Milieu |
| Villa indépendante | 3–6+ | ~3 000–8 000+ pi² | ~4 000–15 000+ pi² | Élevée | Moyenne | Milieu–Élevée |
| Demeure/Villa signature | 5–10+ | ~7 000–25 000+ pi² | ~15 000–40 000+ pi² | Très élevée | Moyenne | Élevée–Ultra |
Notes :
- Les charges de service pour les villas sont généralement plus basses au pi² que pour les tours résidentielles, mais les terrains plus grands et les piscines privées augmentent les coûts d'exploitation totaux.
- Les terrains d'angle et donnant sur un parc comportent des primes ; les unités en bout de rangée de townhouses sont particulièrement recherchées.
Où pouvez-vous acheter des villas en freehold ?
Les zones désignées en freehold permettent à la plupart des nationalités de posséder des villas en pleine propriété. Les communautés maîtresses populaires incluent Dubai Hills Estate, Arabian Ranches, DAMAC Hills, Jumeirah Park, Jumeirah Golf Estates, Palm Jumeirah, Tilal Al Ghaf, et les nouvelles stations balnéaires et désertiques sous des promoteurs majeurs comme Emaar, DAMAC, Nakheel, Sobha et Majid Al Futtaim.
Certaines zones de villas historiques fonctionnent en leasehold ou nécessitent des approbations spéciales. Vérifiez toujours le titre (freehold vs leasehold), les règlements communautaires et toute condition de revente du promoteur lorsque vous signez le contrat de vente.
Coûts : Achat, frais et dépenses courantes
Les coûts d'achat initiaux incluent typiquement :
- Frais de transfert du Département des Terres de Dubaï (DLD) : 4 % du prix d'achat, plus frais administratifs.
- Commission d'agence : communément environ 2 % du prix d'achat pour les transactions sur le marché secondaire.
- Coûts de prêt hypothécaire (si financement) : frais de traitement bancaire, frais d'évaluation et frais d'enregistrement ; les banques peuvent avoir des plafonds sur le ratio prêt/valeur selon le profil de l'acheteur.
- Frais de NOC : payables au master-développeur pour les ventes secondaires.
- Enregistrement Oqood : pour les achats sur plan, payés à la réservation/signature du SPA.
Coûts courants à budgétiser :
- Charges de service : payées annuellement ; pour les villas, elles sont généralement calculées au pi² (sur la BUA ou le terrain, varie selon la communauté) et couvrent les espaces communs et la sécurité.
- Entretien et aménagement paysager : piscines privées, jardins, unités de climatisation et façades sont à la charge du propriétaire ; les budgets varient avec la taille et les spécifications.
- Services publics : la consommation DEWA varie avec la taille du terrain et la stratégie de refroidissement ; les thermostats intelligents et l'ombrage peuvent réduire les coûts.
- Assurance : habitation et contenu, plus éventuellement une garantie constructeur pour les systèmes MEP.
Perspective investisseur : Rendements, moteurs de demande, sortie
La demande locative pour les villas est tirée par la relocalisation familiale, la proximité des écoles, l'accès aux parcs, et la prime attachée à l'intimité et à l'espace extérieur. Les rendements bruts indicatifs sont généralement inférieurs à ceux des appartements de grande consommation mais peuvent être compétitifs dans les zones de townhouses bien connectées, surtout lorsqu'achetées sur plan tôt ou pendant les creux du marché.
Considérations pour les investisseurs :
- La demande locative est la plus forte pour les agencements familiaux de 3 à 5 chambres près des écoles et des axes routiers.
- La location à court terme nécessite des permis de location de vacances et dépend de la communauté ; de nombreuses associations de propriétaires (HOAs) la restreignent — vérifiez les règles avant de vous engager.
- Les charges de service et l'entretien du jardin/de la piscine affectent le rendement net ; prévoyez des budgets d'exploitation réalistes.
- Liquidité : les communautés de townhouses grand public se revendent généralement plus vite que les demeures ultra-luxueuses ; les biens trophées en front de mer peuvent être cycliques mais attirent une demande mondiale pendant les cycles hauts.
Golden Visa et bases du prêt hypothécaire
Un visa de résidence de 10 ans lié à la propriété est disponible pour les achats éligibles à partir de 2 millions AED et plus, sous réserve des règles de Dubaï et fédérales en vigueur au moment de la demande ; les propriétés hypothéquées peuvent être éligibles si la part des fonds propres atteint les seuils selon les directives actuelles.
Financement : Les banques des Émirats proposent couramment des prêts hypothécaires aux résidents et non-résidents éligibles. Pour les primo-accédants, le ratio prêt/valeur maximum est généralement jusqu'à 80 % pour les résidents (sous réserve de la politique de la banque, de la valeur du bien et des réglementations de la Banque Centrale), avec des plafonds plus bas pour les propriétés de plus haute valeur ou les résidences secondaires.
Comment choisir le bon type de villa
- Définissez l'objectif : l'usage final vs l'investissement façonne les priorités (agencement/style de vie vs rendement/liquidité).
- Adaptez la taille à l'étape de vie : nombre de chambres, pièces pour famille/personnel, bureau à domicile, rangement.
- Vérifiez l'orientation du terrain : soleil de l'après-midi, lignes d'intimité, bruit des routes ou des centres communautaires.
- Inspectez les systèmes de construction : type de toit, historique de l'étanchéité, marque/âge de la climatisation, trappes d'accès MEP.
- Examinez les règlements communautaires : extensions, modifications de façade, pergolas, piscines, panneaux solaires nécessitent des approbations.
- Parcourez la micro-localisation : distance aux sorties, écoles, cliniques, commerces, et fréquentation du parc le plus proche le week-end.
Liste de contrôle pour la due diligence
- Vérification du titre : freehold vs leasehold, charges, et concordance des identifiants sur les contrats.
- Relevé des charges de service : budget de l'année en cours, arriérés, et contributions spéciales en attente.
- Inspection des défauts et expertise : fissures de tassement, membranes de toiture, étanchéité, équipement de piscine, performance de la climatisation, historique de lutte antiparasitaire.
- Vérifications des services publics : dernières factures DEWA pour évaluer la consommation saisonnière ; politique de refroidissement le cas échéant.
- Dossier des modifications : confirmer les permis et certificats de finition pour toute extension ou changement d'agencement.
- Dossier de remise (sur plan) : garanties, plans d'exécution, guides des appareils, et délais de correction des défauts.
Erreurs courantes à éviter
- Confondre la surface construite et le terrain. Surpayer ou mal évaluer l'espace en mélangeant la surface construite et la surface du terrain.
- Ignorer les charges de service. Supposer que les villas n'en ont pas et être ensuite surpris par les frais communautaires.
- Sauter les inspections techniques. Passer à côté de problèmes d'étanchéité ou de climatisation coûteux à réparer.
- Supposer que toutes les communautés autorisent la location à court terme. De nombreuses HOAs restreignent les locations de vacances dans les zones de villas.
- Extensions non approuvées. Acheter une villa avec des modifications sans permis peut retarder le transfert et l'assurance.
Conclusion
Dubaï offre un type de villa pour chaque style de vie et stratégie — des townhouses efficaces aux demeures emblématiques en front de mer. En comprenant les typologies, les métriques de taille, les règlements communautaires et l'ensemble des coûts (incluant les frais de 4 % du DLD et l'entretien courant), vous pouvez présélectionner en toute confiance et négocier depuis une position de force. Que vous visiez la vie familiale ou un revenu locatif, alignez l'agencement, l'emplacement et les coûts d'exploitation de la villa avec votre projet — et laissez Binayah vous aider à sécuriser la bonne maison aux bonnes conditions.