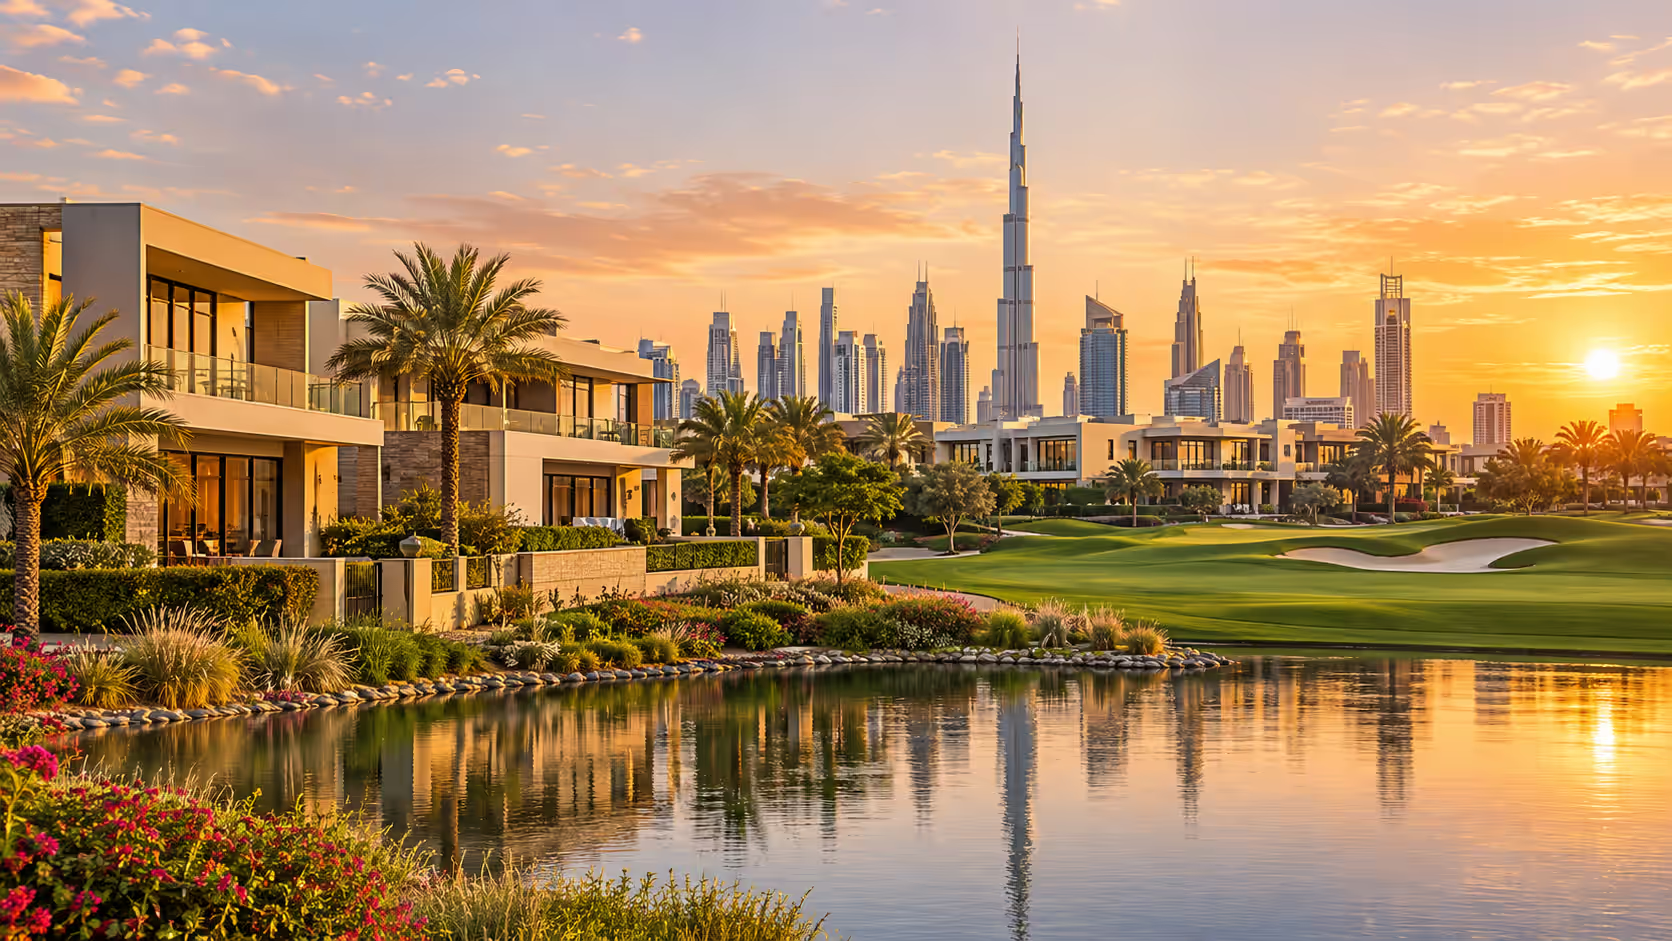
Les villa compounds — des communautés fermées de villas avec équipements partagés — comptent parmi les options de logement les plus recherchées à Dubaï pour les familles et les investisseurs long terme. Elles allient intimité et espace avec la commodité d’une sécurité sur site, de parcs paysagers, piscines, terrains de sport et commerces de proximité.
Ce guide explique ce qui distingue les villa compounds, les meilleurs secteurs à considérer, des prix et rendements indicatifs, le processus d’achat et les frais, ainsi que la façon d’évaluer un compound tant pour le style de vie que pour la performance d’investissement.
Qu’est-ce qu’un villa compound à Dubaï ?
Un villa compound est une communauté planifiée et contrôlée à l’accès, composée de villas indépendantes (et parfois de maisons en rangée) partageant des installations communes et une association de propriétaires (HOA). Les compounds vont de quartiers familiaux milieu de gamme à des domaines ultra-luxe avec clubhouses et parcours de golf.
Les caractéristiques clés incluent une sécurité centralisée et des portails d’accès, des rues paysagées, des espaces de loisirs partagés (piscines, salles de sport, terrains, sentiers), des commerces et F&B de quartier, ainsi qu’une association de propriétaires avec des charges pour l’entretien des parties communes.
Pour les acheteurs non EAU/GCC, les villas doivent se situer dans des zones en pleine propriété (freehold) désignées pour permettre la pleine propriété. Des villa compounds freehold populaires sont répartis à travers Dubailand, Mohammed Bin Rashid City, Emirates Living, et le long d’axes majeurs comme Umm Suqeim Street et Hessa Street.
- Accès contrôlé et sécurité 24/7
- Équipements partagés : piscines, salles de sport, parcs, sports
- Règlements HOA et charges de services
- Propriété freehold dans des zones désignées pour les acheteurs non-GCC
Meilleures localisations de villa compounds et à qui elles conviennent
Dubaï propose des villa compounds couvrant divers budgets et styles de vie. Ci-dessous, des communautés freehold largement connues et leur positionnement typique (liste non exhaustive) :
- Dubai Hills Estate (Emaar) : Grand master community avec parcours de golf, écoles et Dubai Hills Mall. Mix de villas et maisons en rangée milieu à haut de gamme.
- Arabian Ranches 1/2/3 (Emaar) : Axé familles, paysagisme mature, écoles et centres communautaires ; demande locative régulière.
- Jumeirah Golf Estates : Vie en bord de golf avec villas premium et clubhouse ; convient aux utilisateurs finaux et aux locataires cadres.
- DAMAC Hills : Style de vie axé sur les parcs et le golf, clusters de villas variés et commerces de proximité.
- Al Barari : Faible densité, paysage botanique, bien-être, grands terrains ; attrait luxe pour utilisateurs finaux.
- Tilal Al Ghaf (Majid Al Futtaim) : Master plan récent centré sur un lagon, plans modernes et fort intérêt off-plan.
- The Meadows & The Lakes (Emirates Living) : Communautés Emaar établies avec lacs, verdure mature et proximité des principales écoles.
- Villanova & Mudon (Dubai Properties) : Compounds familiaux avec plans pratiques et prix axés sur la valeur.
Chaque compound a ses propres règles sur les modifications de façade, la licence de location de vacances, les animaux et le stationnement — consultez les directives communautaires avant de vous engager.
- Établissez une shortlist selon les trajets, les écoles et les priorités d’équipements
- Vérifiez les règles HOA sur les rénovations, extensions et animaux
- Visitez aux heures de pointe pour évaluer trafic et nuisances sonores
Prix, loyers et rendements : fourchettes typiques (indicatives)
Les prix varient selon le promoteur, l’ancienneté de la remise, la taille du terrain, et la proximité des parcs, angles et fronts d’eau/golf. Ci-dessous des fourchettes courantes observées dans des compounds freehold établis ; elles sont indicatives, non garanties.
- Villas familiales d’entrée de gamme (3–4BR) dans des compounds milieu de marché : environ AED 2.0M–5.0M.
- Villas premium/luxe (4–6BR) en cadre golf, lagon ou botanique : environ AED 6.0M–30M+ selon le frontage et les spécifications.
- Loyers annuels : 3BR souvent autour de AED 160k–350k ; 5BR fréquemment autour de AED 300k–800k+ dans les communautés prime.
- Rendements bruts : les villas se situent généralement autour de ~4%–6% ; les maisons en rangée peuvent être légèrement supérieures ; l’ultra-luxe, inférieur.
Le prix au pied carré peut varier largement — approximativement de la moyenne basse des centaines à bien au-delà de AED 2,000+ dans les emplacements trophées. Comparez toujours avec des transactions récentes, comparables et internes au compound plutôt qu’avec des moyennes à l’échelle de la ville.
Compound vs villa indépendante vs maison en rangée : laquelle vous convient ?
Utilisez cette comparaison de haut niveau pour aligner style de vie et objectifs d’investissement.
| Aspect | Villa Compound (fermé) | Indépendante (terrain privé) | Maison en rangée (alignements fermés) |
|---|---|---|---|
| Intimité | Élevée, voisins à proximité | Maximale, détachée sur son propre terrain | Modérée, murs mitoyens |
| Équipements | Solides équipements partagés | Équipements privés variables ; peu de partagés | Bons équipements partagés |
| Charges de services | Oui, pour les communs | Faibles/nul pour les communs ; entretien privé plus élevé | Oui, généralement plus faibles que les villas |
| Prix d’entrée | Moyen à élevé | Très variable ; prime pour la taille du terrain | Le plus bas des trois |
| Liquidité | Généralement forte dans les compounds populaires | Dépend de l’emplacement et de l’entretien | Large bassin de locataires |
| Demande locative | Axée familles, stable | De niche ; dépend de l’emplacement | Forte auprès des familles soucieuses du budget |
Si vous valorisez des équipements clés en main, des événements communautaires et une demande locative régulière, un compound fermé équilibre généralement bien style de vie et investissement.
Comment acheter une villa dans un compound à Dubaï : étapes et frais
Qu’il s’agisse d’off-plan ou de prêt-à-livrer, le processus est structuré et transparent.
Prêt-à-livrer (marché secondaire) :
- Offre et Form F/MOU : Accord sur le prix, les inclusions et les délais ; les deux parties signent le Memorandum of Understanding.
- Certificat de non-objection (NOC) : Obtenu auprès du master developer/HOA pour confirmer l’absence d’arriérés.
- Règlement et transfert : Effectués dans un DLD Trustee Office. Le transfert de titre est exécuté et les instruments de paiement échangés.
Off-plan (auprès du promoteur) :
- SPA et plan de paiement : Signature du Sales & Purchase Agreement et respect de l’échéancier du promoteur.
- Enregistrement Oqood : Enregistrement off-plan auprès du DLD ; les frais d’enregistrement sont généralement de 4% du prix d’achat.
Frais clés (typiques) :
- Frais de transfert DLD : 4% du prix d’achat (prêt-à-livrer et la plupart des off-plan au stade de l’enregistrement).
- Émission du titre/admin : Montants administratifs fixes applicables aux trustee offices.
- Commission d’agence : En général autour de 2% du prix d’achat + TVA (la pratique du marché peut varier).
- Enregistrement hypothécaire (si financé) : 0.25% du montant du prêt + AED 290 (barème DLD).
- Frais de trustee office : Fixes selon le barème DLD selon la tranche de prix.
- Quote-part pro-rata des charges : L’acheteur rembourse au vendeur le solde de l’année selon le cas.
- Dépôts de services publics : DEWA et, le cas échéant, mise en place et dépôts de district cooling.
Les non-résidents peuvent acheter dans les zones freehold sans visa de résidence EAU. Pour un achat immobilier de AED 2 million ou plus, les acheteurs peuvent être éligibles à la Golden Visa de 10 ans des EAU, sous réserve des règles ICP en vigueur et des valorisations.
- Effectuer un snagging pour la remise ou une inspection préalable au transfert
- Vérifier le statut d’escrow et l’Oqood pour les unités off-plan
- Utiliser des chèques de direction lors du transfert pour plus de sécurité
Évaluer un compound : checklist investisseur et utilisateur final
Avant de vous engager, alignez l’actif avec votre style de vie et vos objectifs de rendement.
- Emplacement et accès : Proximité des axes clés (E311/E611/Al Khail/Sheikh Zayed), pôles scolaires, hôpitaux et commerces.
- Maturité du compound : Une verdure établie et des équipements occupés améliorent la qualité de vie et les loyers ; les nouvelles phases peuvent se négocier avec une prime pour les spécifications.
- Parcelle et orientation : Parcelles d’angle, face aux parcs, et orientations sud/ouest influent sur l’usage et la revente.
- Qualité de construction et maintenance : Vérifiez façade, toiture, MEP, étanchéité et cycles de repeint communautaire.
- Solidité de l’HOA et charges : Examinez budgets audités, taux de charges, santé du fonds de réserve et contrats prestataires.
- Comparables locatifs et délai de commercialisation : Consultez les baux récents dans le compound et les schémas de vacance.
- Règlement intérieur : Règles sur modifications extérieures, panneaux solaires, pergolas, bornes de recharge VE et location courte durée.
- Parcourez la communauté de nuit et le week-end
- Parlez avec la sécurité sur site et les gestionnaires d’installations
- Passez en revue l’historique des charges sur au moins 3 ans
Charges de services et coûts d’exploitation
Dans les villa compounds, les propriétaires paient des charges annuelles pour entretenir les parties communes (sécurité, paysagisme, piscines, routes, éclairage) et contribuent à un fonds de réserve pour les travaux de capital à long terme. Les charges sont généralement exprimées au pied carré de surface construite ou par unité et peuvent varier selon le niveau de spécification et la densité des équipements.
À titre indicatif, les charges communautaires pour les villas dans des compounds grand public peuvent se situer dans les faibles chiffres à un seul chiffre par pied carré par an, tandis que les communautés hautement spécifiées ou de style resort tendent plus haut. Les propriétaires doivent aussi budgéter l’entretien du jardin et de la piscine privés, la maintenance de la climatisation et un entretien extérieur périodique.
Demandez le dernier barème de charges, les états financiers audités et tout appel de fonds exceptionnel prévu avant l’achat.
Villas off-plan vs prêtes dans les compounds
Les avantages de l’off-plan incluent des paiements échelonnés, le choix des plans et un potentiel d’appréciation des prix à mesure que les infrastructures s’achèvent. Les risques incluent les délais de livraison et les changements de spécifications — atténués à Dubaï par l’escrow et le suivi des jalons par la RERA. Les villas prêtes offrent un usage immédiat et une maturité de quartier visible, avec des comparables locatifs plus clairs et un historique de charges.
Pour les investisseurs visant un revenu locatif sous 3–6 mois, une unité prête convient souvent. Pour les utilisateurs finaux priorisant un plan spécifique ou un frontage (parc/golf/lagon) et des horizons plus longs, l’off-plan peut être convaincant.
Atouts de style de vie des villa compounds
- Sécurité et intimité : Accès contrôlé, CCTV et rondes.
- Vie communautaire : Parcs, événements et convivialité de quartier.
- Familial : Crèches sur site, proximité des écoles et équipements adaptés aux enfants.
- Vie en plein air : Pistes de jogging, parcs à chiens (là où permis), terrains et cyclisme.
- Préservation de l’actif : La supervision de l’HOA maintient les standards et l’attrait visuel de la communauté.
Erreurs courantes à éviter
- Ignorer les règlements de l’HOA. Les règles de rénovation, de façade et de stationnement peuvent limiter vos projets et affecter la revente.
- Sous-estimer les coûts d’exploitation. Les charges de services plus l’entretien privé du jardin/de la piscine s’ajoutent aux coûts annuels.
- Acheter seulement sur la base des rendus. Visitez les phases livrées et les maisons témoins pour valider la qualité et les finitions.
- Négliger l’orientation et la micro-localisation. Les parcelles dos-à-dos ou les périmètres bruyants nuisent à la rentabilité locative et à la revente.
- Zapper un snagging et un contrôle MEP appropriés. Des problèmes d’entretien cachés peuvent éroder les rendements.
Conclusion
Les villa compounds à Dubaï offrent un mélange convaincant d’espace, de sécurité et d’équipements communautaires qui convient aux familles comme aux investisseurs long terme. En sélectionnant les bons master communities, en vous référant à de vraies comparables internes au compound, en comprenant tous les frais et en testant la sensibilité des charges et règlements, vous pouvez sécuriser une villa performante comme domicile et comme actif. Si vous avez besoin de shortlists ciblées, d’avis de prix ou d’un plan d’achat étape par étape, Binayah peut vous aider à passer de la visite au transfert en toute confiance.