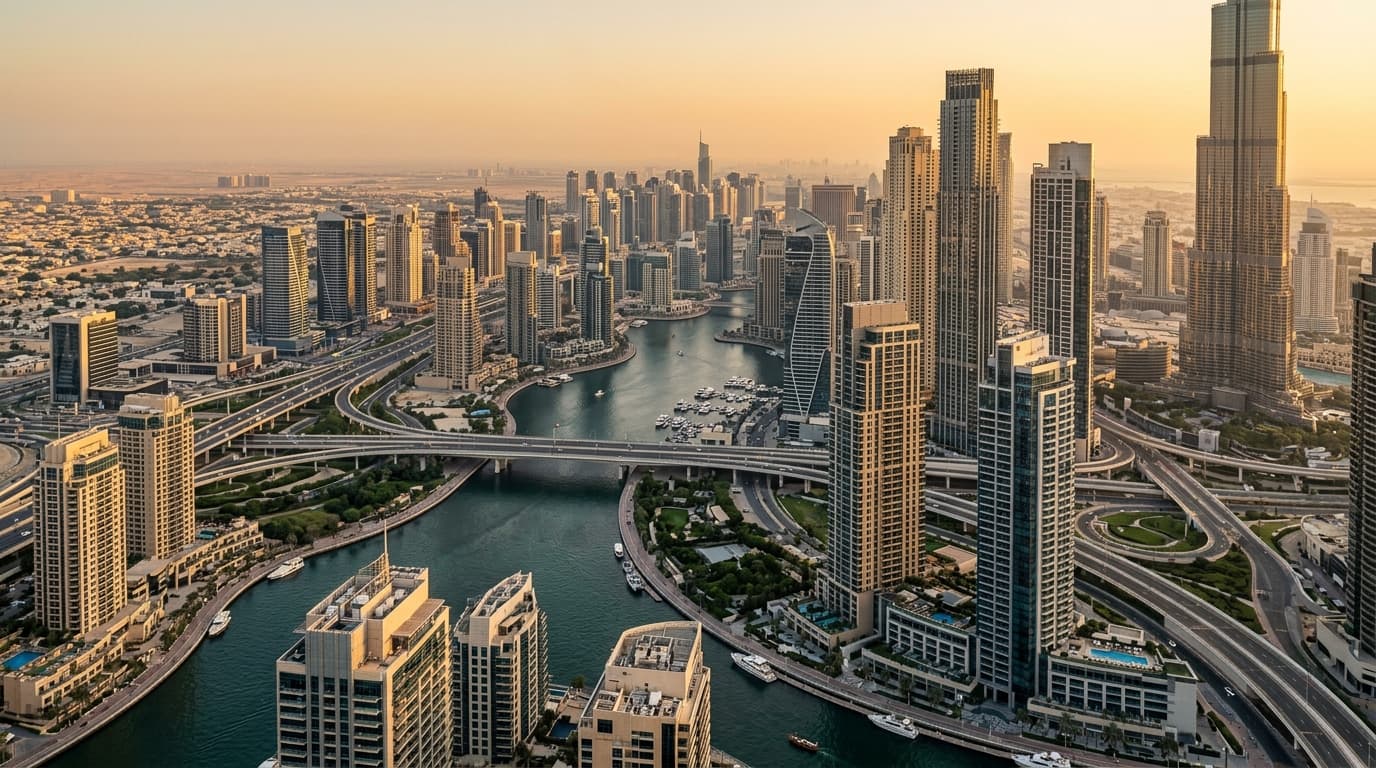
Le marché immobilier de Dubaï est l’un des plus accessibles pour les acheteurs internationaux, avec la pleine propriété (freehold) dans des zones désignées et plusieurs banques proposant des prêts hypothécaires aux non-résidents. Bien que les critères soient plus stricts que pour les résidents des EAU, les investisseurs et occupants finaux bien préparés peuvent obtenir un financement compétitif pour des biens achevés dans les communautés de premier plan.
Ce guide explique le fonctionnement des prêts hypothécaires pour non-résidents à Dubaï — qui est éligible, les ratios prêt/valeur (LTV) usuels, les taux et frais, le processus de demande, les documents requis et les stratégies pour améliorer vos chances d’approbation.
Qui peut être éligible en tant que non-résident
La plupart des banques des EAU vous considèrent comme non-résident si vous ne vivez ni ne travaillez aux EAU et ne détenez pas de visa de résidence émirati. Les prêteurs se concentrent sur des revenus étrangers stables et vérifiables ainsi qu’un historique de crédit sain. Ils privilégient généralement les salariés payés dans des devises fortes (USD, EUR, GBP) et les profils indépendants établis.
Les critères de base typiques incluent :
- Âge minimum de 21 ans à la demande ; âge maximum à l’échéance du prêt souvent 65 ans pour les salariés et jusqu’à 70 ans pour les indépendants (variable selon la banque)
- Seuil de revenu mensuel minimum (fixé par chaque banque) avec des entrées régulières sur 6–12 mois
- Pays de résidence et profil de l’employeur/entreprise acceptables
- Bonne conduite de crédit (rapports de bureaux locaux ou internationaux)
- Propriété située dans une zone freehold de Dubaï et généralement achevée (prête), avec titre émis ou proche de la remise avec certificat d’achèvement
- Le statut de non-résident est acceptable — aucun visa des EAU n’est requis auprès de certaines banques.
- Les banques peuvent limiter les pays éligibles pour des raisons de conformité et de gestion des risques.
- Les demandes conjointes (époux/épouses) peuvent améliorer l’accessibilité si les deux revenus sont vérifiables.
Comment fonctionnent les prêts hypothécaires à Dubaï pour les non-résidents
Les banques proposent des prêts amortissables à taux fixes, variables ou hybrides. Les durées vont couramment jusqu’à 25 ans, bien que certaines banques plafonnent plus court pour les non-résidents. La plupart des prêteurs financent des appartements et villas achevés de promoteurs approuvés.
Caractéristiques clés généralement proposées :
- Loan-to-Value (LTV) : couramment 50–60% pour les non-résidents, selon le profil, le bien et la politique de la banque
- Durée : jusqu’à 25 ans (plus courte pour les candidats plus âgés afin que le prêt arrive à échéance dans les limites d’âge)
- Structure de taux : fixe pour une période initiale (p. ex., 1–5 ans) puis redevient variable, lié à un indice de référence (souvent l’EIBOR) plus une marge
- Remboursement : mensuel, incluant capital et intérêts ; l’intérêt-only est peu courant
- Assurances : assurance-vie (protection hypothécaire) et assurance habitation obligatoires
Exemple illustratif uniquement : un non-résident achetant un appartement achevé à AED 2,000,000 peut se voir proposer un LTV de 55% (prêt de AED 1,100,000) sur 20–25 ans, avec un taux fixe deux ans puis variable. Les conditions exactes varient selon le prêteur et le profil.
- Les prêteurs testent l’accessibilité à un taux notionnel plus élevé pour garantir la résilience.
- Le buy-to-let est autorisé ; les banques appliquent une décote aux loyers prévisionnels dans leurs calculs.
Coûts et frais à prévoir
Les coûts de transaction et de financement à Dubaï sont significatifs et doivent être planifiés en amont. Éléments typiques :
- Frais de transfert du Dubai Land Department (DLD) : 4% du prix d’achat
- Frais du trustee (enregistrement) : généralement autour de AED 4,000–5,000 selon le bien et le type d’acheteur
- Frais d’enregistrement hypothécaire : 0.25% du montant du prêt + AED 290 (DLD)
- Frais d’arrangement/traitement bancaire : souvent 0.5%–1% du montant du prêt
- Frais d’évaluation : couramment AED 2,500–3,500 par bien
- Assurance-vie et assurance habitation : obligatoires ; primes variables selon le prêteur et le profil
- Honoraires de courtage/juridiques/convayancing : variables ; convenez-en par écrit avant instruction
Pensez aussi aux coûts de conversion de devises et aux frais de transferts internationaux lors de l’acheminement de votre apport et des frais vers les EAU.
- Les frais de remboursement anticipé/sortie sont généralement plafonnés à 1% du principal restant dû ou à un plafond monétaire défini par la réglementation.
- Les promoteurs peuvent facturer des frais de NOC/admin à la revente ; vérifiez avant de signer.
Étapes clés : de la pré-approbation aux clés
- Consultation initiale : aligner le type de bien, le budget et le LTV cible ; discuter des prêteurs éligibles selon votre profil et votre pays.
- Pré-approbation (AIP) : soumettre les documents ; le délai typique pour les non-résidents est de 1–3 semaines selon la complexité.
- Sélection du bien et offre : négocier le prix et le calendrier ; inclure une clause de financement si possible.
- Évaluation et approbation finale : la banque évalue le bien ; conditions finales émises sous réserve de l’évaluation et des diligences.
- Sales & Purchase Agreement (SPA)/MOU : signature au bureau du trustee ; organiser un dépôt de 10% et des chèques datés si applicable.
- Enregistrement et transfert : payer les 4% DLD, les frais de trustee et l’enregistrement hypothécaire ; la banque débloque les fonds au transfert.
- Remise et services : récupérer les clés, ouvrir les comptes DEWA/chiller et organiser un snagging si nécessaire.
- Préparez les fonds tôt pour respecter les échéances de paiement et les fenêtres de change.
- Prévoyez au moins 6–8 semaines dans votre calendrier en tant que non-résident.
Documents généralement requis pour les non-résidents
- Copie du passeport et visa (le cas échéant)
- Justificatif de domicile (facture de services ou relevé bancaire)
- Relevés bancaires (généralement 6–12 derniers mois)
- Fiches de paie ou lettre d’emploi ; pour les indépendants : documents de la société, comptes audités et déclarations fiscales si applicable
- Rapport de crédit de votre pays d’origine (si disponible)
- Preuve de l’origine des fonds pour l’apport
- Documents du bien (titre, plan, SPA) une fois le bien sélectionné
- Des traductions certifiées peuvent être exigées pour les documents non rédigés en anglais.
- Certaines banques exigent des revenus dans des devises spécifiées ; déclarez clairement toutes vos sources de revenus.
LTV, capacité d’emprunt et critères des banques
Pour les non-résidents, le LTV maximal est généralement inférieur à celui des résidents des EAU. Attendez-vous à des fourchettes typiques de 50–60% selon le profil et le bien. Les prêteurs testent la capacité d’emprunt en fonction de votre revenu brut, de vos engagements de dette existants et d’un taux d’intérêt majoré.
Renforcez votre dossier en :
- Réduisant les dettes non garanties et l’utilisation des cartes de crédit avant la demande
- Démontrant un comportement d’épargne régulier dans vos relevés bancaires
- Fournissant des revenus locatifs vérifiés d’autres biens (les prêteurs appliquent souvent une décote)
- Optant pour un LTV légèrement inférieur afin d’améliorer la probabilité d’approbation
- Les candidats plus âgés peuvent se voir attribuer des durées plus courtes pour respecter les limites d’âge à l’échéance.
- Certains prêteurs fixent des valeurs minimales de bien (p. ex., AED 750k–1m) pour les prêts aux non-résidents.
Taux fixes vs variables à Dubaï
La plupart des banques offrent une période initiale à taux fixe (p. ex., 1–5 ans) après laquelle le prêt redevient à taux variable, lié à un indice de référence plus une marge. Les taux fixes apportent une visibilité des paiements au début ; les taux variables peuvent être avantageux si les indices baissent mais peuvent augmenter si les marchés se tendent.
Demandez aux prêteurs de présenter les deux options côte à côte, y compris les marges de repli et l’historique des mouvements de l’indice de référence, puis modélisez les résultats sur votre horizon de détention prévu.
- Le refinancement est possible, mais tenez compte de la valorisation, du re-pricing et des frais de sortie.
- Considérez votre exposition de change en parallèle du type de taux.
Résident vs non-résident : ce qui change
| Feature | UAE Resident Buyer | Non-Resident Buyer |
|---|---|---|
| Typical LTV | Up to around 75–80% for first home (expat), subject to caps | Commonly 50–60% |
| Tenor | Up to 25 years | Up to 25 years (often shorter in practice) |
| Rate | Generally lower margins | Slightly higher margins |
| Documentation | UAE salary letter/Emirates ID, local statements | Foreign income proofs, international statements |
| Turnaround | Faster (locals docs, employer lists) | Longer (verifications, compliance) |
| Property scope | Ready and some off-plan at handover | Mostly ready/near handover, approved developers |
Cas d’investissement : acheter pour louer avec un prêt non-résident
Dubaï est favorable aux propriétaires, avec une forte demande locative dans les quartiers établis. Les prêts hypothécaires pour non-résidents peuvent être structurés pour des achats d’investissement ; les banques peuvent prendre en compte une partie du loyer attendu dans l’étude de capacité, après application d’une décote prudente. Les rendements bruts typiques varient selon la communauté et le type d’unité ; de nombreux investisseurs privilégient des immeubles prime, bien loués, pour stabiliser la trésorerie.
Conseils pratiques :
- Ciblez des immeubles avec un historique locatif éprouvé et une faible vacance
- Soumettez les rendements à des tests de résistance face à des intérêts et charges de copropriété plus élevés
- Vérifiez les règles de location courte durée si vous envisagez des locations de vacances et confirmez la politique de l’immeuble
- Les charges de service et la vacance impactent sensiblement le rendement net — obtenez des grilles à jour.
- Certaines communautés offrent une meilleure liquidité locative ; consultez des comparables de location récents.
Lien avec la Golden Visa : achat avec financement
Un investissement immobilier de AED 2,000,000 ou plus peut vous qualifier pour une UAE Golden Visa selon les règles en vigueur. Les biens hypothéqués peuvent également être pris en compte, sous réserve d’exigences supplémentaires fixées par les autorités compétentes. Vous aurez généralement besoin d’une lettre/NOC du prêteur et d’une preuve que les critères d’éligibilité sont remplis au moment de la demande. Les politiques pouvant évoluer, vérifiez les exigences actuelles en matière de documents et d’équité auprès du Dubai Land Department et de l’ICP avant de procéder.
- Votre prêteur et le bureau du trustee peuvent vous guider sur les documents exacts pour une demande de Golden Visa avec hypothèque.
- Planifiez le calendrier afin que l’enregistrement hypothécaire et les détails du titre coïncident avec votre dépôt de demande de visa.
Travailler avec un courtier hypothécaire et stratégie de change
Les dossiers non-résidents bénéficient d’un courtage spécialisé — les politiques varient fortement selon la banque, la nationalité, le type de bien et la devise de revenu. Un courtier expérimenté présélectionne les prêteurs, assemble les documents pour limiter les aller-retours, et négocie les frais et les marges de repli.
Pour les acheteurs internationaux, la devise est souvent un facteur plus déterminant que les taux affichés. Envisagez d’échelonner les transferts, d’utiliser des contrats à terme (forwards) ou de cibler des creux de marché pour transférer efficacement votre apport et vos frais.
- Demandez aux courtiers une grille complète des frais et un modèle de taux en scénario meilleur/pire cas.
- Vérifiez si votre banque autorise des remboursements anticipés partiels sans pénalité pour réduire les intérêts.
Erreurs courantes à éviter
- Ignorer le coût total de la transaction. Sous-estimer les 4% du DLD, l’enregistrement hypothécaire, l’évaluation, les assurances et les frais bancaires peut perturber votre trésorerie.
- Sauter la pré-approbation. Chercher sans Approval in Principle entraîne des retards et affaiblit votre position de négociation.
- Se fier à des loyers trop optimistes. Les banques appliquent une décote aux revenus locatifs ; basez votre capacité sur des hypothèses prudentes.
- Choisir une structure de taux inadaptée. Bloquer une courte période fixe sans comprendre la marge de repli peut augmenter les coûts plus tard.
- Négliger le risque de change. Ne pas planifier les transferts FX peut ajouter des points de pourcentage inattendus à votre prix d’achat effectif.
Conclusion
Les non-résidents peuvent financer un bien à Dubaï efficacement avec la bonne préparation : un LTV réaliste, un dossier complet, une vision claire des frais, et un prêteur adapté à votre profil de revenus et à votre devise. Commencez par une pré-approbation solide, présélectionnez des biens adaptés dans des zones freehold établies et modélisez les flux de trésorerie selon des scénarios prudents. Les équipes hypothèque et conveyancing de Binayah coordonnent le processus de bout en bout afin que vous puissiez acheter en toute confiance depuis l’étranger.