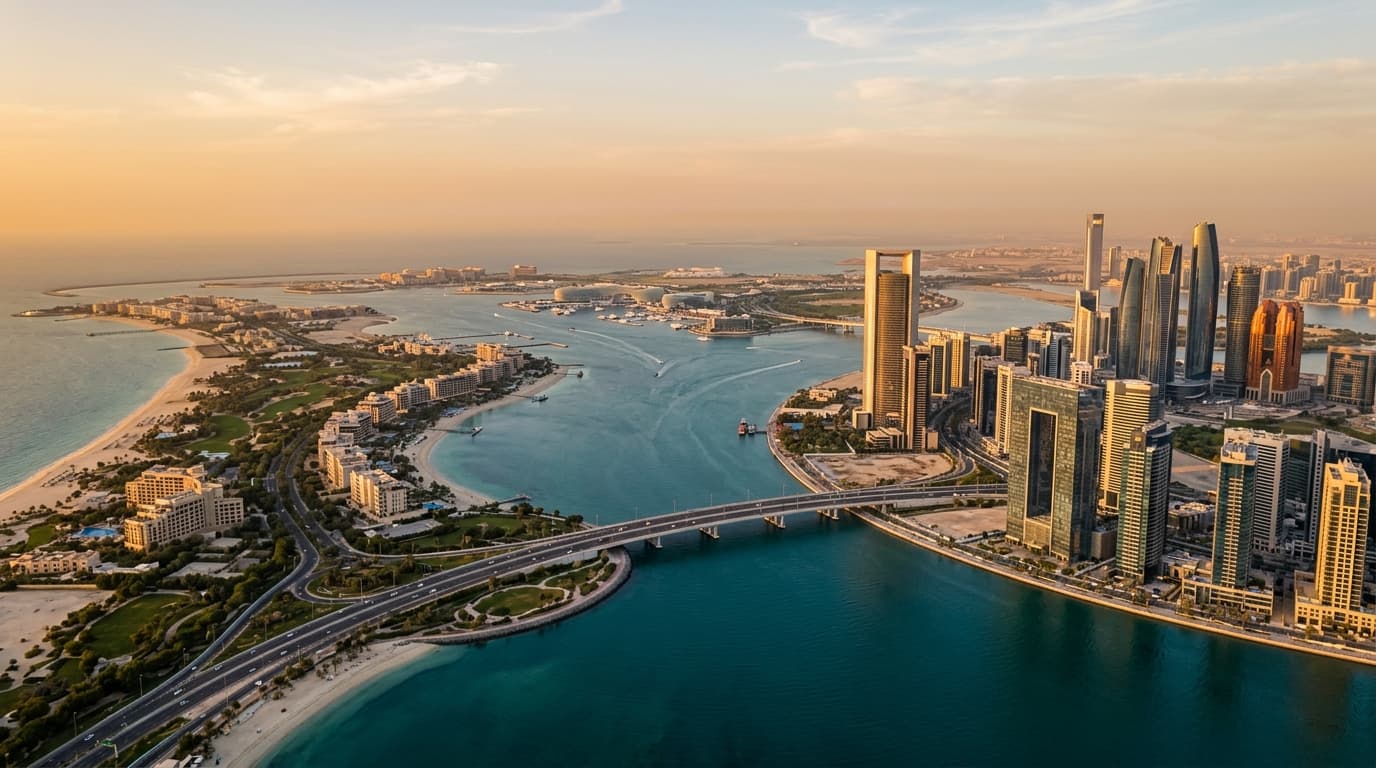
Le marché des ventes d’Abu Dhabi au T3 a continué d’afficher une demande résiliente des occupants finaux, parallèlement à une forte absorption sur plan dans les quartiers littoraux et lifestyle de premier plan. Les villas et maisons de ville sont restées limitées en offre, tandis que les appartements bien situés, dotés de bonnes commodités, ont enregistré une activité de transactions régulière, soutenue par des prix réalistes et des plans promoteurs flexibles.
Ce rapport synthétise ce qui a bougé au T3, où les acheteurs ont trouvé de la valeur, comment le sur plan s’est comparé au stock prêt, ainsi que les coûts et délais pratiques à prévoir pour acheter à Abu Dhabi.
T3 en bref : ce qui a fait bouger le marché
Les demandes des acheteurs au T3 se sont concentrées sur les pôles littoraux lifestyle (Saadiyat Island, Yas Island, Al Raha Beach) et les quartiers d’appartements établis (Al Reem Island). Les lancements sur plan avec paiements échelonnés ont séduit les investisseurs recherchant une plus‑value et un ticket d’entrée plus bas, tandis que les villas prêtes avec plans fonctionnels et proximité des écoles sont restées compétitives et se sont souvent vendues rapidement.
Les attentes typiques des vendeurs se sont modérées là où les annonces abondaient, mais la pénurie de villas de qualité a maintenu des prix fermes. Les achats adossés à un prêt hypothécaire ont été actifs, de nombreux acheteurs optimisant le ratio prêt‑valeur (LTV) dans le cadre des directives de la Banque centrale et négociant de légers ajustements de prix ou une prise en charge des frais de clôture plutôt que des remises affichées.
- Les communautés littorales et familiales ont mené l’absorption.
- Le sur plan a attiré les investisseurs ; le stock prêt a séduit les occupants finaux.
- Les villas sont restées rares ; les appartements bien tarifés se sont écoulés régulièrement.
Instantané des prix et rendements par communauté
Les fourchettes ci‑dessous sont des repères indicatifs de revente/prêt au T3 ; chaque actif varie selon la vue, l’étage, la finition, la réputation du promoteur et la flexibilité de paiement.
| Community | Fourchette de prix des appartements (AED/sqft) | Ticket Villa/Maison de ville (AED) | Rendement brut (typique) |
|---|---|---|---|
| Al Reem Island | 900 – 1,400 | N/A | 6.0% – 7.5% |
| Yas Island | 1,200 – 1,900 | 2.8M – 6.5M+ | 5.0% – 6.5% |
| Saadiyat Island | 1,600 – 2,600 | 6.5M – 20M+ | 4.0% – 5.5% |
| Al Raha Beach | 1,100 – 1,700 | 3.5M – 8.5M+ | 5.0% – 6.5% |
| Khalifa City/Al Forsan area | N/A | 4.0M – 10M+ | 4.5% – 5.5% |
Ces indications ne constituent pas des garanties et doivent être testées à l’aune des comparables récents, des charges de copropriété et des loyers réalisables pour chaque typologie.
Sur plan vs prêt : performance et arbitrages au T3
Sur plan : les promoteurs des quartiers prime ont tiré parti de paiements par phases et d’options post‑remise, attirant les acheteurs recherchant des coûts initiaux plus faibles et une appréciation potentielle avant l’achèvement. Les prix des premières phases et les vues/plans d’étage premium ont été les plus compétitifs.
Prêt : les occupants finaux ont privilégié les unités clés en main dans des immeubles à forte occupation, dotés d’équipements éprouvés et de charges transparentes. Les villas avec jardins utilisables et proximité des écoles et commerces ont connu de courtes périodes de commercialisation lorsqu’elles étaient alignées sur les dernières références.
Points clés à considérer :
- Sur plan : calendriers de construction et de remise, historique du promoteur, structures adossées à un compte séquestre (escrow) et restrictions de revente.
- Prêt : coûts de transfert immédiats, budgets de rénovation et évaluation bancaire versus prix convenu.
- Le sur plan a offert des paiements flexibles ; le choix est déterminant tôt dans une phase de lancement.
- Le stock prêt a fourni un usage immédiat et une visibilité de rendement plus claire.
Villas, maisons de ville et appartements : dynamiques de demande
Villas et maisons de ville : la demande portée par les familles et le nombre limité de remises de clés ont soutenu les prix sur Yas, Saadiyat et les nœuds suburbains établis. Plans fonctionnels, espaces extérieurs ombragés et proximité des écoles sont restés des priorités constantes.
Appartements : la vie en front de mer et en communautés intégrées est restée le fil conducteur. Les immeubles bien gérés, aux plans efficaces et avec parking couvert, ont maintenu l’absorption, tandis que le stock plus ancien sans rénovations a rivalisé par le prix.
Les studios et 1 chambre situés près des pôles d’emploi ont continué d’ancrer l’intérêt des investisseurs en raison de leur liquidité et de leur facilité de mise en location.
Conditions hypothécaires et de financement rencontrées par les acheteurs au T3
La plupart des banques aux Émirats suivent les plafonds de LTV de la Banque centrale. Pour de nombreux acheteurs non ressortissants des EAU, le LTV maximal sur une première habitation prête atteint généralement jusqu’à 80% (sous réserve d’éligibilité et de la politique de la banque). Pour les achats sur plan, les LTV pratiques sont plus bas, couramment autour de 50%, avec des décaissements liés aux jalons de construction. Les taux et frais hypothécaires varient selon le prêteur et le profil.
Conseils pratiques :
- Obtenir une approbation de principe avant des visites sérieuses pour cadrer budget et délais.
- Anticiper des écarts d’évaluation bancaire ; si l’évaluation sort sous le prix convenu, un complément de trésorerie peut être nécessaire.
- Considérer le coût total du crédit : taux, frais de dossier, assurance vie/biens et conditions de remboursement anticipé.
- LTV typique jusqu’à 80% pour une première résidence prête pour les non‑nationaux des EAU (sous réserve de la banque).
- Le financement sur plan est souvent plafonné plus bas avec des décaissements liés aux jalons.
Frais et délais : circuit de revente à Abu Dhabi
Les transactions à Abu Dhabi sont enregistrées auprès du Department of Municipalities and Transport (DMT). Dans les zones d’investissement désignées, les acheteurs étrangers peuvent acquérir des droits en pleine propriété (freehold) ou à long terme conformément à la réglementation locale.
Étapes typiques d’une revente :
- Offre et Memorandum of Understanding (MoU) convenus ; conditions de dépôt définies.
- En cas d’hypothèque, l’acheteur obtient une approbation de principe ; la banque commande une évaluation.
- Autorisations Promoteur/Communauté et No‑Objection Certificates (NOC) obtenus ; état de rapprochement émis.
- Rendez‑vous de transfert effectué via DMT/TAMM ; titre émis numériquement.
Coûts indicatifs pour l’acheteur à Abu Dhabi (susceptibles d’évoluer et selon les termes de l’opération) :
- Frais d’enregistrement DMT : généralement 2% du prix d’achat.
- Honoraires d’agence : couramment autour de 2% (plus TVA le cas échéant), négociables au cas par cas.
- Frais administratifs/NOC/promoteur : variables selon le projet, de quelques centaines à plusieurs milliers de dirhams.
- Coûts liés à l’hypothèque (le cas échéant) : frais de dossier bancaire, frais d’évaluation, assurance des biens et assurance vie.
Le délai typique entre le MoU et le transfert varie de 2–6 semaines pour les achats au comptant ; les dossiers avec hypothèque peuvent s’allonger selon la banque et l’évaluation.
Interaction avec le marché locatif et rendements bruts
La hausse de l’occupation dans les quartiers lifestyle prime a soutenu des loyers stables à fermes au T3, sous‑tendant les rendements des appartements d’investissement. Les villas ont enregistré une demande locative régulière de la part de familles privilégiant les secteurs scolaires et l’espace.
Les rendements bruts dans les quartiers centraux d’appartements se sont généralement établis entre le milieu de 5% et le haut de 6%, les unités compactes proches des pôles d’emploi se situant souvent en haut de fourchette. Les biens prime en bord de mer se sont échangés à des rendements plus faibles, reflétant la préservation du capital et la valeur d’usage. Les rendements nets dépendent des charges, frais de communauté et hypothèses de maintenance.
- Unités compactes près des pôles d’emploi : potentiel de rendement brut plus élevé.
- Front de mer prime : rendement plus faible, attrait plus fort pour l’occupant final.
Charges et coûts d’exploitation à étalonner
Les charges à Abu Dhabi varient selon la classe d’actifs et le niveau d’équipements. À titre indicatif :
- Appartements : de nombreux immeubles se situent autour de AED 10–20 par sq ft et par an, les tours premium pouvant être plus élevées en raison des installations.
- Villas/Maisons de ville : souvent calculées sur la parcelle ou la surface construite ; des équipements partagés plus légers entraînent des montants au sqft inférieurs à ceux des tours full‑service.
Examinez les derniers relevés de charges, les provisions de fonds de réserve (sinking fund) et l’historique de maintenance pour calculer le rendement net. Ajustez pour le chiller, le stationnement et d’éventuelles cotisations de club de communauté.
Perspectives T4 et positionnement stratégique
Avec une demande soutenue dans les quartiers familiaux et littoraux, nous prévoyons qu’au T4 les vendeurs réalistes et les acheteurs engagés seront encore récompensés. Les phases sur plan dans des master plans bien situés devraient susciter des réservations, tandis que le stock prêt correctement valorisé selon les banques se conclura.
Stratégies à envisager :
- Investisseurs : privilégier les immeubles à forte occupation, charges compétitives et plans efficaces ; cibler des unités immédiatement louables.
- Occupants finaux : se concentrer sur les fondamentaux de la communauté — écoles, trajets, commerces — puis arbitrer le coût total de possession versus le prix affiché.
- Vendeurs : anticiper la due diligence avec relevés de charges à jour, reçus de remise en état/maintenance et, le cas échéant, une lettre de solde hypothécaire claire.
- Se positionner sur les dernières références et les fourchettes d’évaluation bancaire pour maintenir le momentum.
- S’appuyer sur des dates d’achèvement flexibles pour accommoder les processus hypothécaires.
Erreurs courantes à éviter
- Ignorer le coût total d’acquisition. Ne pas budgéter les 2% de DMT, l’agence, les NOC et les frais d’hypothèque peut faire capoter la transaction.
- Courir après le rendement brut affiché seul. Omettre les charges, le risque de vacance et un loyer réaliste peut compresser le net.
- Sauter la pré‑approbation bancaire. Visiter avant d’aligner le financement mène souvent à des occasions manquées et des renégociations.
- Surévaluer du sur plan non éprouvé. Ne pas évaluer l’historique du promoteur, les protections d’escrow et les restrictions de sortie ajoute du risque.
- Négliger le risque d’évaluation. Accepter un prix bien au‑dessus des dernières références peut nécessiter des compléments de trésorerie si la banque valorise plus bas.
Conclusion
Le T3 a réaffirmé la double dynamique d’Abu Dhabi : une demande lifestyle d’occupants finaux dans les quartiers prime et un intérêt constant des investisseurs pour des appartements bien tarifés et prêts à louer. Avec une visibilité claire sur les frais, délais et financements, les acheteurs peuvent exécuter en confiance, tandis que les vendeurs réalistes, prêts côté documentation, continueront de capter la liquidité au T4.