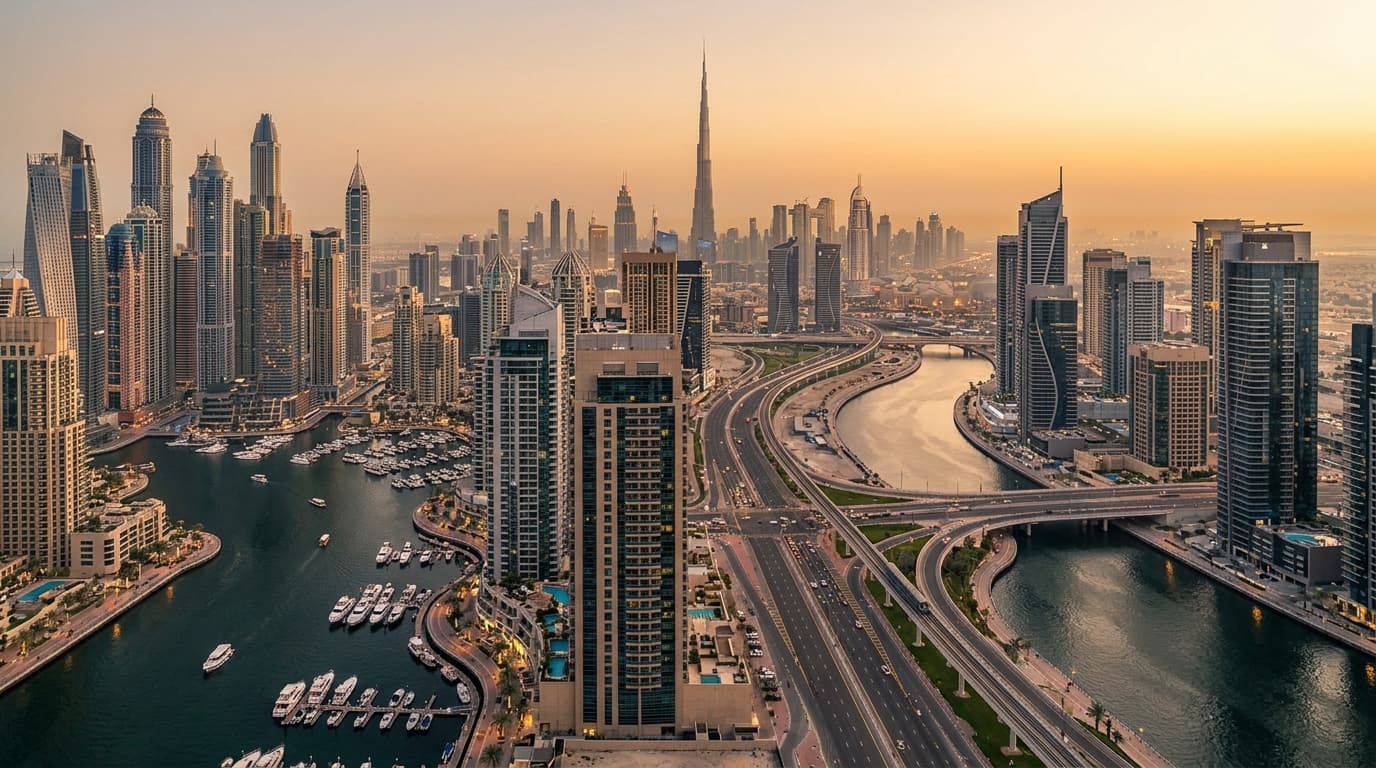
Thị trường bất động sản Dubai kết hợp hiếm có giữa quy định thân thiện với nhà đầu tư, hạ tầng mạnh và nhu cầu toàn cầu. Dù bạn nhắm tới căn hộ tạo dòng tiền hay biệt thự/nhà liền thổ để tích trữ đất, chìa khóa cho hiệu suất ổn định là một chiến lược rõ ràng phù hợp với các phân khu đang thay đổi nhanh của thành phố.
Hướng dẫn này phân tách cách đầu tư đúng đắn vào nhà đất Dubai—mua gì, ở đâu, cách tài trợ, quy trình sang tên cụ thể, các loại phí phải trả và những sai lầm thường gặp cần tránh—để bạn hành động tự tin và bảo vệ lợi nhuận.
Vì Sao Dubai, Vì Sao Là Bây Giờ
Dubai kết hợp thuế thu nhập cá nhân bằng 0, hạ tầng đẳng cấp thế giới và các khu sở hữu freehold rộng mở chào đón vốn quốc tế. Thị trường minh bạch theo tiêu chuẩn khu vực, với hệ thống sổ đỏ số hóa, bán off-plan được bảo chứng bằng tài khoản ký quỹ (escrow) và biểu phí rõ ràng. Nhu cầu thuê được nâng đỡ bởi tăng trưởng dân số, doanh nghiệp dịch chuyển và hệ sinh thái du lịch/lưu trú ngắn ngày sôi động.
Kết quả đầu tư điển hình được dẫn dắt bởi loại tài sản và vị trí: căn hộ ở các khu đô thị lõi thường cho lợi suất gộp cao hơn, trong khi biệt thự/nhà liền thổ có thể bảo toàn vốn tốt hơn và mang lại giá trị tiện ích cuộc sống. Chu kỳ giá bị chi phối bởi thanh khoản toàn cầu, tâm lý gắn với dầu mỏ và lượng nguồn cung mới—hãy lên kế hoạch vào/ra dựa trên các động lực này thay vì theo tiêu đề tin tức.
- Bất động sản freehold mở cho người không phải quốc tịch UAE tại các khu vực được chỉ định
- Sổ đỏ số do Dubai Land Department (DLD) cấp
- Thị trường cho thuê sôi động ở cả phân khúc dài hạn và ngắn hạn
Xác Định Chiến Lược Đầu Tư
Bắt đầu từ kết quả bạn muốn. Bạn đang tối ưu cho thu nhập, tăng giá, đa dạng hóa hay sử dụng cá nhân kèm tiềm năng cho thuê? Câu trả lời quyết định loại tài sản, cộng đồng và phương án tài chính.
- Dẫn dắt bởi thu nhập: Căn hộ đô thị gần trung tâm kinh doanh và giải trí; trang bị nội thất để cho thuê dài hạn hoặc ngắn ngày tùy quy định tòa nhà.
- Dẫn dắt bởi tăng giá: Các giai đoạn trong khu quy hoạch tổng thể từ nhà phát triển tier-1 (Emaar, Dubai Properties, Meraas, Sobha, DAMAC) với kế hoạch bàn giao mạnh và nâng cấp hạ tầng.
- Cân bằng: Nhà liền kề và căn hộ mid-rise ở các hành lang tăng trưởng (ví dụ: JVC, rìa Dubai Hills Estate) với mật độ tiện ích đang cải thiện.
- Phong cách sống + lợi suất: Căn hộ thương hiệu, ven biển hoặc cộng đồng sân golf có thể cho thuê theo mùa.
Chỉ là khoảng tham khảo, không phải đảm bảo: căn hộ thường cho lợi suất gộp ở mức đơn vị phần trăm trung đến cao, trong khi biệt thự/nhà liền thổ thường có lợi suất thấp hơn nhưng có thể vượt trội khi nguồn cung khan hiếm.
- Khớp thời gian nắm giữ với loại tài sản (ngắn hơn cho căn hộ cho thuê, dài hơn cho cộng đồng đang trong giai đoạn phát triển)
- Kiểm thử sức chịu đựng tiền thuê và phí dịch vụ để ước tính lợi suất ròng
- Có luận điểm thoái vốn rõ ràng: bán lại cho người ở thực, bán sỉ, hoặc tái cấp vốn
Freehold vs Leasehold và Các Căn Bản Sở Hữu
Dubai cho phép người nước ngoài sở hữu bất động sản freehold tại các khu vực được chỉ định trên toàn tiểu vương quốc. Freehold trao quyền sở hữu đầy đủ đối với căn và phần sở hữu chung nơi áp dụng. Leasehold (ít phổ biến hơn với dự án mới) thường trao quyền dài hạn (ví dụ 99 năm) nhưng không bao gồm đất.
Sở hữu có thể đứng tên cá nhân, đồng sở hữu hoặc qua pháp nhân UAE. Nhiều nhà đầu tư mua đứng tên cá nhân cho đơn giản; một số dùng cấu trúc công ty cho mục đích lập kế hoạch tài sản hoặc vận hành. Nếu bạn dự định vận hành lưu trú ngắn ngày, hãy kiểm tra quy định cộng đồng tòa nhà và yêu cầu cấp phép trước khi cam kết.
Tổng Chi Phí: Bạn Sẽ Thực Sự Trả Gì
Dự trù nhiều hơn giá niêm yết. Khoản tiền mặt của bạn bao gồm phí chính phủ, chi phí tư vấn và chi phí thiết lập.
- Phí chuyển nhượng DLD: 4% giá mua (áp dụng với giao dịch thứ cấp và thường cho off-plan khi đăng ký)
- Phí môi giới: thường khoảng 2% giá mua (cộng VAT), có thể thương lượng và chỉ mang tính tham khảo
- Phí văn phòng trustee/đăng ký: thường vài nghìn dirham tùy giá trị tài sản và loại giao dịch
- Phí đăng ký thế chấp (nếu vay): 0.25% số tiền vay, cộng phí hành chính
- Phí NOC của chủ đầu tư (bán thứ cấp): thường vài nghìn dirham, tùy nhà phát triển
- Phí dịch vụ: trả hàng năm; căn hộ thường trong khoảng tham chiếu AED 10–30 per sq.ft., biệt thự/nhà liền thổ có thể thấp hơn tính trên mỗi sq.ft. nhưng khác nhau theo cộng đồng
- Thiết lập tiện ích và đặt cọc: áp dụng đặt cọc/kích hoạt DEWA và làm mát
Với off-plan, dự kiến lịch thanh toán (ví dụ: theo tiến độ xây dựng hoặc mốc) và phí đăng ký của chủ đầu tư (Oqood/đăng ký) ngoài phí DLD.
- Mô hình hóa cả chi phí mua và vận hành để ước tính lợi suất ròng thực
- Xác nhận quy định HOA/cộng đồng về lưu trú ngắn ngày hoặc vật nuôi nếu liên quan
Off-Plan vs Bàn Giao Sẵn: Phù Hợp Mục Tiêu Nào?
Cả hai con đường đều hiệu quả—tùy chân trời và khẩu vị rủi ro của bạn. Off-plan cho phép thanh toán theo giai đoạn và vào ở giá hôm nay cho sản phẩm ngày mai; nhà bàn giao sẵn mang lại tiền thuê ngay và minh bạch về hoàn thiện thực tế.
| Yếu tố | Off-Plan | Bàn giao sẵn/Thứ cấp |
|---|---|---|
| Dòng tiền | Không có tiền thuê cho tới khi bàn giao; thanh toán theo giai đoạn | Thu nhập cho thuê ngay sau khi sang tên |
| Khám phá giá | Giá mở bán/giai đoạn đầu; có thể có premium khi hoàn thành | So sánh minh bạch; đàm phán theo tình trạng và mức độ gấp |
| Rủi ro | Thời gian xây dựng/bàn giao; biến động thị trường trong lúc xây | Rủi ro phát triển thấp hơn; rủi ro tòa nhà/bảo trì nhìn thấy được |
| Tài trợ | LTV thấp hơn trong xây dựng; phê duyệt ngân hàng khác nhau | Phương án thế chấp đã định hình; dựa trên định giá |
| Tùy biến | Chọn sớm layout/tầm nhìn; tiện ích mới | Hạn chế; thấy gì nhận nấy |
Giảm rủi ro bằng cách tập trung vào nhà phát triển uy tín, dự án tuân thủ escrow và cộng đồng có động lực nhu cầu đã được chứng minh.
Cốt Yếu Về Tài Trợ và Thế Chấp
Thị trường thế chấp của Dubai cạnh tranh. Với người mua cư trú và không cư trú, ngân hàng thường cho vay dựa trên định giá tài sản đã hoàn thiện, với LTV tối đa thấp hơn cho người không cư trú và phân khúc giá xa xỉ. Tham chiếu rộng (hãy xác minh với ngân hàng của bạn): LTV nhà đầu tiên cho người nước ngoài có thể lên tới khoảng 80% cho tài sản hoàn thiện tầm trung, giảm dần với khoản lớn hơn; tài trợ off-plan thường thận trọng hơn và có thể hạn chế cho tới khi hoàn thành.
Các điểm chính:
- Nhận thư tiền chấp thuận trước khi tìm mua; nó xác lập trần và tăng tốc đóng giao dịch.
- Kỳ vọng phí đăng ký thế chấp tại DLD là 0.25% số tiền vay cộng phí hành chính.
- Loại lãi: cố định (1–5 năm phổ biến) rồi điều chỉnh theo lãi thả nổi tham chiếu; so sánh tổng chi phí tín dụng, không chỉ lãi suất tiêu đề.
- Phí tất toán sớm và trả nợ trước một phần sẽ áp dụng—tính cả vào kế hoạch thoái vốn.
- Ngân hàng đánh giá thu nhập, nghĩa vụ và định giá tài sản; yêu cầu hồ sơ của người không cư trú có thể cao hơn
- Tính đến rủi ro tỷ giá nếu thu nhập của bạn không bằng AED hoặc neo USD
Quy Trình Mua Từng Bước
1) Chiến lược và Ngân sách: Xác định mục tiêu, kế hoạch tài chính và cộng đồng mục tiêu.
2) Lập danh sách rút gọn và Thẩm định: Xem căn (hoặc tham quan căn mẫu/quy hoạch tổng thể với off-plan), lấy giao dịch so sánh gần đây và xem ước tính phí dịch vụ cùng quy định tòa nhà.
3) Đề nghị và MOU (Form F): Thống nhất giá, hạng mục bao gồm và mốc thời gian; ký RERA Memorandum of Understanding (Form F) cho giao dịch thứ cấp. Với off-plan, ký Sales & Purchase Agreement (SPA) của chủ đầu tư.
4) Đặt cọc: Thường là séc đảm bảo 10% trong giao dịch thứ cấp được giữ theo điều khoản thỏa thuận. Với off-plan, theo lịch thanh toán của chủ đầu tư vào tài khoản escrow của dự án.
5) NOC và Bước Ngân Hàng: Với thứ cấp, xin NOC từ chủ đầu tư; nếu vay, phối hợp định giá, thư chào cuối cùng và tất toán/giải chấp của ngân hàng (bao gồm khoản vay của bên bán nếu có).
6) Sang tên tại Registration Trustee: Đến văn phòng trustee được DLD ủy quyền với giấy tờ tùy thân, séc quản lý/công cụ ngân hàng và phê duyệt cần thiết. Thanh toán phí chuyển nhượng DLD 4% và các phí trustee/đăng ký áp dụng. Sổ đỏ (số) được cấp sau khi sang tên.
7) Bàn giao/Dọn vào: Với tài sản sẵn sàng, sắp xếp tiện ích và kiểm tra lỗi nếu cần. Với off-plan, hoàn tất thanh toán cuối, snagging và nhận chìa khi hoàn thành.
- Dùng biểu mẫu chuẩn RERA (A, B, F) cho giao dịch thứ cấp
- Tài khoản escrow là bắt buộc với dự án off-plan tuân thủ
Thẩm Định ROI: Cần Kiểm Tra Gì Trước Khi Mua
Xem mỗi tài sản như một doanh nghiệp. Xây dựng kịch bản cơ sở và kịch bản căng thẳng với tiền thuê thận trọng và phí dịch vụ thực tế.
- So sánh tiền thuê: Dùng ít nhất ba hợp đồng tương đồng trong 3–6 tháng qua; điều chỉnh theo tầng, tầm nhìn và nội thất.
- Trống phòng và chi phí cho thuê: Bao gồm marketing, phí cho thuê và thời gian trống dự kiến.
- Phí dịch vụ và quỹ sửa chữa lớn: Xác minh hóa đơn mới nhất; tháp cũ có thể mang OPEX cao hơn.
- Dự phòng capex: Dành cho thiết bị, làm mới nhỏ và sửa lỗi sau bàn giao.
- Bài toán lợi suất: Mô hình gộp vs ròng; căn hộ thường có lợi suất gộp cao hơn biệt thự, nhưng ròng có thể co lại với nhiều tiện ích và tòa nhà bao gồm chi phí làm mát (chiller).
- Phương án lưu trú ngắn ngày: Chỉ khi tòa nhà và giấy phép cho phép; tính cả phí vận hành, đồ vải, tiện ích và tourism dirham khi áp dụng.
Quy Định, Thuế và Visa
Khung pháp lý của Dubai khá đơn giản cho nhà đầu tư cá nhân. Không có thuế bất động sản định kỳ của thành phố đối với tài sản freehold ở Dubai, và thu nhập cho thuê ở cấp cá nhân không chịu thuế thu nhập cá nhân địa phương. Phí chính phủ áp dụng khi mua/đăng ký và VAT có thể áp dụng cho một số dịch vụ và giao dịch tài sản thương mại.
Liên kết cư trú với tài sản: UAE Golden Visa khả dụng qua đầu tư bất động sản với giá trị tài sản đủ điều kiện tối thiểu AED 2 million, tùy quy định hiện hành. Điều kiện có thể thay đổi (ví dụ: loại tài sản đủ điều kiện, điều kiện tài trợ và hồ sơ), vì vậy hãy xác nhận tiêu chí và quy trình cập nhật trước khi lên kế hoạch cư trú dựa trên một thương vụ.
- Duy trì Ejari (đăng ký thuê) hiện hành cho hợp đồng dài hạn
- Vận hành lưu trú ngắn ngày cần giấy phép và tuân thủ quy định của tòa nhà/DM
Cho Thuê và Quản Lý Tài Sản
Quyết định sớm giữa thuê dài hạn và ngắn ngày. Thuê dài hạn mang lại tỷ lệ lấp đầy ổn định và vận hành đơn giản hơn; ngắn ngày có thể nâng thu nhập gộp nhưng đòi hỏi quản lý tích cực, hao mòn cao hơn và giám sát đơn vị vận hành.
Thực hành tốt:
- Ảnh chuyên nghiệp, nội thất trung tính và đồ bền
- Tiêu chí người thuê rõ ràng và biên bản bàn giao có chứng cứ
- Lịch bảo trì phòng ngừa; theo dõi bảo hành và tuổi thiết bị
- Rà soát giá thuê hàng năm theo hướng dẫn và chỉ số của RERA
- Bảo hiểm: cân nhắc bảo hiểm tài sản cho chủ nhà và trách nhiệm dân sự
Quản Trị Rủi Ro và Chiến Lược Thoái Vốn
Giảm tập trung bằng cách đa dạng qua quận và loại tài sản. So le năm bàn giao nếu xây danh mục off-plan. Dùng LTV thận trọng và duy trì thanh khoản cho biến động thị trường.
Lên kế hoạch thoái vốn theo chất xúc tác: hoàn thành hạ tầng, tòa nhà ổn định sau bàn giao hoặc đỉnh điểm nhu cầu mùa vụ. Thay thế cho bán gồm tái cấp vốn để rút vốn chủ hoặc chuyển đổi giữa thuê dài hạn và ngắn ngày tùy điều kiện chu kỳ.
Sai Lầm Phổ Biến Cần Tránh
- Chạy theo cơn sốt mở bán. Mua mà không có so sánh, thẩm định hay hồ sơ nhà phát triển có thể làm suy giảm kết quả.
- Bỏ qua tổng chi phí sở hữu. Phí dịch vụ, trống phòng và bảo trì ảnh hưởng đáng kể đến lợi suất ròng.
- Đòn bẩy quá mức. LTV cao làm giảm khả năng chống chịu trước điều chỉnh lãi, thay đổi định giá hoặc mềm giá thuê.
- Giả định tòa nhà nào cũng cho lưu trú ngắn ngày. Quy định cộng đồng và giấy phép có thể hạn chế vận hành.
- Bỏ qua chi tiết pháp lý. Thiếu NOC của chủ đầu tư, xác minh escrow hoặc biểu mẫu RERA chuẩn có thể gây chậm trễ và tranh chấp.
Kết Luận
Dubai tưởng thưởng cho nhà đầu tư kỷ luật—những người ghép chiến lược với thực tế phân khu, mua tài sản chất lượng có động lực nhu cầu rõ ràng và tuân thủ quy trình. Xây kế hoạch, thẩm định thận trọng, nắm rõ phí—đặc biệt 4% phí chuyển nhượng DLD—và thực thi chính xác. Dù bạn ưu tiên thu nhập hôm nay hay tăng giá ngày mai, một tài sản Dubai được chọn lọc có thể là neo bền vững trong danh mục toàn cầu.