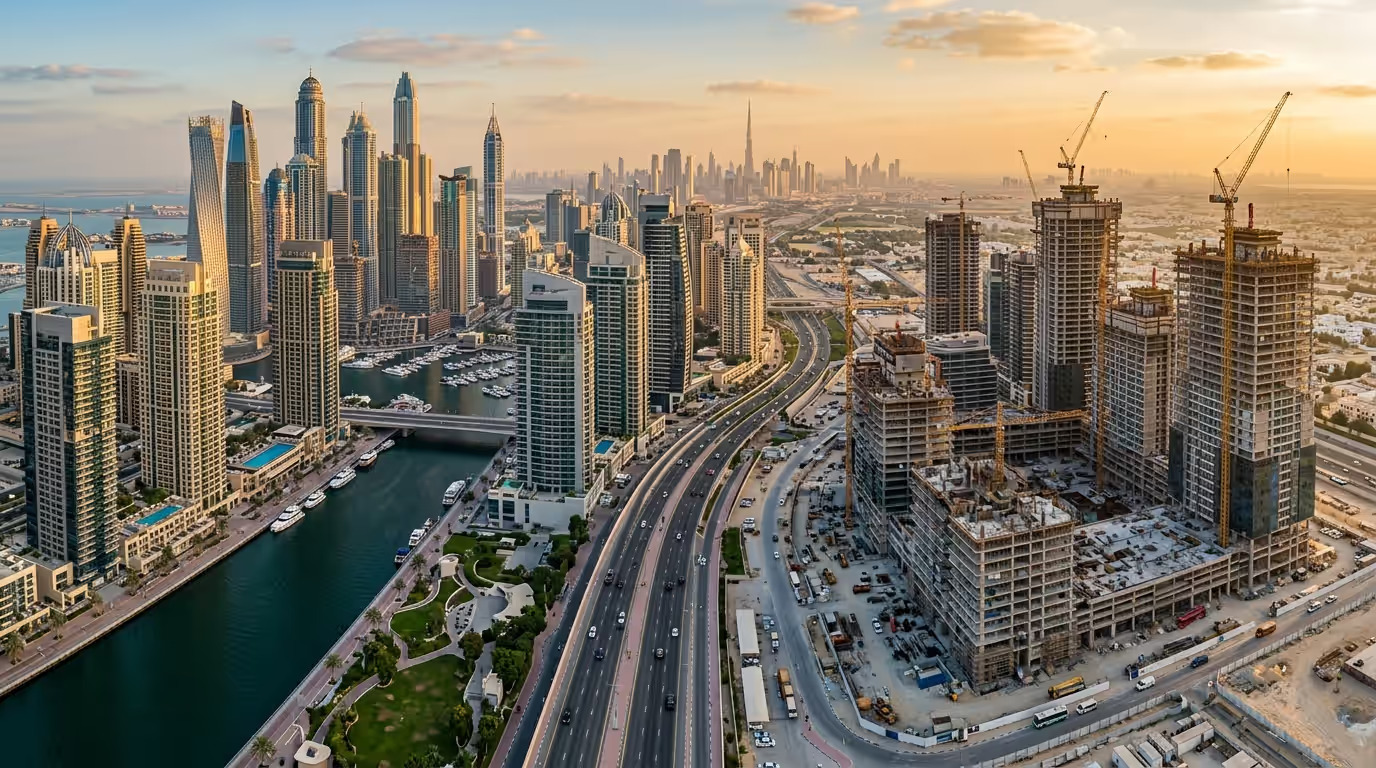
Дубай предлагает два разных пути для формирования портфеля: покупка off-plan (на этапе строительства) или покупка готовых (завершённых) объектов. Оба варианта могут быть отличными инвестициями, но они служат разным целям, уровням риска и потребностям в денежном потоке.
Это руководство разбирает ключевые различия — от цены, сборов и финансирования до сроков, арендного потенциала и стратегий выхода — чтобы вы смогли выбрать подход, соответствующий вашим задачам.
Off-Plan vs Ready: что это на самом деле
Покупки off-plan — это объекты, продаваемые застройщиками до или в ходе строительства. Вы фиксируете цену сегодня и платите поэтапно по платежному плану, с передачей объекта по завершении. Готовые объекты — уже построенные и готовы к заселению или сдаче в аренду; сделки проходят на вторичном рынке (или иногда как совершенно новая квота напрямую от застройщика).
Типичные характеристики:
- Off-plan: поэтапные платежи, ниже порог входа по сравнению с сопоставимым будущим готовым объектом, выше потенциал прироста цены, но присутствует риск строительства/сроков.
- Ready: полная оплата (или ипотека) при переходе права, немедленный арендный доход, более прозрачная оценка состояния объекта и зрелости сообщества.
Регуляторная среда: рынок недвижимости Дубая строго регулируется. В обоих случаях покупатели платят регистрационный/трансферный сбор Dubai Land Department (DLD) 4%. Продажи off-plan регистрируются (Oqood) в DLD; права на готовые объекты переходят в DLD Trustee Office. Застройщики обязаны хранить средства покупателей по off-plan на счетах эскроу, а строительные этапы находятся под надзором органов.
Затраты и сборы: что вы фактически платите
Оба пути включают базовые государственные и транзакционные издержки. Процентные ставки указаны как типичные диапазоны и могут варьироваться по проектам и поставщикам услуг.
- Сбор DLD: 4% от цены покупки (уплачивается при регистрации Oqood для off-plan; при переходе права — для готовых объектов).
- Комиссия агентства: обычно около 2% для готовых; для off-plan может быть от 0% до ~2% в зависимости от проекта и акций.
- Сборы Trustee/регистрации/администрирования: стандартные сборы trustee-офиса применяются к готовым сделкам; для off-plan — сборы Oqood/регистрации и администрирования. Ожидайте несколько тысяч дирхамов админ-/trustee-сборов в обоих случаях (плюс 5% НДС на профуслуги).
- Сборы застройщика: NOC для перепродажи готовых; для off-plan — сборы за подключение/передачу (например, запуск коммунальных услуг/чиллера) и приемка по качеству (snagging).
- Эксплуатационные расходы (service charges): годовые платежи за содержание сообщества на кв. фут существенно варьируются по районам и типам активов.
Сроки крупных платежей обычно различаются:
- Off-plan: бронирование + 4% регистрация DLD на раннем этапе, затем взносы по мере строительства; финальный платёж при передаче.
- Ready: депозит при подписании, затем расчёт оставшейся цены, 4% DLD, trustee, NOC и комиссия при переходе права, обычно в течение 30–60 дней.
Финансирование и плечо
Ипотека в Дубае широко доступна, с лимитами LTV (loan-to-value), устанавливаемыми Центральным банком ОАЭ. В общем ориентире (фактическая доступность зависит от профиля покупателя, политики банка и объекта):
- Готовые объекты: экспаты-покупатели первого жилья часто могут получить до около 80% LTV для объектов до определённого ценового порога; выше порога LTV ниже, как и для вторых домов или инвесторов. Для граждан ОАЭ лимиты обычно выше.
- Off-plan: банки могут предлагать ограниченное финансирование на стадии строительства по отдельным проектам, одобренным застройщиком, часто с более низкими LTV (обычно до около 50%). Многие инвесторы самофинансируют взносы, а затем рефинансируются при передаче в виде ипотеки на готовый объект.
Практические советы:
- Получите AIP (предварительное одобрение) до входа в сделку с жёсткими сроками.
- Согласуйте платежный план с ликвидностью — post-handover планы по off-plan могут сгладить кэшфлоу, но нередко стоят дороже.
- Процентные ставки, комиссии за досрочное погашение и банковские оценки существенно влияют на ROI — протестируйте модель на стресс-сценарии.
- Учтите риск банковской оценки; она может отличаться от согласованной цены.
- Проверьте, входит ли ваш проект в список одобренных банком для off-plan финансирования.
- Заложите расходы на страхование жизни и имущества в расчёт доступности.
ROI: арендный доход vs прирост капитала
Готовые объекты могут приносить доход сразу. В устоявшихся сообществах валовая доходность по апартаментам часто в диапазоне ~5–8%, по виллам/таунхаусам — ~4–6%, в зависимости от локации, качества и управления. Чистая доходность зависит от service charges, комиссий управляющих/агентств и простоя.
Инвестиции в off-plan обычно нацелены на рост цены от запуска до передачи и далее. Ранние фазы в сильных локациях могут показать заметное удорожание к завершению — особенно при благоприятной инфраструктуре и балансе спроса/предложения. Однако сроки и рыночные циклы вносят неопределённость; рост не гарантирован.
Иллюстрация, не гарантия: покупка off-plan на раннем запуске по конкурентной цене и с удобным планом платежей может позволить зафиксировать ценность и перепродать (assignment) до передачи, если разрешает застройщик и при достижении минимального оплаченного процента. Политики различаются по застройщикам, применяются сборы за assignment/NOC.
Краткосрочная аренда: готовые апартаменты в туристических зонах могут ориентироваться на более высокий валовой доход при наличии разрешений DTCM и с учётом расходов оператора; пригодность зависит от правил здания и лицензирования.
Профиль риска и как его снизить
Ключевые риски различаются по стратегии:
- Off-plan: задержки строительства, изменения дизайна/спецификаций, ослабление рынка до завершения, заниженная банковская оценка при передаче.
- Ready: скрытые дефекты, завышенные service charges, перенасыщение в сообществе, дефолт арендатора или простой.
Чек-лист по снижению рисков:
- Проверьте трек‑рекорд застройщика, соблюдение эскроу и пунктуальность прошлых передач.
- Внимательно изучите SPA (сроки завершения, условия задержки, спецификации отделки, snagging/устранение).
- Закажите независимую приемку (snagging) для готового объекта и при передаче off-plan.
- Сравните service charges и резервы sinking fund по аналогичным зданиям.
- Держите ликвидный резерв на 6–12 месяцев ипотеки и service charges.
Процесс и сроки: что ожидать
Покупка готового объекта (вторичный рынок):
- Согласуйте цену и подпишите Form F/договор, внесите бронирование/депозит.
- Оформите ипотеку (если нужна), пройдите оценку.
- Получите NOC застройщика; закройте задолженность по service charges.
- Переход права в DLD Trustee Office: оплатите остаток, 4% DLD transfer, trustee/админ‑сборы и комиссию; выдаётся title deed.
Покупка off-plan:
- Выберите объект и план платежей; подпишите SPA.
- Оплатите бронирование и 4% регистрацию DLD (Oqood) плюс применимые админ‑сборы.
- Вносите платежи по мере строительства; отслеживайте прогресс по обновлениям RERA.
- Передача: проведите snagging, оплатите финальный взнос, внесите сборы за подключение/передачу. Для первого перехода от застройщика регистрация уже в DLD через Oqood; по завершении на ваше имя выдаётся title.
Гарантия застройщика: новые здания в Дубае обычно имеют годовой период ответственности за дефекты отделки в юните и более длительную структурную гарантию (часто до 10 лет) с момента завершения. Сверяйте точные условия в SPA.
Право, визы и нюансы перепродажи
Право собственности: в freehold-зонах иностранцы могут владеть недвижимостью. Убедитесь, что проект в designated freehold зоне и что застройщик лицензирован и работает через эскроу.
Golden Visa: инвесторы в недвижимость могут претендовать на 10‑летнюю UAE Golden Visa при вложении не менее AED 2 million. Для объектов в ипотеке или off-plan обычно требуется минимальный уровень внесённого собственного капитала и одобрение проекта/застройщика; критерии могут меняться, поэтому перед принятием решения уточняйте действующие правила в DLD или ICP.
Перепродажи:
- Ready: стандартная вторичная сделка с NOC, закрытием service charges и трансфером в DLD.
- Off-plan: переуступка до передачи зависит от политики застройщика, минимального оплаченного % (часто 30–40%+), а также применимых сборов за assignment/NOC. Некоторые платежные планы ограничивают перепродажу до определённых этапов.
Кому что подходит?
Выбирайте off-plan, если вы:
- Ставите во главу угла более низкую цену входа и поэтапные платежи.
- Нацелены на среднесрочный рост цены и готовы к строительным срокам.
- Не нуждаетесь в немедленном арендном доходе и можете переждать циклы.
Выбирайте готовый объект, если вы:
- Хотите мгновенное заселение или арендный доход.
- Предпочитаете полную прозрачность по зданию, сообществу и service charges.
- Нуждаетесь в классическом ипотечном плече с рыночными LTV уже сейчас.
Сбалансированный подход:
- Постройте «штангу» портфеля: приносящий кэшфлоу готовый актив + ориентированный на рост юнит off-plan.
- «Лестницей» распределяйте входы в off-plan по разным годам передачи, снижая риск тайминга.
Лоб в лоб: сравнение
| Фактор | Off-Plan | Ready |
|---|---|---|
| Entry Price | Обычно ниже vs эквивалент будущего готового | Рыночная цена сегодня |
| Cash Flow | Отсутствует до завершения | Немедленный арендный потенциал |
| Payment Structure | Взносы по мере строительства; бывают post-handover планы | Единовременный платёж при переходе; ипотека |
| DLD Fee | 4% при регистрации Oqood при продаже | 4% при переходе права |
| Agency Commission | 0–~2% типично | ~2% типично |
| Financing (indicative) | Более ограниченные LTV в период стройки; рефинанс на передаче | Шире выбор ипотек и выше LTV (при соответствии) |
| Risk | Риски строительства и сроков | Риски юнита/арендатора и рыночной доходности |
| Exit Before Handover | Возможен при разрешении застройщика, с NOC/сборами | Стандартная вторичная продажа |
| Warranty | Гарантии на новый объект (дефекты и конструкция) при передаче | Зависит от возраста здания; ограничены у старых |
Простой, иллюстративный взгляд на ROI
Это лишь иллюстрация — не прогноз. Предположим, вы покупаете апартамент off-plan по конкурентной стартовой цене и плану 60/40. Если к передаче рыночные цены вырастут, а вы оплатили 60%, ваш мультипликатор капитала может заметно увеличиться — при условии стабильных оценок и спроса. Наоборот, при ослаблении рынка или задержках доходность сожмётся, а издержки владения вырастут.
С готовым апартаментом в устоявшемся районе вы можете нацелиться на валовую доходность в средних однозначных процентах и оптимизировать чистую доходность через эффективный property management, конкурентную ставку по ипотеке и контроль простоя. Плюс — более стабильный кэшфлоу; компромисс — обычно меньший потенциальный прирост цены по сравнению с удачно выбранным off-plan на раннем этапе.
Частые ошибки
- Игнорирование сбора DLD 4%. Недооценка стартовых расходов искажает ROI и планирование ликвидности.
- Чрезмерное плечо под оптимистичные ставки аренды. Банковские оценки и реальные ставки могут быть ниже запрашиваемых — стресс‑тестируйте расчёты.
- Промах в due diligence застройщика. Трек‑рекорд, эскроу‑дисциплина и история сроков передачи критичны для off-plan.
- Игнорирование service charges. Высокая ставка на кв. фут может «съесть» чистую доходность как в off-plan, так и в готовых зданиях.
- Уверенность, что любой off-plan можно «перевернуть». Перепродажа часто требует минимального оплаченного %, NOC и может облагаться сборами за assignment.
Заключение
Нет универсально «более умного» выбора — есть подход, соответствующий вашим целям. Если вам подходят поэтапные вложения и вы верите в траекторию роста проекта, off-plan может быть убедительным вариантом. Если вы ставите на немедленный доход, прозрачность и классическое финансирование, качественный готовый актив в сильном сообществе — надёжное решение. Многие успешные инвесторы в Дубае сочетают оба подхода, балансируя рост и кэшфлоу. Обратитесь в Binayah Properties за подбором проектов, моделированием доходности и полным сопровождением сделки.