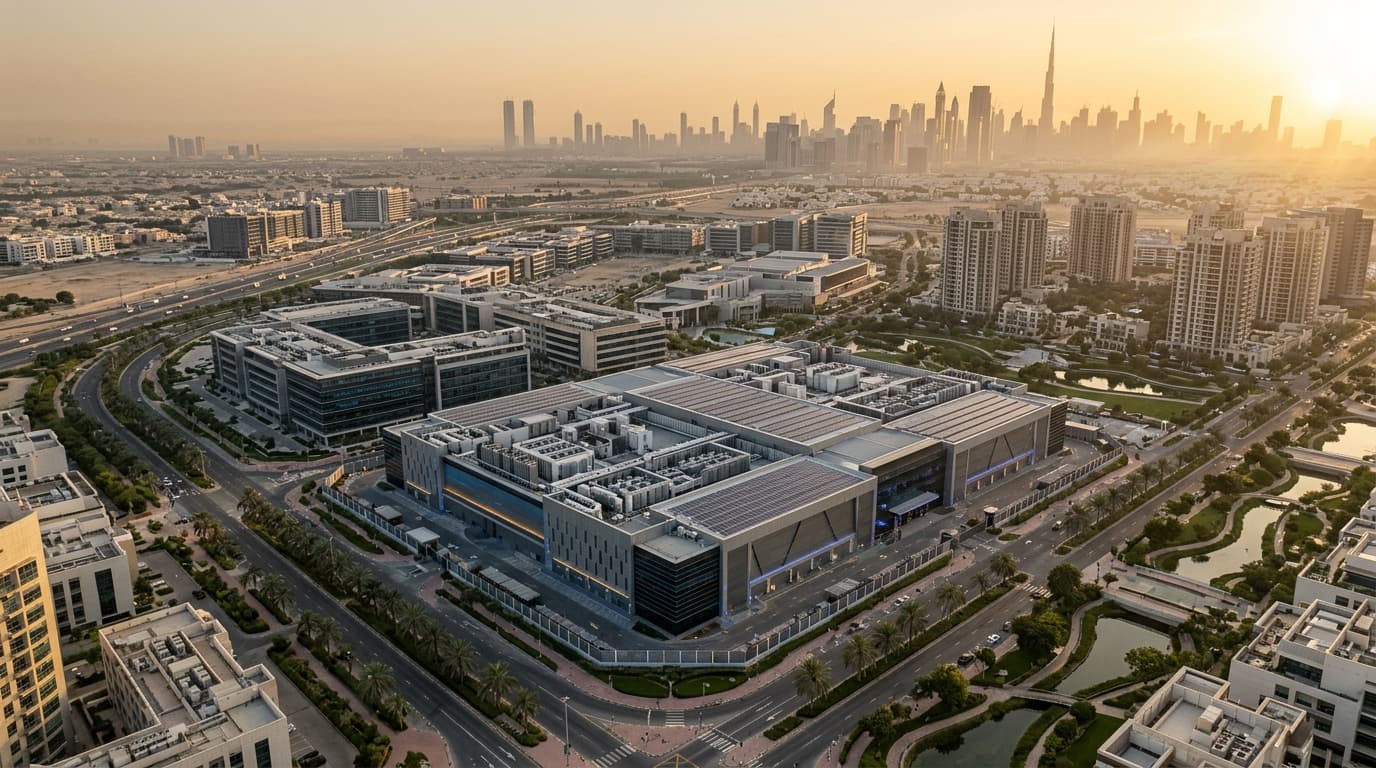
Искусственный интеллект вышел из лабораторий в плоскость крупной инфраструктуры, и Дубай стремительно занимает позицию для вычислений и хранения, которые его питают. За каждым запуском модели и запросом на инференс стоит физический след: высокомощные дата‑центры, сетевые edge‑узлы и устойчивая недвижимость со специализированным охлаждением.
Для инвесторов и пользователей инфраструктура ИИ больше не нишевая технология — это история про недвижимость. Она влияет на стоимость земли у подстанций, формирует спрос на индустриальные участки и высокоспецифичные коммерческие здания, а также задаёт новые структуры аренды и финансирования. Этот гид разбирает, что важно, где это происходит и как разместить капитал.
Почему ИИ меняет спрос на площади
Обучение и инференс ИИ требуют плотных вычислений, стабильной мощности и низкой задержки. Это трансформируется в конкретные характеристики объектов недвижимости, которые в дефиците и растут в цене.
- Высокая плотность мощности: Объекты обычно нацелены на десятки мегаватт (MW) на кампус, с нагрузками на стойку значительно выше, чем в традиционных корпоративных серверных.
- Охлаждение и управление теплом: Жидкостные и продвинутые воздушные системы, большие высоты потолков и планировки, позволяющие изоляцию горячих/холодных коридоров.
- Связность: Разнообразные маршруты оптики и близость к интернет‑обменам снижают задержку для ИИ‑нагрузок и доставки контента.
- Зонирование и отказоустойчивость: Участки, где разрешены генераторы, подстанции и круглосуточная работа с жёсткими SLA по доступности.
Результат — бифуркация: гипермасштабные кампусы на землях рядом с коммунальной инфраструктурой и меньшие edge‑узлы, встроенные в деловые районы для приложений, чувствительных к задержке.
Где дата‑центры ИИ вписываются в карту Дубая?
Цифровые экономические зоны и логистические коридоры Дубая — естественные кандидаты, поскольку они сочетают связность, коммунальные ресурсы и проинновационное регулирование.
- Dubai Silicon Oasis (DSO): Специально созданная техносреда с дружественным к дата‑центрам планированием, развитой оптикой и доступом к district cooling на отдельных участках.
- Кластер Dubai Internet City/TECOM: Мощный сетевой бэкбон для корпоративных и контент‑нагрузок; подходит для edge и проектов по ретрофиту.
- Dubai South: Крупный земельный банк, близость к авиационной логистике и растущие мощности коммунальных услуг — привлекательно для кампусных проектов.
- Jebel Ali и прилегающие индустриальные зоны: Доступ к порту, электроинфраструктуре и земельным участкам, подходящим для build‑to‑suit или оболочек под colocation.
Hyperscalers и региональные облачные провайдеры наращивают мощности в ОАЭ, вводятся новые региональные зоны и домены доступности. Хотя операторы редко раскрывают точные адреса из соображений безопасности, паттерн очевиден: рядом с подстанциями, тёмным волокном и источниками охлаждения.
Электромощность, охлаждение и земля: ограничения, формирующие стоимость
Коммунальные ресурсы — главный параметр underwriting для пространства, пригодного для ИИ. Девелоперы и инвесторы фокусируются на:
- Электрической мощности и сроках: Выделения от DEWA, сроки ввода подстанций и возможность поэтапной подачи мощности (например, траншами по 10–20 MW).
- Резервировании: Дизайн N+1/N+N, двойные вводы и генерация на площадке для ЧС в рамках нормативов.
- Стратегии охлаждения: District cooling (где возможно), высокоэффективные чиллеры и готовность к жидкостному охлаждению стоек по мере роста плотностей.
- Несущей способности и высотах: Тяжёлые MEP, батарейные и генераторные требуют конструктивных параметров сверх типичных складов или офисов.
- Праве на землю и зонировании: Фрихолд или долгосрочная аренда в зонах, где разрешено размещение дата‑центра, шумовые контуры и 24/7 логистика.
Эти ограничения сжимают объём пригодного предложения и могут повышать стоимость земли и аренду для подходящих участков и оболочек относительно обычного индустриального фонда.
Модели аренды и структуры сделок
Дата‑центры для ИИ капиталоёмки и обычно заключаются на более длительных условиях, чем стандартные коммерческие аренды. Распространённые модели:
- Build‑to‑Suit (BTS): Владелец земли/девелопер передаёт оператору на длинный срок оболочку с подведённой мощностью или turnkey‑объект с поэтапной индексацией аренды.
- Sale‑Leaseback: Оператор продаёт недвижимость для высвобождения капитала, но сохраняет долгий операционный лизинг, часто с CPI‑индексацией.
- Co‑location: Арендодатель предоставляет площади, мощность и охлаждение; предприятия и ИИ‑клиенты арендуют ёмкость (по MW или по стойкам) в рамках сервисных соглашений.
- Powered Shell: Арендодатель поставляет конверт, перекрытия и интерфейсы инженерных сетей; арендатор финансирует fit‑out white space и MEP.
Типичные коммерческие условия отражают более тщательную оценку кредитного риска, поэтапные передачи и вехи производительности, привязанные к подаче мощности. Передача фрихолд‑объекта предполагает стандартный сбор Dubai Land Department в размере 4% (от стоимости объекта), плюс административные и трастовые сборы. Во многих свободных зонах долгосрочная аренда земли встречается чаще, чем фрихолд, для участков с интенсивным потреблением коммунальных ресурсов.
Что это значит для аренды, доходностей и смежных классов активов
Стройка под ИИ влияет не только на серверные залы. Эффект распространяется на индустриальные, офисные и жилые рынки.
- Индустриальная/логистика: Качественные участки рядом с мощностью и оптикой могут получать премию к традиционным складам. Стабилизированная цифровая инфраструктура с длинной арендой может торговаться по доходностям от средних до высоких однозначных значений, в зависимости от ковенанта и срока (индикативно, не гарантия).
- Офисы: Спрос на edge‑комнаты, сетевые узлы и высокоспецифичные MEP‑ретрофиты может поддерживать премии аренд в отдельных зданиях с надёжной мощностью и стояками. Типичные офисные доходности в Дубае часто находятся в средних однозначных значениях (индикативно), с вариацией по классу и локации.
- Жилая: Операторы ИИ и облаков приводят квалифицированных сотрудников; это поддерживает абсорбцию в средне‑высоком сегменте аренды рядом с техкоридорами. Эффекты локальны, но добавляют спрос на дефицитных субрынках.
- Гостиницы/краткосрочное проживание: Этапы пуско‑наладки приводят волны подрядчиков и вендоров, поддерживая загрузку рядом со стройплощадками.
Инвесторам стоит моделировать апсайд от специализированного использования против капиталоёмкости и риска пере‑сдачи.
Гипермасштабный кампус vs edge vs ретрофит: какой путь под ваш тезис?
| Модель | Типичный размер | Профиль мощности | Локационный уклон | Капиталоёмкость | Стиль аренды |
|---|---|---|---|---|---|
| Hyperscale Campus | 20–100+ MW по фазам | Наивысшая плотность, поэтапная подача | Периферия/индустриальные зоны у подстанций | Наивысшая | Долгий BTS или аренда земли |
| Edge/Data Hub | 1–10 MW | Средняя до высокой | Деловые районы/тех‑парки | Средняя | Co‑lo/на основе MSA |
| Retrofit/Powered Shell | Переменный | Масштабируемый | Существующие офисы/индустриальные с сильными коммуникациями | Средняя до высокой (избирательно) | От powered‑shell до turnkey |
Регуляторные и планировочные основы в Дубае
- Право собственности и использование земли: Иностранные покупатели могут владеть фрихолд‑недвижимостью в обозначенных районах; за их пределами распространена долгосрочная аренда. Многие участки, подходящие под дата‑центры, расположены в свободных зонах со своими процедурами планирования наряду с Dubai Municipality.
- Коммунальные услуги: Выделение мощности и сроки координируются с DEWA; охлаждение может обеспечиваться district‑провайдерами или on‑site системами, требующими разрешений.
- Согласования: Дата‑центры — коммерческие/индустриальные объекты, требующие проектных NOC, экологических оценок, допусков по пожарной и жизненной безопасности и соответствия местным строительным кодам.
- Корпоративная структура: В ряде секторов и свободных зон допускается 100% иностранного владения компаниями; инвесторам следует увязать структуру юрлица с правом на землю и операционной лицензией.
Из‑за специализированных требований к дизайну раннее взаимодействие с коммунальными службами и органами власти помогает снизить риски сроков и капвложений.
Возможности для разных профилей инвесторов
- Ленд‑банкинг у мощности и оптики: Выбирать участки с реалистичными сроками апгрейда подстанций и двухпутевой связностью.
- Развивать powered shells: Поставлять гибкие оболочки с масштабируемыми интерфейсами MEP; привлекать арендаторов, финансирующих fit‑out white space.
- Партнёрства с операторами: Совместные предприятия, сочетающие капитал с операционной экспертизой и пайплайном арендаторов.
- Смежные стратегии: Покупка логистических объектов для складирования оборудования или жилых рядом с техкоридорами для охвата спроса персонала.
- Доходные инструменты: Стабилизированные объекты могут подойти REITs или мандатам, ориентированным на доход, с длинными арендами и сильными ковенантами.
Каждый путь несёт свои риски: подача мощности, глубина предаренд, устаревание (по мере роста плотностей стоек) и остаточная стоимость при пере‑сдаче не дата‑пользователям.
Чек‑лист due diligence для объектов, готовых к ИИ
- Мощность: Письменное подтверждение выделения, схемы резервирования и дат ввода; стоимость подключения к сети и распределение расходов.
- Охлаждение: Метрики эффективности (например, целевые PUE), готовность к жидкостному охлаждению и водопользование.
- Связность: Диверсификация вводов оптики, meet‑me опции, задержки до ключевых peering‑точек и операторская нейтральность.
- Конструкция и оболочка: Несущая способность полов, толщина плит, чистые высоты, нагрузки на крышу под чиллеры и виброзащита.
- Правовые аспекты: Разрешённое использование земли, сервитуты под коммуникации, экологические допуски и механика индексации в договорах.
- Коммерция: Качество кредита оператора/якорного арендатора, step‑in права, обеспечительные гарантии и индексационные оговорки.
- Выход: Сценарии реверсии, альтернативные использования и капвложения для возврата на рынок.
Пайплайн до 2028: на что смотреть
- Расширение коммунальной инфраструктуры: Новые подстанции и фидеры к техкоридорам откроют поэтапные вводы кампусов.
- Внедрение жидкостного охлаждения: По мере роста плотности стоек дизайны перейдут к гибридным или полностью жидкостным системам, влияя на капвложения и планировки.
- Больше региональных облачных зон: Дополнительные зоны доступности повысят отказоустойчивость и ускорят миграцию корпораций, углубляя спрос на co‑lo.
- Показатели устойчивости: Эффективность и углеродная отчётность будут влиять на отбор арендаторов и стоимость финансирования.
- Распространение edge: Стриминг, гейминг, финтех и ИИ‑инференс продвинут меньшие узлы в премиальные офисы и техпарки.
Типичные ошибки, которых стоит избегать
- Недооценка сроков по мощности. Ввод и поставка подстанции могут занять больше времени, чем само здание.
- Игнорирование эволюции охлаждения. Дизайны без возможности жидкостного охлаждения быстро устареют.
- Переплата за непригодные участки. Пробелы в оптике и зонировании нивелируют кажущуюся экономию на земле.
- Подписание «ванильных» договоров. Цифровая инфраструктура требует специализированных SLA, step‑in прав и индексации — типовые формы создают будущие трения.
- Отсутствие плана выхода. Если дата‑арендатор съедет, истинный даунсайд определят остаточное использование и стоимость ретрофита.
Заключение
ИИ превратил цифровую инфраструктуру из строчки бэк‑офиса в заглавную тему рынка недвижимости Дубая. Выиграют инвесторы и пользователи, которые закрепят мощность, охлаждение и связность в банкобельных сроках, выстроят договоры под длительные использования и выберут локации, где экосистема — коммунальные ресурсы, таланты и регулирование — поддерживает сложный рост стоимости. Если вы рассматриваете покупку земли, powered shells или возможности co‑location, заранее выстраивайте взаимодействие с коммунальными службами и профильными советниками, чтобы превратить волну ИИ в устойчивый доход.