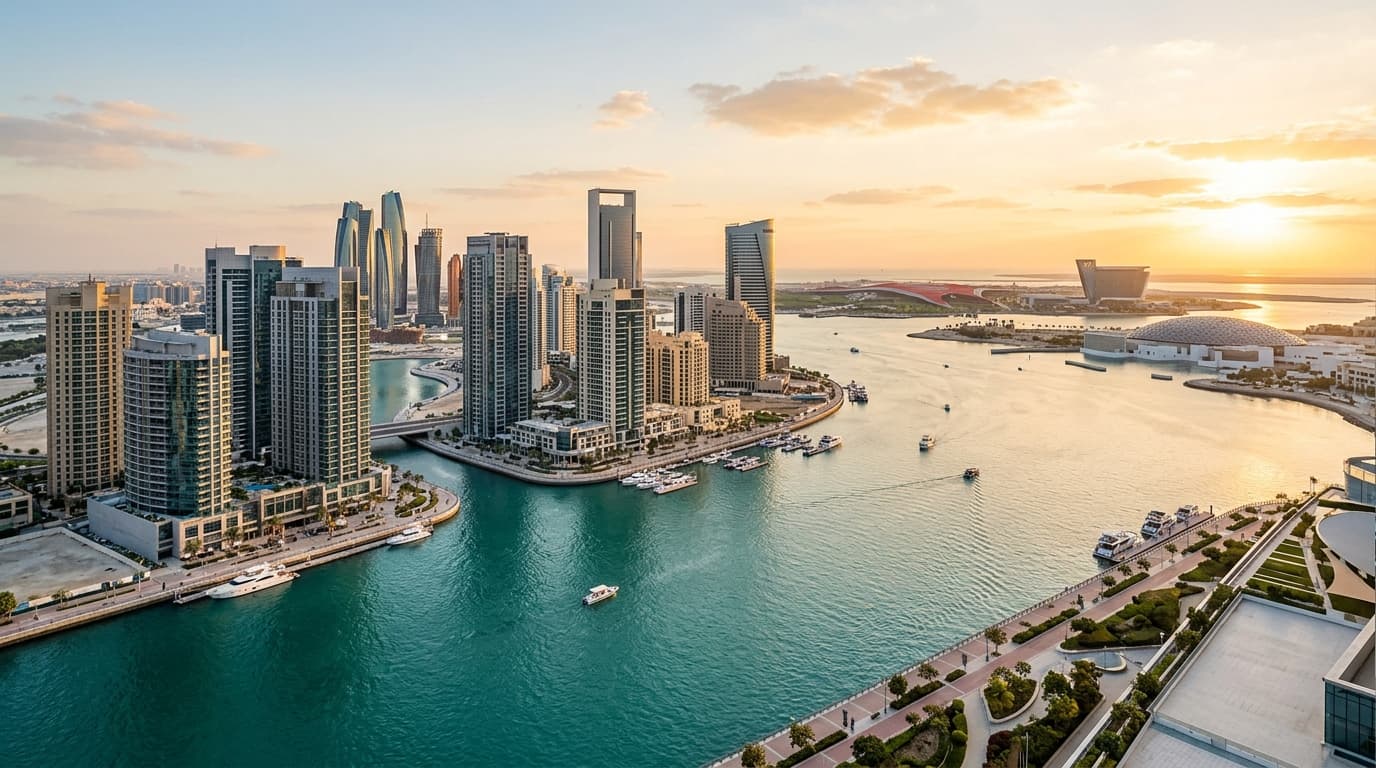
Abu Dhabi est discrètement devenue l’un des marchés immobiliers les plus liquides et transparents du Golfe, offrant la pleine propriété (freehold) aux expatriés dans des zones d’investissement désignées et un paysage locatif stable, axé sur le rendement. Que vous soyez utilisateur final à la recherche d’un mode de vie côtier ou investisseur visant le revenu et la préservation du capital à long terme, comprendre les règles, les frais et le processus vous préparera à une transaction fluide.
Ce guide expose la manière dont les expatriés peuvent acheter un bien à Abu Dhabi en 2026 — où vous pouvez être propriétaire, ce que cela coûte généralement, le calendrier étape par étape de l’offre à l’acte de propriété, et comment aligner votre achat avec des options de résidence telles que le UAE Golden Visa.
Qui peut acheter et où : règles de propriété à Abu Dhabi pour les expatriés
Les expatriés peuvent acheter et détenir des biens en pleine propriété à Abu Dhabi dans des zones d’investissement désignées. Une modification de la loi foncière en 2019 a permis aux étrangers de détenir la pleine propriété (y compris le terrain) dans ces zones, alignant Abu Dhabi sur les grands marchés mondiaux.
Principales zones d’investissement où les expatriés achètent fréquemment :
- Al Reem Island
- Saadiyat Island
- Yas Island
- Al Maryah Island
- Al Raha Beach
- Masdar City
- Al Reef
- Al Ghadeer (à la frontière Abu Dhabi–Dubai)
En dehors de ces zones, d’autres types de tenure ou des restrictions peuvent s’appliquer. Vérifiez toujours le régime foncier du projet sur le système DARI (immobilier d’Abu Dhabi) ou via votre courtier avant de vous engager.
Résidence : L’achat d’un bien n’accorde pas automatiquement la résidence. Cependant, des investissements immobiliers éligibles peuvent soutenir une résidence de longue durée dans le cadre des règles du UAE Golden Visa (voir section Visa).
Coûts et frais typiques lors d’un achat à Abu Dhabi
Prévoyez des coûts d’acquisition ponctuels et des coûts de détention récurrents. Les montants exacts varient selon le projet et les politiques bancaires ; considérez les fourchettes suivantes comme indicatives.
Coûts ponctuels d’achat (livré et sur plan) :
- Frais d’enregistrement Abu Dhabi : Généralement 2% du prix d’achat, payables au Department of Municipalities and Transport (DMT)/Municipalité d’Abu Dhabi. Pour le sur plan, un enregistrement de 2% sur le Sales & Purchase Agreement (SPA) est couramment appliqué.
- Commission d’agence : Souvent autour de 2% du prix d’achat (plus TVA le cas échéant), selon accord.
- NOC/admin du promoteur : Fréquemment AED 500–5,000+ selon le promoteur et la communauté.
- Transfert/assistance juridique : Si vous mandatez un conveyancer ou un avocat, prévoyez des honoraires fixes convenus.
- Frais liés à la banque (si hypothèque) : Frais de dossier souvent ~1% du montant du prêt ; évaluation typiquement AED 2,500–3,500 ; des frais d’enregistrement hypothécaire gouvernementaux s’appliquent selon le barème en vigueur du DMT (à confirmer lors de la demande).
Coûts de détention récurrents :
- Charges de service : Les appartements se situent souvent dans une fourchette indicative de AED 10–25 par pied carré et par an ; villas/maisons de ville varient selon la communauté et la méthodologie de parcelle/BUA. Demandez toujours le dernier barème de charges au promoteur ou à l’Association des copropriétaires.
- Services publics : Frais de raccordement et de consommation ADDC selon l’usage et le tarif.
- Frais de location (si vous mettez en location) : Frais de commercialisation, de location et de gestion locative selon accord ; l’enregistrement du bail via le système d’Abu Dhabi (anciennement Tawtheeq) est requis pour la validité des baux.
Il n’existe pas de taxe foncière annuelle à Abu Dhabi. Les frais d’enregistrement et d’administration sont généralement ponctuels, sauf en cas de nouvelle transaction.
Étape par étape : comment un expatrié achète un bien à Abu Dhabi
1) Pré-approbation et budget
- Si vous financez, obtenez une pré-approbation de prêt hypothécaire auprès d’une banque pour fixer votre budget et votre calendrier. Les pré-approbations restent généralement valides pour une période limitée (p. ex., 60–90 jours) selon la politique de la banque.
2) Shortlist et due diligence
- Vérifiez l’éligibilité freehold (zone d’investissement), la réputation du promoteur, les charges de service, les délais de livraison (pour le sur plan) et les ventes comparables récentes via votre courtier.
3) Offre et réservation
- Convenez du prix, des inclusions et du calendrier de finalisation. Pour un bien livré, les parties signent un Memorandum of Understanding (MOU) et l’acheteur verse généralement un dépôt de garantie (couramment ~10%) conservé selon l’accord jusqu’au transfert.
4) NOC et logistique du règlement
- Le vendeur obtient un NOC du promoteur confirmant l’absence de dettes en cours. Les parties programment le transfert au bureau du promoteur ou au centre de service du DMT ; de nombreuses étapes sont numérisées via la plateforme DARI.
5) Transfert et paiement
- L’acheteur paie le solde du prix, les frais d’enregistrement et tous frais convenus. Pour un achat avec hypothèque, la banque règle l’hypothèque du vendeur (le cas échéant) et enregistre la nouvelle hypothèque de l’acheteur.
6) Émission de l’acte de propriété
- Le DMT/DARI émet l’acte de propriété électroniquement au nom de l’acheteur. Pour le sur plan, votre SPA est enregistré et un acte définitif est délivré à l’achèvement de l’immeuble et à la remise des clés.
Conseil : Conservez tous les justificatifs de paiement et approbations (y compris l’évaluation bancaire et les offres finales) à portée le jour du transfert pour éviter tout retard.
Financement : LTV, taux et critères bancaires
Les orientations de la Banque centrale des EAU sur le loan-to-value (LTV) s’appliquent dans tout le pays :
- Première résidence pour expatriés jusqu’à AED 5 million : jusqu’à 80% LTV (soit 20% d’apport), sous réserve d’approbation bancaire.
- Première résidence pour expatriés au-dessus de AED 5 million : jusqu’à 70% LTV.
- Biens supplémentaires : LTV généralement plus faibles.
Les hypothèques sur plan sont plus limitées ; de nombreux acheteurs utilisent des plans de paiement promoteur et basculent vers une hypothèque classique à la livraison si autorisé. Les banques évalueront votre taux d’endettement, la stabilité de vos revenus, le profil de votre employeur et la valeur du bien. Au-delà du taux d’intérêt, comparez :
- Frais de dossier bancaire et frais d’évaluation
- Pénalités de remboursement anticipé/partiel
- Périodes à taux fixe vs variable et taux de révision
- Exigences d’assurance (vie/habitation)
Prévoyez suffisamment de temps pour l’évaluation bancaire et les contrôles de conformité afin de respecter votre calendrier de transfert.
Sur plan vs bien livré à Abu Dhabi
Les deux options conviennent aux expatriés ; votre choix dépend de votre trésorerie, de l’horizon de livraison et de votre appétence au risque.
| Facteur | Sur plan | Livré/achevé |
|---|---|---|
| Prix d’entrée | Souvent des incitations au lancement et paiements échelonnés | Paiement intégral au transfert (ou hypothèque) |
| Enregistrement | Enregistrement du SPA (couramment 2%) via DARI ; acte final à la remise | Acte de propriété émis au transfert |
| Trésorerie | Appels de fonds liés à l’avancement ; certains plans post-livraison | Charges de service et services publics immédiats |
| Revenus locatifs | Démarrent après remise | Potentiel locatif immédiat |
| Visibilité des prix | Risque de marché jusqu’à l’achèvement | Comparables clairs aujourd’hui |
| Risque de réserves | Délais de construction/finitions variables | Inspection du bien réel avant achat |
Pour le sur plan, confirmez les mécanismes d’escrow, les jalons de construction et l’historique de livraison du promoteur. Pour les biens livrés, examinez les dossiers de maintenance de l’immeuble et les budgets de l’Association des copropriétaires.
Où acheter : quartiers prisés par les expatriés et angles d’investissement
Al Reem Island : Vie en tours à quelques minutes du CBD et d’Al Maryah. Forte demande locative des professionnels ; les appartements affichent souvent des rendements bruts indicatifs à mi-chiffres.
Saadiyat Island : Front de mer haut de gamme et quartier culturel. Villas de premier ordre et petits immeubles prisés des utilisateurs finaux ; préservation du capital avec un profil de rendement inférieur aux zones milieu de gamme.
Yas Island : Attractions familiales, écoles et retail. Maisons de ville et appartements avec équipements de communauté ; populaire pour l’usage propre comme pour les locations de courte à moyenne durée.
Al Raha Beach : Master community en front de mer avec infrastructures établies ; un bon équilibre entre style de vie et potentiel de revenu.
Masdar City et Al Reef : Communautés axées sur la valeur avec des prix d’entrée compétitifs et une occupation historiquement résiliente ; rendements indicatifs attractifs pour les acheteurs orientés rendement.
Comparez toujours prix demandés et loyers avec les transactions récentes, pas seulement les annonces. Utilisez les données de charges au niveau de l’immeuble pour tester les rendements nets.
Visas et résidence : utiliser l’immobilier pour se qualifier
Le UAE Golden Visa (10 ans) est accessible aux investisseurs immobiliers qui respectent les seuils fédéraux — actuellement, des avoirs immobiliers de AED 2 million ou plus peuvent qualifier, sous réserve de conditions telles que l’état du bien et les plafonds de financement. Les règles peuvent évoluer ; vérifiez toujours les critères en vigueur, les évaluations acceptables et toute limite d’hypothèque au moment de la demande.
D’autres catégories de résidence en dehors du Golden Visa peuvent être disponibles selon l’emploi, la propriété d’entreprise ou le parrainage. La propriété immobilière seule n’accorde pas automatiquement la résidence, sauf si elle répond aux critères du programme de visa applicable.
Fiscalité, réglementation et bases bailleur-locataire
Abu Dhabi ne prélève pas de taxe foncière annuelle. Les frais d’enregistrement de transaction sont généralement ponctuels. Si vous louez votre bien, les contrats de location doivent être enregistrés via le système de l’émirat (communément appelé historiquement Tawtheeq, désormais intégré aux e-services d’Abu Dhabi). Les dépôts de garantie, délais de préavis et procédures de litige sont régis par la réglementation d’Abu Dhabi ; utilisez des modèles de bail à jour et veillez à ce que tous les avenants soient clairs et signés.
Les bailleurs doivent intégrer l’assurance, les dépenses d’investissement planifiées (p. ex., unités de climatisation, maintenance de façade dans les budgets de l’OA) et une vacance prévisionnelle lors des calculs de rendement net. Envisagez une gestion locative professionnelle pour le screening des locataires, les inspections et la conformité.
Erreurs courantes à éviter
- Penser que le freehold s’applique partout. Le freehold pour les expatriés s’applique dans des zones d’investissement désignées — vérifiez le régime de propriété sur DARI avant de verser des acomptes.
- Sous-estimer les frais de transaction et bancaires. Prévoyez au-delà des 2% de frais d’enregistrement les coûts d’agence, d’évaluation, de NOC et liés à l’hypothèque.
- Négliger la due diligence sur les charges. Des charges élevées peuvent rogner le rendement net ; demandez le dernier budget de l’OA et l’état des arriérés.
- Précipiter le calendrier de l’hypothèque. Évaluation, conformité et offres finales prennent du temps — alignez les dates du MOU sur des SLA bancaires réalistes.
- Acheter sur plan sans vérifications d’escrow. Confirmez le compte d’escrow du projet, les jalons de construction et l’historique de livraison du promoteur.
Conclusion
Pour les expatriés, Abu Dhabi offre une voie claire vers la pleine propriété au sein de master communities de qualité, un profil de rendement équilibré et une forte attractivité pour les utilisateurs finaux. Commencez par la bonne zone, confirmez le véritable coût de détention et alignez financement et calendrier avant de signer. Que vous visiez une maison en front de mer à Saadiyat, un appartement locatif à Al Reem ou une maison de ville familiale à Yas, une approche guidée par les données — et un courtier qui maîtrise le processus DARI — rendra votre acquisition efficace et pérenne.