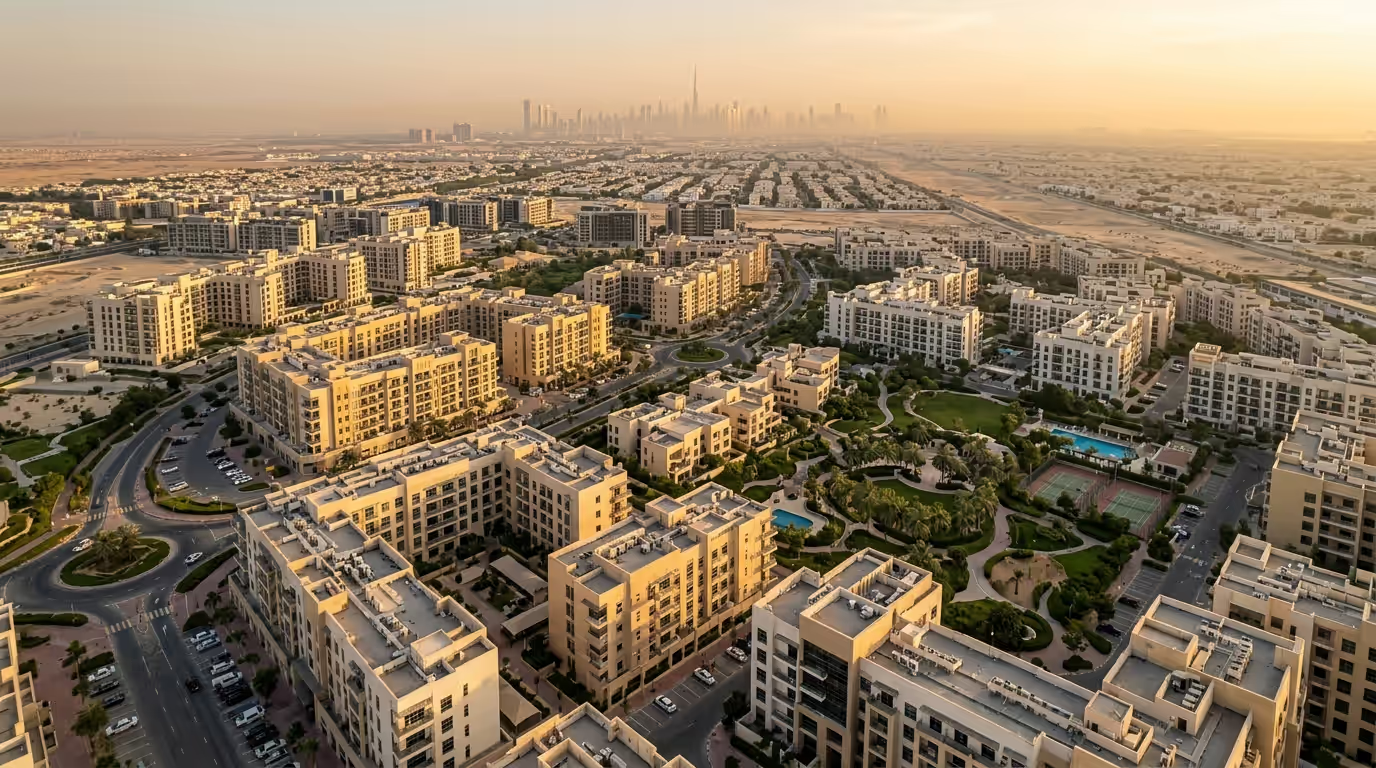
Avec un budget de 300 000 à 500 000 AED, vous pouvez entrer sur le marché immobilier des Émirats arabes unis via des studios bien choisis et des appartements compacts une chambre, notamment dans les quartiers émergents de Dubaï et les Émirats du Nord. Ce budget ouvre également la porte aux lancements hors-plan avec des plans de paiement flexibles et un potentiel de plus-value.
Ce guide détaille où votre argent va le plus loin, les coûts réels d'acquisition et les règles de financement, les rendements locatifs à attendre, ainsi qu'une démarche pratique étape par étape pour finaliser votre achat en toute confiance.
Ce que 300 000–500 000 AED permettent d'acheter aux Émirats arabes unis
Les prix des propriétés varient selon la qualité du projet, les délais de livraison et la réputation du promoteur. Considérez les fourchettes ci-dessous comme indicatives, non garanties.
- Dubaï : Principalement des studios et des 1 pièce compacts dans des quartiers axés sur la valeur. Des options prêtes à l'emploi et hors-plan dans des communautés comme International City, Dubaï South, Liwan, et certaines parties de JVC et Town Square peuvent occasionnellement entrer dans cette fourchette, notamment pour les studios ou les petits appartements lors des premières phases de lancement.
- Abou Dabi : Les prix d'entrée sont généralement plus élevés ; votre budget peut cibler certains studios dans des zones d'investissement ou des tranches hors-plan de promoteurs offrant un bon rapport qualité-prix.
- Sharjah & Ajman : Choix plus large de studios et 1 pièce prêts à l'emploi et hors-plan dans des communautés planifiées avec des commodités en amélioration ; les frais de service sont souvent inférieurs à ceux des zones premium de Dubaï.
- Ras Al Khaimah & Umm Al Quwain : Opportunités de niche dans des zones côtières et suburbaines en développement ; vérifiez l'historique des promoteurs et les infrastructures du projet.
Conseil : Les nouvelles phases aux limites des grands plans directeurs peuvent être tarifées de manière attractive au lancement, puis augmenter par paliers avec chaque nouvelle tranche.
Sous-marchés de Dubaï à surveiller dans ce budget
- International City & Warsan : Un segment de valeur de longue date avec une demande locative large ; les studios et certains 1 pièce peuvent correspondre à ce budget, notamment dans des bâtiments plus anciens ou de milieu de gamme.
- Dubaï South (Residential District) : Bâtiments hors-plan et récemment livrés avec des infrastructures en amélioration près du pôle aviation/logistique ; privilégiez la réputation du promoteur et les prévisions de frais de service.
- Liwan & les clusters de Dubailand : Prix d'entrée compétitifs avec une connectivité qui s'améliore via les axes routiers majeurs ; vérifiez les temps de trajet réels.
- Jumeirah Village Circle (certains bâtiments) & Town Square (certains appartements) : Les studios peuvent correspondre à l'extrémité supérieure de la fourchette ou aux premiers lancements hors-plan ; la taille, la vue et la qualité du bâtiment créent des variations.
Toujours vérifier : la surface nette réelle (surface habitable), les frais de service, l'attribution du parking et la proximité des commerces/parcs — des facteurs clés de valeur pour les locataires.
Prêt à l'emploi vs Hors-plan dans la fourchette 300 000–500 000 AED
Les deux options peuvent fonctionner — votre choix dépend de votre trésorerie, de votre calendrier et de votre tolérance au risque.
| Aspect | Propriété prête à l'emploi | Propriété hors-plan |
|---|---|---|
| Prix d'entrée | Souvent légèrement plus élevé pour une spécification comparable ; négociable selon l'urgence du vendeur | Fréquemment compétitif au lancement ; les prix peuvent augmenter par phase |
| Trésorerie | Louable immédiatement après le transfert | Pas de loyer avant la livraison |
| Structure de paiement | Paiement forfaitaire au transfert (cash ou hypothèque) | Plan échelonné : acompte + versements liés à la construction ou après livraison |
| Frais | Frais de transfert DLD 4 % + frais de trustee + commission d'agence | Enregistrement Oqood 4 % (hors-plan) + frais administratifs du promoteur ; le calendrier de collecte DLD varie selon le promoteur |
| Profil de risque | Le bâtiment existe ; inspection et vérification | Risque construction/livraison ; choisir des promoteurs crédibles |
| Plus-value | Plus dépendante de la gestion de l'actif et du cycle du marché | Hausse potentielle du lancement à l'achèvement si acheté au bon moment |
- Inspectez minutieusement les unités prêtes à l'emploi ; vérifiez climatisation et MEP.
- Pour le hors-plan, vérifiez l'enregistrement en compte séquestre et les rapports d'avancement des travaux.
Coût total d'acquisition : Connaître les chiffres
Prévoyez un budget au-delà du prix affiché. Les coûts d'achat typiques à Dubaï incluent :
- Département des Terres de Dubaï (DLD) : 4 % du prix d'achat (frais de transfert pour prêt à l'emploi ; hors-plan utilise l'enregistrement Oqood à 4 %).
- Frais de trustee/bureau d'enregistrement : Généralement un forfait fixe selon la tranche de prix.
- Commission d'agence : Communément autour de 2 % du prix d'achat (varie selon l'accord).
- Frais d'hypothèque (si financement) : Frais de dossier bancaire, frais d'évaluation, et assurance vie/propriété le cas échéant.
- Frais de service : Payables annuellement à la gestion du bâtiment/des installations ; les fourchettes indicatives peuvent varier considérablement selon le projet (par exemple, environ 10–25 AED par pied carré par an), donc obtenez toujours le barème en vigueur.
- Connexions aux services publics, dépôts de garantie climatisation/sécurité, et permis d'emménagement.
Exemple indicatif uniquement : Pour un achat à 450 000 AED, prévoyez des frais liés à l'achat dans la fourchette des pourcentages à un seul chiffre en plus du prix, ainsi que vos premiers frais de service annuels et dépôts de garantie des services publics.
Règles de financement pour ce budget
- Acompte minimum : Pour les acheteurs expatriés de première résidence aux Émirats arabes unis, les règles typiques de la Banque Centrale exigent un acompte d'au moins 20 % pour les propriétés jusqu'à 5 millions AED (généralement 15 % pour les ressortissants des Émirats arabes unis).
- Durée : Jusqu'à 25 ans, sous réserve de l'âge et de la politique bancaire.
- Ratio d'endettement : Les remboursements mensuels du prêt et autres obligations sont généralement plafonnés à 50 % du revenu mensuel.
- Types de taux : Fixe, variable ou hybride ; comparez les taux de révision et les conditions de remboursement anticipé.
- Financement hors-plan : Certaines banques financent près de la livraison ; de nombreux acheteurs utilisent les plans de paiement du promoteur pendant la construction, puis refinancent en hypothèque à l'achèvement.
Obtenez une AIP (approbation de principe) avant de négocier — cela clarifie votre plafond et accélère la signature du MOU.
Rendements locatifs attendus et stratégies
Dans la fourchette 300 000–500 000 AED, les studios et 1 pièce compacts dans les quartiers de valeur atteignent souvent des rendements bruts plus élevés que les unités plus grandes, reflétant des prix d'entrée attractifs et une demande locative stable. Indicativement :
- Quartiers de valeur de Dubaï : De nombreux investisseurs ciblent des rendements bruts dans la fourchette moyenne à élevée à un seul chiffre, les studios étant généralement en haut de cette fourchette.
- Émirats du Nord (ex. Ajman, Sharjah) : Certains projets peuvent afficher des rendements bruts comparativement plus élevés, à mettre en balance avec la liquidité et les considérations de plus-value.
Stratégies :
- Priorisez le rendement net : Modélisez les frais de service annuels, la climatisation et un taux de vacance réaliste.
- Meublez stratégiquement : Un ameublement léger et durable peut améliorer la louabilité des studios.
- Ciblez des bâtiments adaptés aux navetteurs : Un accès facile aux axes routiers et aux commodités quotidiennes réduit la vacance.
- Repositionnement : Des améliorations modestes (éclairage, peinture, équipements) peuvent augmenter le loyer pour les unités prêtes à l'emploi plus anciennes.
Étape par étape : Comment acheter dans cette tranche de prix (Focus Dubaï)
- Définir l'objectif : Usage personnel vs location ; prêt à l'emploi vs hors-plan ; cash vs financement.
- Établir une liste restreinte de zones et bâtiments : Comparez les fourchettes de transactions réelles et les frais de service ; visitez à différents moments de la journée.
- AIP hypothécaire (si financement) : Rassemblez certificats de salaire, relevés bancaires, pièces d'identité et rapports de crédit.
- Offre & MOU : Négociez les inclusions (électroménagers, parking) et le calendrier ; signez le Formulaire F/MOU.
- Évaluation (si hypothèque) : La banque désigne un évaluateur ; renégociez si l'évaluation diffère sensiblement.
- NOC & régularisation des frais de service : Le vendeur obtient le NOC du promoteur ; assurez-vous que toutes les sommes dues sont réglées.
- Transfert au bureau du trustee : Payez les 4 % DLD (prêt à l'emploi) et les frais applicables ; enregistrement de l'hypothèque si financé.
- Livraison & inspection : Récupérez les clés, ouvrez les comptes DEWA/climatisation, et relevez les compteurs.
Pour le hors-plan : Signez le SPA, payez les 4 % Oqood et les frais administratifs du promoteur, suivez le plan de paiement lié au compte séquestre, et effectuez l'inspection finale à la livraison.
Considérations légales et de résidence
- Pleine propriété (Freehold) : Disponible pour les acheteurs étrangers dans des zones désignées de Dubaï et des zones d'investissement d'autres émirats ; confirmez le statut de votre bâtiment/communauté avant de vous engager.
- Enregistrement du titre : Dubaï délivre des titres de propriété électroniques lors du transfert ; les unités hors-plan sont enregistrées via Oqood jusqu'à l'achèvement.
- Visa Or : La résidence de 10 ans liée à la propriété nécessite généralement une valeur de propriété éligible d'au moins 2 millions AED ; les règles peuvent inclure des critères supplémentaires. Un achat unique dans cette fourchette ne répond pas au seuil de valeur pour cette catégorie de visa.
Vérifiez toujours les dernières règles auprès du Département des Terres de Dubaï et des autorités concernées au moment de l'achat.
Erreurs courantes à éviter
- Ignorer les frais de service. Sous-estimer les frais annuels du bâtiment peut transformer un rendement brut élevé en un rendement net faible.
- Courir uniquement après le prix affiché. Une unité moins chère avec un mauvais agencement ou emplacement peut souffrir d'une vacance plus élevée et d'une liquidité de revente plus faible.
- Sauter la pré-approbation hypothécaire. Sans AIP, les délais s'allongent et le pouvoir de négociation s'affaiblit.
- Ne pas inspecter les unités prêtes à l'emploi. De petits problèmes MEP ou de climatisation peuvent devenir coûteux après la livraison.
- S'engager excessivement dans des plans de paiement post-livraison longs. Assurez-vous que les versements futurs correspondent à des projections de trésorerie prudentes.
Conclusion
Un budget de 300 000 à 500 000 AED est une rampe d'accès viable à l'immobilier aux Émirats arabes unis, notamment via des studios et des 1 pièce compacts bien sélectionnés dans des quartiers de valeur ou des phases hors-plan précoces. Concentrez-vous sur la crédibilité du promoteur, la qualité du bâtiment et le coût total de possession, modélisez des rendements nets réalistes, et alignez votre financement tôt. Avec une sélection disciplinée et une diligence raisonnable, cette tranche de prix peut générer des revenus locatifs résilients et une plus-value à long terme.