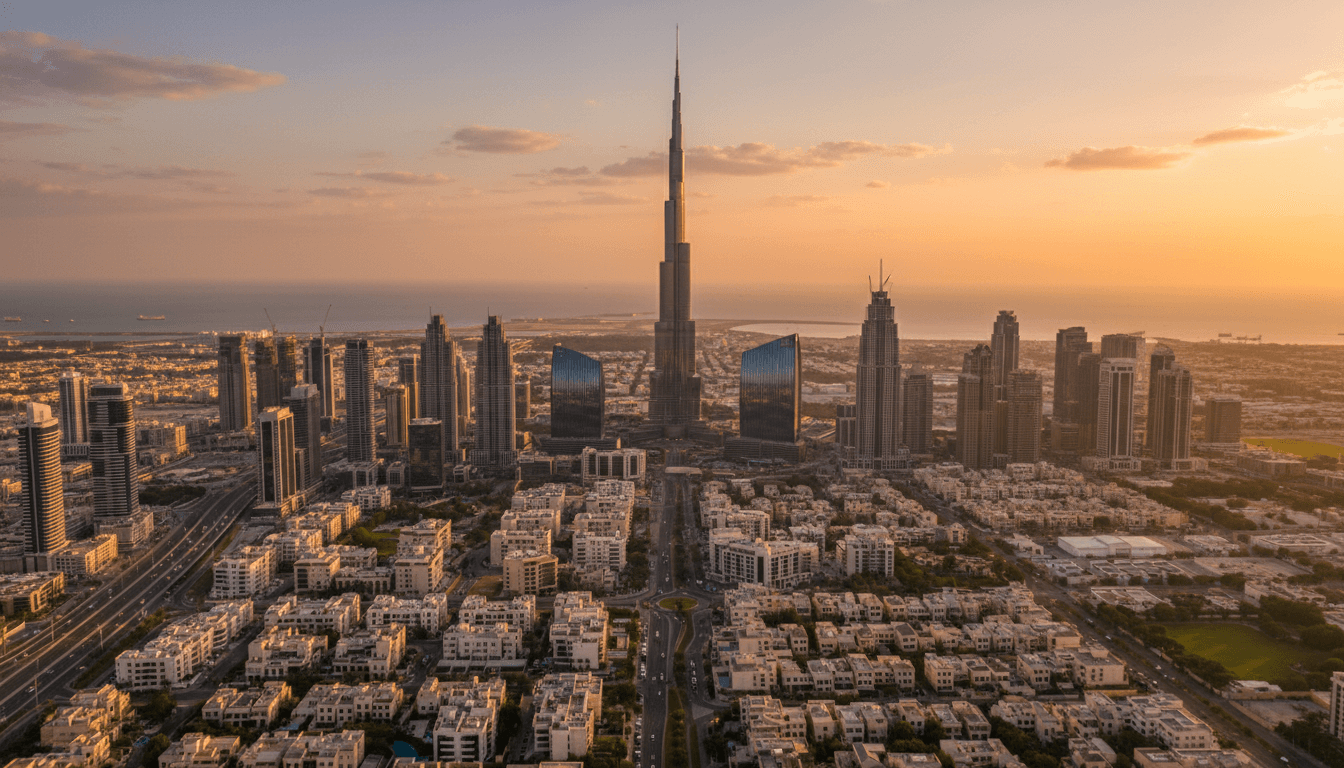
Le marché immobilier de Dubaï en 2026 se caractérise par une fracture nette : des communautés ayant franchi le seuil de liquidité, où suffisamment de stocks off-plan sont arrivés à terme pour créer un marché secondaire autoportant, et celles qui y travaillent encore. Savoir de quel côté se situe une communauté façonne entièrement votre stratégie d’investissement.
La question « quelle est la meilleure zone où acheter à Dubaï ? » n’a pas de réponse unique, et tout conseiller qui vous en donne une vend un stock plutôt qu’un conseil. La réponse honnête est que la meilleure zone est celle qui correspond à votre objectif, à votre horizon de détention et à votre tolérance à l’illiquidité. Ce guide passe en revue les communautés qui ressortent des données de transactions de Binayah, puis vous propose un cadre reproductible pour évaluer n’importe quelle zone, y compris celles qui ne sont pas couvertes ici.
Comment évaluer une zone avant d’acheter
Avant d’examiner une communauté spécifique, il est utile de clarifier la grille de lecture. Quatre questions séparent un achat discipliné d’une erreur coûteuse.
- Liquidité. Avec quelle facilité pouvez-vous reconvertir l’actif en liquidités ? Une communauté dotée d’un marché secondaire profond et actif vous permet de sortir selon votre calendrier. Un marché étroit vous oblige à accepter l’offre d’un seul acheteur, ou à patienter.
- Rendement versus croissance. Ces deux objectifs tirent dans des directions opposées. Les communautés à haut rendement ont tendance à s’apprécier lentement ; celles à forte croissance offrent en général un rendement modeste. Chercher à maximiser les deux revient souvent à n’atteindre ni l’un ni l’autre.
- Risque promoteur et de livraison. Sur l’off-plan et dans les zones émergentes, vous souscrivez à la capacité d’un promoteur à livrer dans les délais et au niveau de finition promis. Un solide historique de livraisons vaut la prime payée.
- Cycle de vie de la communauté. Chaque district suit une courbe : lancement, construction, remise des clés, maturité. La position d’une communauté sur cette courbe détermine à la fois son risque et son potentiel restant.
Gardez ces quatre points en tête pendant votre lecture. Les communautés ci-dessous occupent chacune une place différente sur le spectre risque/rendement.
Business Bay : le performer constant
Business Bay est le performer le plus fiable dans les données de Binayah depuis trois trimestres consécutifs. Le prix moyen au sqft se situe autour de AED 1,450-1,600, avec des rendements locatifs de 6.2-7.1% selon la taille des unités et l’étage. La communauté profite de sa proximité avec Downtown Dubai tout en offrant des tickets d’entrée nettement plus bas : un 1-bedroom dans une tour milieu de gamme s’acquiert pour AED 900K-1.2M, contre AED 1.5M+ pour une unité comparable à Downtown.
Ce qui rend Business Bay convaincante en 2026, c’est sa profondeur de liquidité. Plus de 200 transactions enregistrées au seul Q1, pour une taille moyenne de deal de AED 1.38M. La période de détention moyenne des revendeurs est de 18 mois, ce qui suggère un marché actif plutôt que spéculatif. Pour les quêteurs de rendement, les 1-bedroom et 2-bedroom dans des tours livrées, se louant AED 75K-110K par an, représentent le sweet spot.
L’argument qualitatif est aussi solide que les chiffres. Business Bay est un quartier d’affaires mature et praticable à pied avec une façade sur le canal, un large vivier de locataires de professionnels travaillant dans et autour de Downtown, et un stock livré suffisant pour que vous ne soyez que rarement le seul vendeur ou le seul bailleur. Cette maturité est précisément ce qui lui confère la résilience qu’elle démontre trimestre après trimestre. C’est le choix naturel pour un premier achat à Dubaï : assez liquide pour sortir, suffisamment rentable pour s’autofinancer, et assez central pour que la demande s’évanouisse rarement.
Dubai Marina : prix premium, demande premium
À AED 1,700-2,200 par sqft, Dubai Marina se situe en territoire premium. La demande locative y est parmi les plus fortes de la ville, les taux d’occupation dépassent 94% dans les immeubles bien gérés. Le calcul investisseur ici n’est pas le rendement (le rendement brut est généralement de 5.5-6.5%) mais la croissance du capital. Les prix à la Marina se sont appréciés de 18-24% sur 24 mois, portés par une pénurie d’actifs de qualité et une demande persistante d’acheteurs européens et russes.
Pour le bon profil — horizon long, forte part de cash, priorité à la préservation du capital —, une unité à la Marina reste un maintien défendable. Le risque, c’est le prix d’entrée : payer trop cher dans un immeuble trophée absorbe des années d’appréciation avant d’atteindre le point mort à la revente.
La force de la Marina est d’être une véritable adresse waterfront, aboutie et axée lifestyle, avec une notoriété internationale qui élargit son vivier d’acheteurs et de locataires et maintient une occupation élevée. Le pendant, c’est que le « prime » a deux tranchants : la même prime de marque qui soutient la demande signifie aussi que le prix intègre déjà beaucoup de bonnes nouvelles. La discipline sur le prix d’achat compte ici plus que dans presque toute autre communauté, car dans une stratégie de croissance, la marge que vous protégez est la marge que vous réalisez.
Jumeirah Village Circle : le rendement le plus élevé de la ville
JVC reste le leader du rendement dans les données de marché de Binayah à 7.2-8.5% brut. Des prix d’entrée de AED 700-900 par sqft en font l’une des communautés d’investissement les plus accessibles. Le compromis se situe sur la croissance du capital : JVC s’est historiquement apprécié plus lentement que les communautés waterfront premium, bien que le pic des ventes off-plan en 2025 suggère une forte confiance des promoteurs.
Pour les investisseurs qui privilégient le flux de trésorerie à l’appréciation — substituts de pension, portefeuilles de revenus — JVC est la réponse la plus directe que Dubaï propose.
La raison des rendements de JVC est structurelle : bas prix d’entrée couplés à une demande locative régulière de résidents attentifs aux prix qui souhaitent une communauté autonome à un loyer abordable. Cette même accessibilité explique pourquoi l’appréciation est à la traîne du waterfront : le vivier d’acheteurs est plus sensible aux prix et il reste davantage de foncier à développer. Pour un investisseur orienté revenu, ce n’est pas un défaut mais tout l’intérêt. Vous achetez un flux de trésorerie, et JVC livre l’un des plus solides de la ville pour l’un des plus faibles apports en capital.
Sélections émergentes : Dubai Creek Harbour et Sobha Hartland
Ces communautés se trouvent au milieu de leur trajectoire de développement. Dubai Creek Harbour dispose des infrastructures d’un grand district urbain mais de volumes de transactions encore en construction. Sobha Hartland bénéficie de la qualité de finition de son promoteur et d’un niveau de prix resté plus ferme que le mid-market au sens large. Toutes deux comportent un risque d’illiquidité plus élevé que les communautés matures mais offrent davantage de potentiel sur des détentions de 5-7 ans.
La bonne façon de les envisager est de parier sur l’atteinte de la maturité. Si le marché secondaire de Dubai Creek Harbour s’épaissit à mesure que davantage de tours sont livrées, les premiers acheteurs sont récompensés d’avoir accepté la phase de faible liquidité. L’avantage de Sobha Hartland est porté par le promoteur : les acheteurs paient pour la qualité de finition et un masterplan maîtrisé, ce qui a maintenu ses prix plus fermes que le mid-market au sens large. Ni l’une ni l’autre n’est l’endroit où placer un capital dont vous pourriez avoir besoin rapidement ; toutes deux récompensent la patience et un véritable horizon pluriannuel.
Faire correspondre une zone à votre objectif
L’exercice le plus utile consiste à nommer d’abord votre objectif, puis à vous laisser guider vers une communauté, plutôt que de tomber amoureux d’un immeuble et de construire une justification a posteriori.
| Objectif acheteur | Priorité | Correspondance naturelle |
|---|---|---|
| Chercheur de rendement | Trésorerie avant appréciation | JVC, puis Business Bay |
| Chercheur de croissance | Gain en capital à long horizon | Dubai Marina |
| Premier acheteur équilibré | Liquidité plus rendement raisonnable | Business Bay |
| Chasseur de potentiel patient | Appréciation sur 5-7 ans | Dubai Creek Harbour, Sobha Hartland |
- Le chercheur de rendement veut que le compte de résultat fonctionne dès le premier jour. Les 7.2-8.5% bruts de JVC sont la réponse la plus directe ; les 6.2-7.1% de Business Bay offrent un rendement légèrement inférieur en échange d’une liquidité bien plus profonde.
- Le chercheur de croissance mise sur l’appréciation et peut l’attendre. L’historique de Dubai Marina et la profondeur de sa demande s’y prêtent, à condition d’une discipline sur le prix d’entrée.
- L’occupant final ou primo-accédant valorise généralement la capacité de sortie et une unité qui couvre ses propres charges. L’équilibre entre liquidité et rendement de Business Bay en fait le choix par défaut le plus sensé.
- Le chasseur de potentiel patient accepte l’illiquidité aujourd’hui pour une plus grande plus-value si un district émergent arrive à maturité comme prévu. Dubai Creek Harbour et Sobha Hartland sont taillés pour ce profil.
Erreurs courantes à éviter
- Courir après le rendement le plus élevé sans vérifier la liquidité. Un rendement élevé dans un marché étroit ne l’est que jusqu’au jour où vous devez vendre.
- Vouloir croissance et revenu à la fois. Attendre d’une unité waterfront premium qu’elle génère aussi un rendement de premier plan mène à une déception sur les deux fronts. Choisissez un objectif principal.
- Surpayer dans un immeuble trophée. Dans une stratégie de croissance, le prix d’achat est le risque. Des années d’appréciation peuvent être absorbées simplement en entrant trop haut.
- Ignorer le promoteur en off-plan. Dans les communautés émergentes, le risque de livraison est réel. L’historique de livraisons du promoteur fait partie de l’actif que vous achetez.
- Zapper le calcul de l’horizon de détention. Les 18 mois de détention moyenne des revendeurs à Business Bay signalent un marché qui fonctionne. Faites correspondre votre propre horizon à celui de la communauté ; n’achetez pas dans une zone émergente si vous pourriez avoir besoin de vos fonds dans un an.
Le cadre de comparaison
Pour évaluer n’importe quelle communauté en 2026, appliquez trois filtres dans l’ordre :
- Liquidité : Pouvez-vous sortir en 6 mois si nécessaire ? Les communautés avec moins de 20 transactions par trimestre comportent un véritable risque de sortie.
- Rendement vs. croissance : Choisissez un objectif principal. Les communautés optimisées pour le rendement (JVC, Dubai South) sous-performent en appréciation. Le waterfront premium est optimisé pour la croissance.
- Risque promoteur : L’off-plan dans les communautés émergentes ajoute un risque de livraison. Intégrez l’historique de livraisons du promoteur avant de vous engager.
Conclusion
Les données sont claires : la meilleure zone dépend entièrement de votre objectif. Il n’existe pas de communauté universellement « meilleure », seulement la meilleure adéquation à votre exigence de rendement, votre horizon temporel et votre tolérance au risque. Définissez d’abord votre objectif, passez chaque candidat au crible de la liquidité, du couple rendement-versus-croissance et du risque promoteur, et soyez honnête sur la durée pendant laquelle vous pouvez immobiliser votre capital. En procédant ainsi, « la meilleure zone où acheter à Dubaï en 2026 » cesse d’être un slogan et devient une décision que vous pouvez défendre.