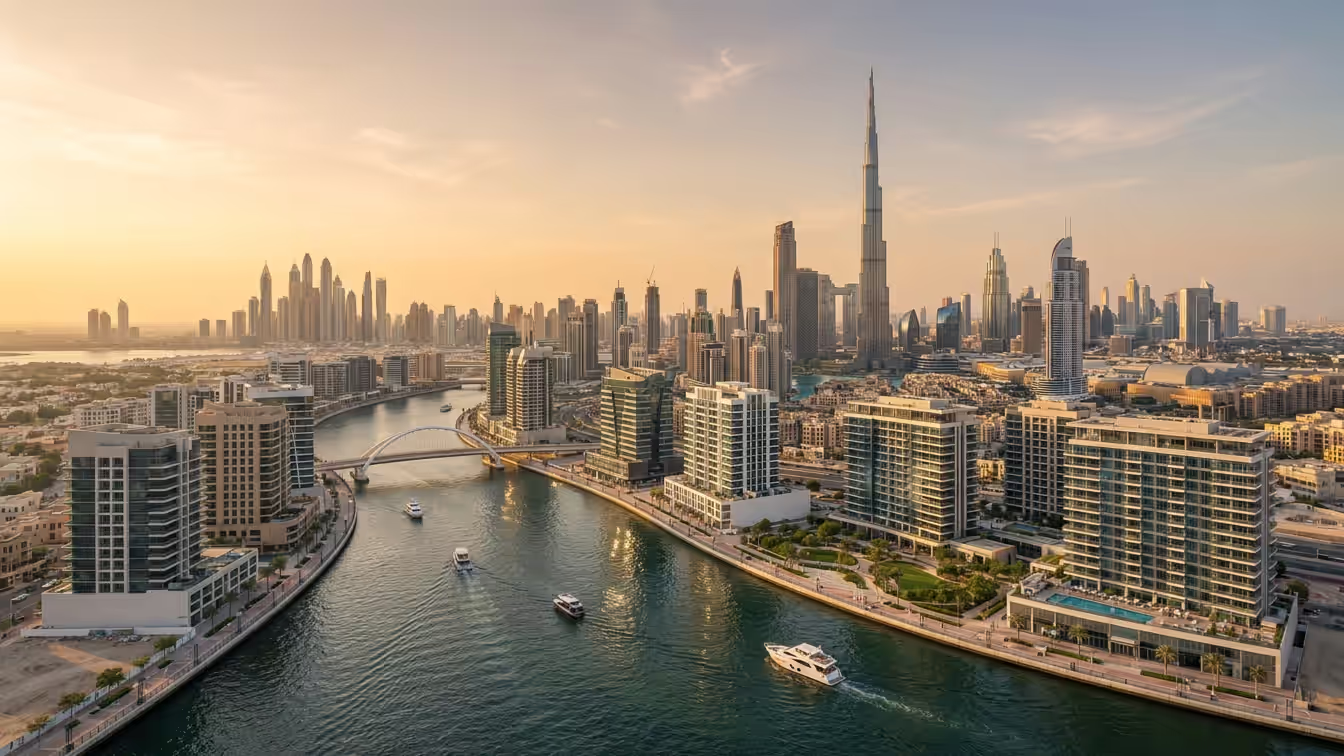
شهدت سوق العقارات في دبي تدفقات رأسمالية استثنائية منذ سلسلة من الصدمات الجيوسياسية التي بدأت في عام 2022. أدى الطلب المرتفع، وزيادة مبيعات المشاريع قيد التطوير، والنمو السكاني القياسي، والإيجارات المشددة إلى إعادة تسعير السوق نحو الأعلى. وبشكل طبيعي، يتساءل المستثمرون: متى ستعود دبي إلى الظروف الطبيعية المشابهة لما قبل الصراع - وكيف ستبدو تلك الظروف عمليًا؟
يقدم هذا الدليل الإجابة من خلال سيناريوهات، وليس تخمينات. نحدد المحركات الكلية والمحلية المؤثرة، وخطة الإمدادات ومخاطر التسليم، وما قد تعنيه "مستويات ما قبل الصراع" بالنسبة للأسعار والإيجارات، والمؤشرات الرئيسية التي ستشير إلى حدوث تحول. استخدم هذا كإطار لاتخاذ القرار، وليس كختم تاريخ.
ماذا تعني "مستويات ما قبل الصراع" حقًا؟
تشير "ما قبل الصراع" عادةً إلى ظروف السوق قبل التدفقات الجيوسياسية الكبرى في الفترة 2022-2023. من الناحية العملية لعقارات دبي، سيبدو الاستقرار كما يلي:
- استقرار أحجام المعاملات من مستوياتها المرتفعة الحالية نحو المتوسطات طويلة الأجل.
- تباطؤ نمو الأسعار ليصل إلى خانة الآحاد المنخفضة، بدلاً من المكاسب السنوية المزدوجة الرقمية.
- تخفيف تضخم الإيجارات مع تسليم الإمدادات الجديدة واستقرار تكوين الأسر.
- زيادة حصة الطلب من المستخدمين النهائيين مقابل المشتريات العاجلة المدعومة بالتدفقات.
لا يعني ذلك بالضرورة انخفاض الأسعار إلى المعايير القديمة؛ يمكن للأسواق أن تعيد تسعير نفسها أعلى بعد صدمة هيكلية إذا كان عدد السكان والدخل والبنية التحتية يتجهون نحو الارتفاع أيضًا. الاستقرار يتعلق أكثر بالسرعة (معدل النمو) منه بالمستوى المطلق (السعر لكل قدم مربع).
القوى التي تشكل المرحلة التالية لدبي
ستقرر المحركات العالمية والمحلية مدى سرعة تبريد السوق أو استمرار دورتها:
- أسعار الفائدة وقوة الدولار الأمريكي: نظرًا لارتباط الدرهم بالدولار الأمريكي، تتبع أسعار الرهون العقارية المحلية السياسة الأمريكية بشكل عام. قد تدعم دورة تخفيض تدريجي للأسعار المستخدمين النهائيين، ولكنها قد تحافظ أيضًا على قوة طلب المستثمرين.
- صافي الهجرة والسياحة: كان النمو السكاني والزوار في دبي بمثابة رياح خلفية هيكلية. سيكون تباطؤ صافي الهجرة أكبر إشارة على استقرار سوق الإيجارات.
- خطط الإمدادات: من المتوقع تسليم كميات كبيرة خلال الفترة 2025-2027 مع انتقال موجة المشاريع قيد التطوير إلى مرحلة التسليم. الإنجاز في الوقت المحدد هو المفتاح لتخفيف ضغط الإيجارات.
- السياسات والتأشيرات: تواصل تأشيرة الإقامة الذهبية المرتبطة بالعقار بقيمة 2 مليون درهم تحفيز رأس المال. أي تغيير في الحد الأدنى أو تشديد/تخفيف إداري سيؤثر على تركيبة الطلب.
- النفط والاستقرار الإقليمي: تؤثر أسعار الطاقة على السيولة الإقليمية والمشاعر السوقية. قد يؤدي تخفيف المخاطر الإقليمية إلى إعادة توجيه رأس المال، بينما يظل الاستقرار داخل الإمارات عامل جذب.
- القيمة النسبية: حتى بعد المكاسب الأخيرة، غالبًا ما يتم تسعير القطاعات الرئيسية والنخبة في دبي بأقل من المراكز العالمية الأخرى على أساس القدم المربع، مما يدعم الطلب على المدى المتوسط.
أين تقف الأسعار والإيجارات الآن: نطاقات، وليست أرقامًا مطلقة
نظرًا لتفاوت جودة المشروع والموقع الدقيق على نطاق واسع، استخدم نطاقات إرشادية بدلاً من أرقام مفردة:
- الملكية الحرة النخبة (وسط مدينة دبي، دبي مارينا، نخلة جميرا): غالبًا ما تتم معاملات أسعار إعادة البيع ضمن نطاق واسع، وتقع العوائد الإجمالية غالبًا في خانة الآحاد المتوسطة.
- المجتمعات العائلية الأساسية (قرية جميرا الدائرية، ضاحية دبي هيلز، مزارع أرض العرب): تختلف الأسعار حسب المطور والمرحلة؛ تتراوح العوائد النموذجية من خانة الآحاد المتوسطة إلى العليا للشقق، وأقل للفلل.
- الإطلاق الجديد للواجهات المائية والفاخرة: يمكن أن تكون علاوات المشاريع قيد التطوير كبيرة في الأسواق الدقيقة المحدودة الإمدادات، حيث تقود مخاطر التسليم وقيمة خطة الدفع النتائج.
اعتبر أي عائد أو سعر يتم ذكره إرشاديًا، وليس ضمانًا؛ فالعناية الواجبة على مستوى المبنى أمر ضروري.
خريطة السيناريوهات: متى يمكن أن يحدث الاستقرار؟
يعتمد مسار السوق على كيفية توافق عدة متغيرات. فيما يلي نظرة عامة على مستوى عالٍ للسيناريوهات والجداول الزمنية الإرشادية. هذه ليست توقعات - استخدمها لوضع إطار للمخاطر والسرعة.
| السيناريو | أسعار الفائدة والسيولة | صافي الهجرة | تسليم الإمدادات | وتيرة نمو الأسعار | اتجاه الإيجارات | نافذة الاستقرار الإرشادية |
|---|---|---|---|---|---|---|
| الحالة الأساسية للهبوط الناعم | تخفيض تدريجي لأسعار الفائدة، دولار مستقر | يتباطأ لكن يظل إيجابيًا | تسليمات كبيرة 2025-2027 حسب الجدول | يهدأ إلى خانة الآحاد المنخفضة | يبرد نمو الإيجارات، ويستقر في مناطق | بوادر مبكرة أواخر-2025؛ أوسع بحلول 2026 |
| امتداد التلاشي البطيء | استقرار الأسعار مرتفعة لفترة أطول؛ سيولة قوية | يظل قويًا | تؤخر المشاريع الإمدادات إلى 2026-2028 | يستمر النمو في خانة الآحاد المتوسطة | تظل الإيجارات قوية لفترة أطول، ثم تستقر | 2027+ |
| الاستقرار الأسرع | تخفيف أسرع لأسعار الفائدة؛ دوران انتقائي للطلب | يتراجع بشكل ملحوظ | تسليم في الوقت المحدد؛ زيادة العروض | مكاسب شبه مسطحة إلى طفيفة | تستقر الإيجارات عاجلاً؛ تعود التنازلات | منتصف-2025 إلى 2026 |
| انعكاس الصدمة | صدمة خارجية تقلل التدفقات | انخفاض حاد | وصول الإمدادات وسط طلب أضعف | تتعثر الأسعار أو تتراجع في مناطق | تتراخى الإيجارات في الأسواق الفرعية ذات العرض الزائد | 2025 (غير متساوٍ، تجنب المخاطر) |
الاستقرار هنا يعني أن حجم ونمو الأسعار يقتربان من المتوسطات طويلة الأجل، وليس بالضرورة عودة الأسعار المطلقة إلى مستويات ما قبل 2022.
الإمدادات: محور قصة الإيجارات
سوق الإيجارات هو الأكثر حساسية لتسليم الوحدات. مع انتقال موجة المشاريع قيد التطوير لعام 2022-2024 إلى مرحلة الإنجاز، من المتوقع رؤية مخزون جديد كبير عبر الشقق والمنازل المتلاصقة خلال الفترة 2025-2027. يمكن للتسليم في الوقت المحدد والتسعير الواقعي أن يبردا تضخم الإيجارات، ويعيدان قوة التفاوض إلى المستأجرين، ويضيقال الفجوة بين علاوات المشاريع قيد التطوير والوحدات الجاهزة.
قوائم المراقبة لاستيعاب الإمدادات:
- أوقات التنقل والبنية التحتية حول المجمعات الجديدة.
- رسوم الخدمات مقابل الإيجار: يمكن للمباني ذات تكاليف التشغيل الفعالة الحفاظ على تسعير أكثر حدة.
- توافق مزيج الوحدات: تميل الشقق والمنازل المتلاصقة ذات الحجم العائلي إلى الاستيعاب بثبات عندما تنضج المدارس والتجزئة.
كيف يمكن للمستثمرين والمستخدمين النهائيين التموضع الآن
تختلف التكتيكات حسب الأفق والهدف، لكن بعض المبادئ تظل ثابتة:
- ركز على السيولة: اختر المجتمعات ذات الطلب العميق على مدار العام لإعادة البيع والإيجار.
- أولِّ جودة البناء وإدارة الأصول: أنظمة الصيانة ورسوم الخدمات مهمة للدخل التشغيلي الصافي وإعادة البيع.
- كن واقعيًا بشأن العوائد: ضع تقديرات محافظة للإيجارات وفترات تأجير أطول مع وصول الإمدادات.
- بالنسبة للرهون العقارية: ضع ميزانية لتقلبات الأسعار. يحتاج المغتربون عادةً إلى دفعة أولى لا تقل عن 20% (بحد أقصى 80% نسبة القرض إلى القيمة للعقارات حتى 5 مليون درهم، وفقًا لسياسة المقرض). قد يحصل المواطنون على نسب قرض إلى قيمة أعلى وفقًا لإرشادات البنك المركزي.
- بالنسبة للمشاريع قيد التطوير: قيّم سجل تسليم المطور، وحماية الحساب الضماني، وجداول التسليم. ينطبق تسجيل عقود على مبيعات المشاريع قيد التطوير.
- تكاليف المعاملة: ضع في الاعتبار رسوم نقل دائرة الأراضي والأملاك في دبي البالغة 4% بالإضافة إلى عمولة الوساطة المعتادة ورسوم التسجيل/الإدارة عند حساب سعر الدخول الحقيقي.
- زاوية الإقامة: يمكن أن يؤهل الاستثمار العقاري بقيمة 2 مليون درهم أو أكثر للحصول على تأشيرة إقامة ذهبية لمدة 10 سنوات، وفقًا للأهلية والوثائق. ضع هذا في الاعتبار كجزء من العائد الإجمالي.
إشارات للمراقبة في الوقت الفعلي
- زيادة العروض الجديدة على الاستيعاب في المناطق الرئيسية لعدة أشهر متتالية.
- استقرار أسعار طلبات الإيجار مع تمديد أيام التسويق.
- قيام المطورين بتعديل خطط الدفع أو وتيرة الإطلاق.
- ارتفاع نسب إنجاز التسليم ربعًا بعد ربع.
- ارتفاع موافقات الرهون العقارية مع تخفيف حصة النقد من المعاملات.
- استقرار عوائد تأجير المنازل لقضاء العطلات مع إعادة تأكيد موسمية السياحة.
كيف قد تبدو العودة إلى ظروف ما قبل الصراع حسب القطاع
- الواجهات المائية النخبة والمساكن ذات العلامات التجارية: يتباطأ النمو لكنه يظل مدعومًا بالطلب العالمي للأثرياء فائقي الثراء؛ أي ليونة في الأسعار، إن وجدت، تميل إلى أن تكون انتقائية وخاصة بالوحدة.
- مجتمعات الشقق الأساسية: تترسخ الأسعار مع تسليم المزيد من المخزون؛ تستقر العوائد نحو خانة الآحاد المتوسطة مع تبريد الإيجارات وعودة الحوافز.
- الفلل والمنازل المتلاصقة: يستمر الندرة في المناطق العائلية الناضجة؛ قد تشهد المناطق النائية تباينًا أكبر في الأسعار بناءً على الوصول إلى المدارس وأوقات التنقل.
- المشاريع قيد التطوير: يصبح استيعاب الإطلاق أكثر حساسية لخطط الدفع، وإشارات الجودة، والميزات الحقيقية للمستخدم النهائي مقابل المضاربات السريعة.
الأخطاء الشائعة التي يجب تجنبها
- مطاردة عوائد العناوين الرئيسية. وضع تقديرات بناءً على أفضل سيناريوهات للإيجارات يتجاهل مخاطر الشغور مع تسليم الإمدادات الجديدة.
- إغفال التكلفة الإجمالية للملكية. يمكن لرسوم الخدمات، ورسوم دائرة الأراضي والأملاك في دبي (4%)، والعمولات والصيانة أن تغير العوائد بشكل ملموس.
- افتراض أن جميع المناطق تتحرك معًا. تتباين الأسواق الدقيقة بناءً على الجودة، وتوقيت التسليم، والمرافق.
- تجاهل السيولة. يمكن للمنتجات المتخصصة ذات قاعدة المشترين الضيقة أن تؤدي أداءً أقل من المتوسط عندما يتباطأ النمو.
- معاملة التأشيرات على أنها الأطروحة الكاملة. فوائد الإقامة قيمة ولكن يجب أن تكمل، لا تحل محل، الأساسيات العقارية.
الخلاصة
مسار دبي للعودة إلى ظروف ما قبل الصراع يتعلق أكثر بالسرعة منه بالسعر. مع تسليم كميات كبيرة مقررة للفترة 2025-2027 والنمو السكاني لا يزال إيجابيًا، فإن الحالة الأساسية هي هبوط ناعم: تباطؤ نمو الأسعار والإيجارات بدلاً من التراجع الكامل. يجب على المستثمرين والمستخدمين النهائيين تتبع عمليات التسليم، وديناميكيات العروض، وتكاليف التمويل لمعايرة التوقيت. تموضع في أصول عالية الجودة وسائلة، ضع ميزانية بشكل محافظ، واترك البيانات - وليس العناوين - تقود القرارات.