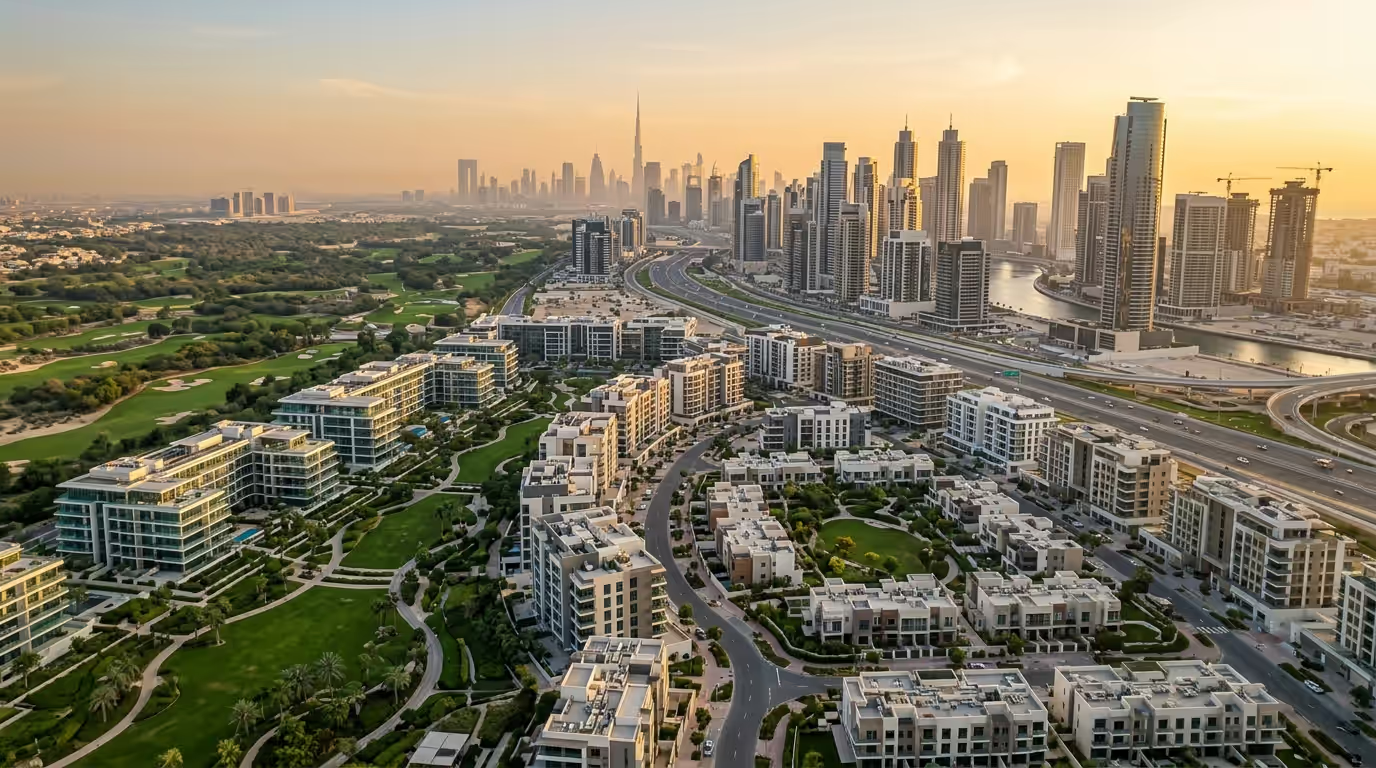
ارتفعت الإيجارات عبر أجزاء واسعة من دبي، ومع ذلك ظل طلب الشراء من المستأجرين متماسكًا. تشير استطلاعات حديثة للمقيمين إلى أغلبية واضحة—غالبًا في منتصف ال‑50%—لا تزال تخطط للشراء خلال الأشهر المقبلة. بدلًا من انتظار تراجع واسع للأسعار، يختار كثيرون تثبيت منازلهم، والتحوّط ضد زيادات إيجارية إضافية، واغتنام قيمة طويلة الأجل في مجتمعات يعرفونها مسبقًا.
إذا كنت تستأجر وتفكر بين الانتظار أو الشراء، فقرارك يعتمد على التمويل، مدة الاحتفاظ، وديناميات كل مجتمع محلي—لا على العناوين. يوضح هذا الدليل تحوّل المزاج، والتكاليف العملية، وإطارًا واضحًا يساعدك على التحرك بثقة.
ما الذي يدفع زخم التحول من مستأجر إلى مالك الآن
عدة عوامل هيكلية وشخصية تتقاطع لتدفع المستأجرين إلى التملك:
- تضخم الإيجارات: في المناطق الرائجة، تجاوزت زيادات الإيجار السنوية نمو الرواتب، ما قرّب المصروف الشهري من أقساط الرهن لمشترين مؤهلين جيدًا.
- آفاق احتفاظ طويلة: المستخدمون النهائيون الذين يخططون للاحتفاظ 5–10 سنوات يمكنهم تجاوز ضوضاء الأسعار قصيرة الأجل مع بناء حقوق ملكية.
- Golden Visa عبر التملك: شراء عقار بقيمة AED 2 million أو أكثر يمكن أن يدعم مسار إقامة لمدة 10 سنوات، وهو حافز غير مالي قوي.
- محدودية المعروض الجاهز: الوحدات الجاهزة، جيدة المواقع وعالية التشطيب لا تزال أقل من الطلب نسبيًا.
- تحسين نمط الحياة: تُفضّل العائلات بشكل متزايد القرب من المدارس، والمساحات الخارجية، ومرافق المجتمع—وهي أصعب في الضمان باستمرار في سوق الإيجار.
الشراء الآن أم الانتظار؟ إطار قرار
استخدم هذه الشبكة البسيطة لاختبار توقيتك:
| Factor | Buy Now | Wait |
|---|---|---|
| Rent vs mortgage | صافي قسط الرهن (بعد الرسوم) قريب من الإيجار الحالي؛ لديك دفعة مقدمة 20%+ | إيجارك أقل بكثير من القسط المكافئ ومن المرجح أن يظل مستقرًا |
| Job/visa stability | لديك دخل وإقامة آمنة واحتياطيات 6–12 شهرًا | تتوقع تغييرات في العمل/التأشيرة خلال 12 شهرًا |
| Hold period | 5+ سنوات (تقلل أثر سعر الدخول/الرسوم) | <3 سنوات أو أفق غير مؤكد |
| Inventory fit | وحدة مناسبة ومفحوصة متاحة في المجتمع المستهدف | تحتاج مخططًا/إطلالة محددة غير متوفرة حاليًا في السوق |
| Rate outlook | معدلات في خانة الفردي المتوسطة مقبولة ضمن ميزانيتك | تعتمد على انخفاض ملموس في المعدلات للتأهل |
قاعدة عامة: إذا تحققت ثلاثة مربعات أو أكثر ضمن “Buy Now”، فمن المجدي البدء بالمعاينات والحصول على الموافقة المبدئية.
التكلفة الحقيقية للشراء في دبي: الرسوم والنقد المطلوب
خطط لكلٍ من الدفعة المقدمة وتكاليف المعاملة. العناصر المعتادة لشراء حر جاهز:
- الدفعة المقدمة: للمغتربين، تموّل البنوك عادةً حتى 80% نسبة قرض إلى قيمة للمنزل الأول ضمن الأهلية القياسية؛ وقد يحصل المواطنون على حدود أعلى وفقًا لسياسة البنك.
- رسوم نقل ملكية Dubai Land Department (DLD): 4% من سعر الشراء.
- رسوم إدارة/أمناء DLD: عادة بضعة آلاف من الدراهم حسب قيمة العقار وجدول مكتب الأمين.
- عمولة الوكالة: شائع أن تكون نحو 2% من السعر (بالإضافة إلى ضريبة القيمة المضافة) في سوق إعادة البيع.
- رسوم البنك: رسوم معالجة الرهن (غالبًا نسبة مئوية من مبلغ القرض وفقًا للمقرض)، ورسوم تقييم العقار (ثابتة)، وتسجيل الرهن بنسبة 0.25% من مبلغ القرض بالإضافة إلى رسوم إدارية صغيرة.
- خطاب عدم ممانعة المطوّر (NOC): عادة بين AED مئات إلى بضعة آلاف، وتختلف حسب المطوّر.
- رسوم الخدمات: رسوم المجتمع/الخدمة السنوية، تُقدَّر عادةً على أساس قدم مربع؛ من الحكمة رصد AED 10–30 لكل قدم مربع سنويًا للعديد من مجتمعات الشقق، مع اختلاف الفلل حسب المجتمع.
- الانتقال والمرافق: توصيل DEWA، وودائع التبريد حيث تنطبق، وتصاريح الانتقال.
بالنسبة للمشاريع على المخطط، توقّع دفعات مرحلية وفق اتفاقية البيع والشراء (SPA) ورسوم تسجيل DLD بنسبة 4% (التسجيل على المخطط عبر Oqood). أكد دائمًا الجدول الأحدث وأي رسوم إدارية للمطوّر.
- مثال توضيحي للدخول النقدي على شقة جاهزة بقيمة AED 1.5M بنسبة LTV 80% قد يتجاوز 25% من السعر بعد احتساب جميع الرسوم—ضع ميزانية محافظة.
- حقوق فترة التبريد وشروط السداد تختلف؛ اقرأ اتفاقية SPA والنموذج F بعناية.
الإيجار مقابل الشراء: حساب نقطة التعادل
نقطة التعادل هي مدة الاحتفاظ التي يتفوّق بعدها الشراء على الإيجار من حيث التكلفة الإجمالية.
- المدخلات: نمو الإيجار المتوقع، سعر الفائدة، سداد أصل القرض، رسوم الخدمات، الصيانة، وتكاليف الدخول والخروج (شراء + بيع).
- الشقق مقابل الفلل: تُظهر الشقق غالبًا عوائد إجمالية أعلى (يُشار إليها عادة في خانة الفردي المتوسطة إلى العالية)، بينما قد تقدّم الفلل عوائد أقل لكنها توفر طلبًا قويًا من المستخدم النهائي وقيمة نمط حياة.
- قاعدة عامة: لكثير من المستخدمين النهائيين، يمكن أن تكون مدة 4–6 سنوات نقطة تعادل عملية؛ الآفاق الأقصر قد تُفضّل الإيجار بسبب الرسوم المسبقة.
نصيحة: اختبر السيناريوهات السلبية—أسعار ثابتة ونمو إيجارات متواضع—للتأكد من أن الخطة ما زالت تعمل.
أين يشتري المستأجرون: الأنماط وشرائح الأسعار
يتجمع طلب المستخدم النهائي حول المجتمعات التي تضم مدارس وحدائق وكفاءة في التنقل، أو المعروض الجاهز على الواجهة المائية:
- شقق السوق المتوسط: Jumeirah Village Circle، Arjan، Al Furjan—غرفتا نوم 1–2 تحافظ على الإنفاق الشهري قريبًا من الإيجار الحالي.
- مراكز عائلية راسخة: Dubai Hills Estate، Arabian Ranches 2/3، Mudon—فلل/تاونهاوس بثلاث إلى أربع غرف نوم للمستأجرين المتطلعين للتوسع.
- حضري/واجهة مائية: Business Bay، Dubai Marina، JBR—محترفون ينتقلون من إيجارات مميزة إلى التملك.
يختلف سعر القدم المربع والعوائد على نطاق واسع حسب المبنى والعمر والإطلالة. اعتبر أي رقم مُعلن إرشاديًا لذلك الموقع الدقيق وتحقق عبر تحويلات حديثة في نفس الخط الطابقي أو الشارع.
- يمكن لخطوط المصاعد، وتخصيص مواقف السيارات، وسجل رسوم الخدمات أن تغيّر القيمة الحقيقية أكثر من سعر القدم المربع الرئيسي.
على المخطط مقابل الجاهز: ما الأنسب لمستأجر يشتري للمرة الأولى؟
قد يوفّر الشراء على المخطط خطط سداد مرنة وإمكانات ارتفاع رأسمالي خلال البناء ومواصفات جديدة كليًا. لكن لا يمكنك السكن فورًا، وتشمل التكلفة الإجمالية حمل الإيجار حتى التسليم. الوحدات الجاهزة تتيح الانتقال الفوري وتوفير الإيجار لكنها تتطلب سداد الرسوم كاملة مقدمًا وفي القطاعات التنافسية تقديم عروض قوية.
- اختر على المخطط إذا: لديك سكن مستقر لمدة 1–3 سنوات، وتريد دفعات مرحلية، وتشعر بالارتياح لجداول المطوّر.
- اختر الجاهز إذا: تثمّن السكن الفوري، وتفضّل فحص الوحدة ذاتها، وتريد التحوّط من زيادات إيجارية إضافية.
الجاهزية التمويلية: كيف تعزّز موقفك
قبل المعاينة، ثبّت وضعك المالي:
- موافقة بنكية مبدئية: تؤكد الأهلية ومبلغ القرض ونوع السعر (ثابت، متغير، أو هجين). كما تُظهر الجدية للبائعين.
- نسبة الدين الإجمالية: يقيم المقرضون إجمالي الالتزامات مقابل الدخل؛ سدّد الديون قصيرة الأجل حيثما أمكن.
- هيكل السعر: انظر في فترات ثابتة أولية لليقين في الميزانية؛ قد تفيد الأسعار المتغيرة إذا هبطت المؤشرات لكنها تزيد التقلب.
- التأمين على الحياة والعقار: متطلبات شائعة من المقرضين—أدرجها ضمن المصروفات الشهرية.
وجود إثبات أموال أو موافقة مبدئية قد يصنع الفارق بين الظفر بعرضٍ جيد أو فقدانه.
التفاوض والعناية الواجبة في سوق مشدود
السرعة واليقين غالبًا يتفوقان على السعر الرئيسي. احمِ نفسك مع البقاء تنافسيًا:
- فحص شامل: تحقق من الأنظمة الميكانيكية والكهربائية والسباكة (MEP)، والواجهة، والنوافذ، وأداء التكييف، وقوائم العيوب في المباني الأحدث.
- سند الملكية وكشوف رسوم الخدمات: تحقق من نظافة السند، وعدم وجود متأخرات للمطور، وأي رسوم استثنائية.
- النماذج المعتمدة: تأكد من استكمال جميع نماذج RERA القياسية واتساقها؛ واءم جداول السداد مع مراحل الرهن.
- المرونة خارج السعر: اعرض جداول نقل أقصر، ودفعات مقدمة أعلى في الإيداع الضامن، أو عقود إيجار عكسية حيث تلائم توقيت انتقالك.
إذا بدا شيء ما متعجلًا، توقّف واطلب التوضيح—الأوراق النظيفة تتجنب مفاجآت مكلفة عند التحويل لدى الأمين.
الجدول الزمني للمعاملة: ما المتوقع
يمكن لعملية إعادة بيع جاهزة نموذجية أن تكتمل خلال 3–8 أسابيع اعتمادًا على التمويل وخطابات عدم الممانعة:
- الأسبوع 0–1: موافقة مبدئية وقبول العرض؛ توقيع النموذج F؛ وديعة 10% في حساب الإيداع الضامن حسب الاتفاق.
- الأسبوع 1–3: التقييم، العرض النهائي للرهن، حجز NOC للمطور؛ إعداد بيان التسوية.
- الأسبوع 3–6: التحويل لدى الأمين، تسوية رسوم DLD، تسجيل الرهن؛ تسليم المفاتيح عند الإتمام.
تتبع إعادة البيع على المخطط والإطلاقات الجديدة خطوات خاصة بكل مطور؛ راجع اتفاقية SPA وسياسات التنازل مبكرًا.
أخطاء شائعة يجب تجنبها
- ملاحقة الخصم العنواني فقط. قد يُمحى فوز سعري صغير بارتفاع الإيجارات أثناء الانتظار أو بجودة وحدة أدنى.
- تجاهل التكلفة الإجمالية للملكية. رسوم الخدمات والصيانة وتسجيل الرهن تتجاوز رسوم DLD البالغة 4%.
- تجاوز الموافقة المسبقة. من دونها، تفقد العروض وزنها وقد تنزلق الجداول، ما يعرّض الصفقة للخطر.
- عدم اختبار ضغط الأسعار. إن بنيت ميزانيتك على قسط اليوم فقط فقد تتعرض للضغط إذا تحركت المؤشرات.
- إهمال العناية الواجبة بالمبنى. متأخرات رسوم الخدمات المخفية أو أعمال الإصلاح المعلّقة قد تؤثر على السيولة وإعادة البيع.
الخلاصة
لا ينتظر المستأجرون ببساطة سعر دخول مثالي—إنهم يقدّمون الاستقرار والملكية ونمط الحياة. إذا كان إيجارك يقترب من قسط الرهن وأفق احتفاظك خمس سنوات أو أكثر، فقد يكون من الحكمة التحرك بحسم، بشرط أن يكون تمويلك وعنايتك الواجبة متينين. اعتبر ديناميات المجتمع الدقيقة—not المتوسطات على مستوى المدينة—بوصلتك، وصغ عرضًا يبادل قليلًا من السرعة واليقين بقيمة طويلة الأجل.