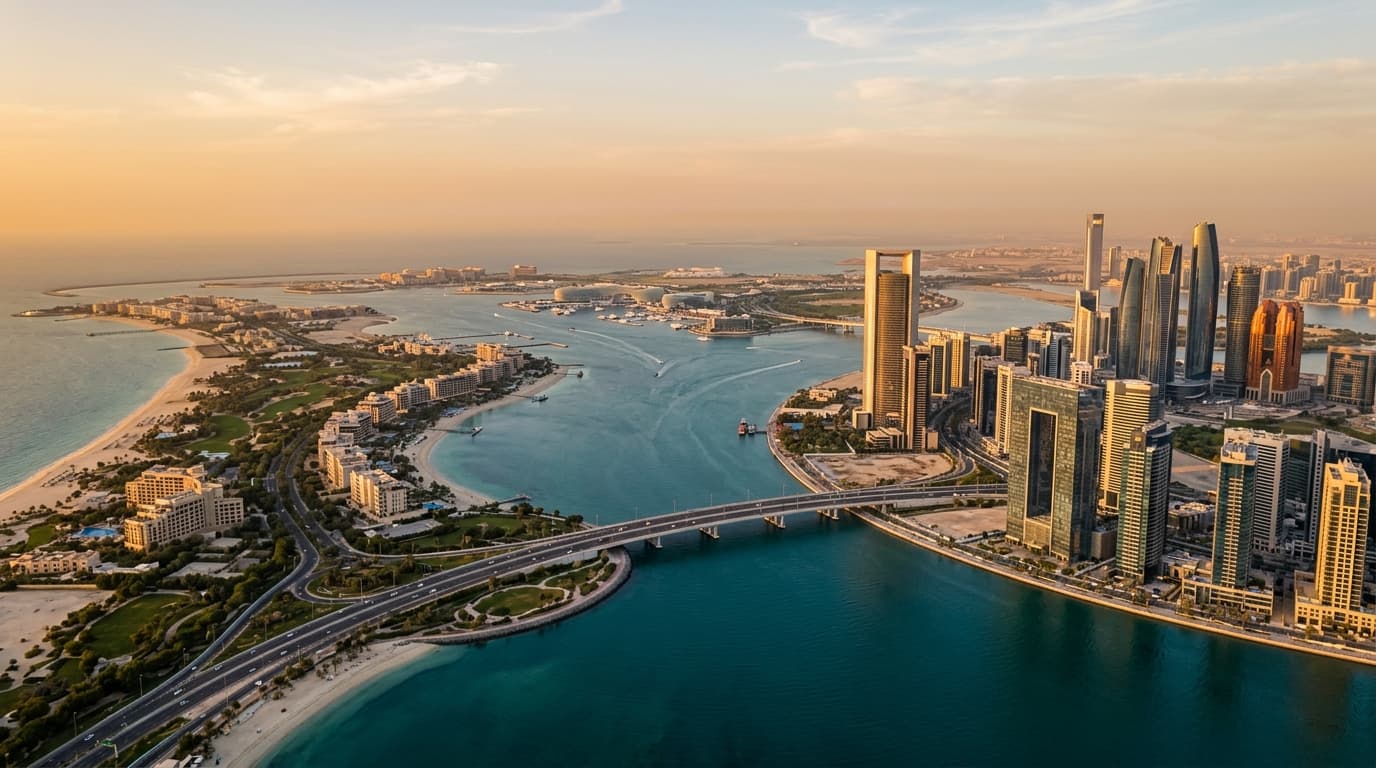
阿布扎比在Q3的销售市场继续展现出有韧性的自住需求,同时在优质滨水与生活方式板块的期房吸纳强劲。别墅与联排依旧供给受限,而位置优越、配套良好的公寓在务实定价与灵活开发商付款计划的支持下,成交保持稳定。
本报告提炼Q3期间的市场动向、买家在哪里找到价值、期房与现房的对比,以及买家在阿布扎比应预留的实际成本与周期。
Q3一览:是什么推动了市场
Q3买家咨询主要集中在滨水生活方式核心区(Saadiyat Island、Yas Island、Al Raha Beach)以及成熟公寓片区(Al Reem Island)。采用分期付款计划的期房项目吸引寻求资本增值与较低入场门槛的投资者;而具备实用户型、靠近学校的现房别墅竞争力较强,往往快速成交。
在房源充足的板块,卖方预期有所回落;但优质别墅稀缺依然支撑坚挺价格。按揭购房活跃,许多买家在央行指引下优化贷款成数(LTV),更倾向于通过小幅议价或成交成本支持来达成交易,而非追求名义折扣。
- 滨水与家庭型社区引领吸纳。
- 期房吸引投资者;现房更受自住买家青睐。
- 别墅供给紧张;定价合理的公寓稳步去化。
各社区价格与收益率快照
以下区间为Q3二手/现房的参考基准;具体资产会因景观、楼层、装修、开发商品牌与付款灵活度而异。
| Community | Apartment price range (AED/sqft) | Villa/Townhouse ticket (AED) | Gross yield (typical) |
|---|---|---|---|
| Al Reem Island | 900 – 1,400 | N/A | 6.0% – 7.5% |
| Yas Island | 1,200 – 1,900 | 2.8M – 6.5M+ | 5.0% – 6.5% |
| Saadiyat Island | 1,600 – 2,600 | 6.5M – 20M+ | 4.0% – 5.5% |
| Al Raha Beach | 1,100 – 1,700 | 3.5M – 8.5M+ | 5.0% – 6.5% |
| Khalifa City/Al Forsan area | N/A | 4.0M – 10M+ | 4.5% – 5.5% |
以上并非保证值,应结合最新可比成交、物业费与各户型可实现租金进行压力测试。
期房 vs 现房:Q3表现与权衡
期房:核心片区开发商利用分期与交房后付款选项,吸引追求更低前期成本与完工前潜在升值的买家。早期批次价格与优质景观/户型竞争最为激烈。
现房:自住买家偏好拎包入住的高入住率楼盘,要求设施成熟、物业费透明。具备实用花园、临近学校与零售的别墅,只要定价贴近近期可比,市场期通常较短。
关键考量:
- 期房:施工与交付时间表、开发商履约记录、受托监管账户(escrow)安排、转售限制。
- 现房:即时报价与过户成本、翻新预算、银行估值与成交价之间的差异。
- 期房提供更灵活的付款;在首批次中的户型与朝向选择尤为关键。
- 现房可即刻使用,收益可见度更高。
别墅、联排与公寓:需求格局
别墅与联排:以家庭为主的需求叠加有限的新交付,支撑了Yas、Saadiyat及成熟近郊板块的价格。实用的户型、遮荫户外空间、临近学校是普遍优先项。
公寓:滨水与一体化社区生活仍是主线。管理到位、户型高效且带有覆盖停车位的楼盘保持良好吸纳;缺乏升级的老旧存量则主要靠价格竞争。
位于就业密集区附近的开间与一居因流动性强、易出租,持续受到投资者关注。
Q3买家面对的按揭与融资环境
阿联酋大多数银行遵循央行的LTV上限。对于许多非阿联酋籍买家,首套现房的最高LTV通常可达80%(视资质与银行政策而定)。期房的实际LTV更低,常见约50%,且放款与施工进度挂钩。按揭利率与费用因银行与客户画像而异。
实用建议:
- 在认真看房前取得原则性批准(AIP),以锁定预算与时间表。
- 预留银行估值偏差;若估值低于成交价,可能需要额外补足现金。
- 关注综合信贷成本:利率、手续费用、寿险/房险以及提前结清条款。
- 非阿联酋籍首套现房LTV通常最高至80%(以银行为准)。
- 期房融资上限更低,放款与里程碑节点挂钩。
费用与周期:阿布扎比二手过户流程
阿布扎比的交易由市政与交通部(DMT)登记。在指定投资区内,外籍买家可依据当地法规购买永久产权或长期权益。
典型二手交易步骤:
- 确认报价并签署谅解备忘录(MoU),约定定金条款。
- 如涉及按揭,买家获得原则性批准;银行下单估值。
- 办理开发商/社区清算与不反对证明(NOC);出具结算单。
- 通过DMT/TAMM完成过户预约;电子签发产权证。
阿布扎比买家参考成本(可能随政策与个案协商而变):
- DMT登记费:通常为成交价的2%。
- 中介费:一般约2%(如适用另加增值税),可个案协商。
- 行政/NOC/开发商费用:因项目而异,可能从数百至数千迪拉姆不等。
- 按揭相关费用(如适用):银行手续费、估价费、房屋保险与寿险。
从MoU到过户的典型周期,现金交易约为2–6周;按揭交易则视银行与估值进度而延长。
租赁市场联动与毛收益率
生活方式优质片区的入住率上升在Q3支撑了稳定乃至偏强的租金,为投资级公寓提供了收益基础。别墅方面,重视学区与空间的家庭租客带来稳定租赁需求。
核心公寓片区的毛收益率通常在中5%至高6%区间,就业枢纽附近的小户型往往位于区间上端。顶级海滨资产的收益率更低,反映其资产保值与生活方式价值。净收益率取决于物业费、社区费用与维护假设。
- 靠近就业枢纽的小户型:更高毛收益潜力。
- 顶级滨水资产:收益率较低,但更受自住买家青睐。
物业费与持有成本基准
阿布扎比的物业费因资产类型与配套强度而异。大致参考:
- 公寓:许多楼盘每年约为AED 10–20/平方英尺,配套更丰富的高端塔楼可能更高。
- 别墅/联排:常按占地或建筑面积计费,共享设施较轻,折算到每平方英尺通常低于全服务型高层。
测算净收益时,应审阅最新物业费账单、维保基金(sinking fund)与维护记录,并据冷却费、车位及社区会所费用进行调整。
Q4展望与策略布局
随着家庭导向与滨水板块的稳健需求,我们预计Q4将继续奖励定价务实的卖方与有诚意的买家。区位优越的大盘期房后续批次有望获得预订关注,而按银行估值合理定价的现房将顺利成交。
建议策略:
- 投资者:优先选择入住率高、物业费具竞争力、户型高效的楼盘;锁定可即刻出租的房源。
- 自住买家:关注社区基本面——学校、通勤、零售——并比较总持有成本与表面价格。
- 卖方:提前备齐买方尽调材料,如最新物业费账单、整改/维修单据及(如适用)清晰的按揭余款证明。
- 以近期可比与银行估值区间定价,保持交易动能。
- 利用灵活的交割日期配合按揭流程。
常见误区
- 忽视总购置成本。 未为2% DMT费用、中介费、NOC与按揭费用做预算,可能导致无法如期完成交易。
- 只追求名义收益率。 忽略物业费、空置风险与真实租金,会压缩净回报。
- 跳过银行预批。 融资未到位就看房,常导致错失机会与反复议价。
- 高估未经验证的期房。 未评估开发商履历、托管保护与退出限制,会增加风险。
- 忽略估值风险。 成交价大幅高于近期可比,若银行估值偏低,可能需要意外补足现金。
结语
Q3再次印证阿布扎比的“双引擎”市场:核心片区由生活方式驱动的自住需求与对定价合理、可即刻出租公寓的稳定投资兴趣并行。在费用、周期与融资清晰可见的前提下,买家可更有把握地执行;而务实、资料齐备的卖方将在Q4持续获得流动性。