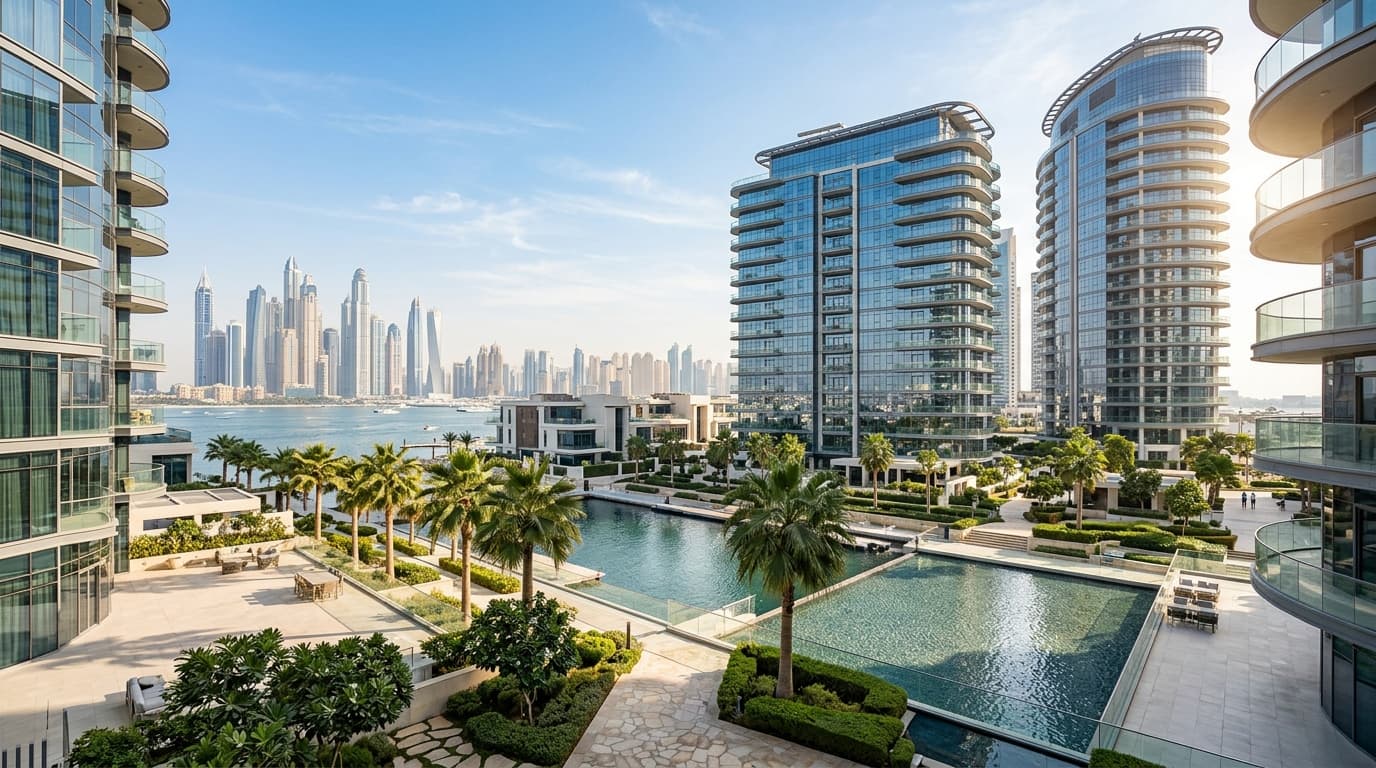
Получение ипотеки в Дубае может быть простым процессом, если подойти к нему правильно. Независимо от того, покупаете ли вы свой первый дом или инвестируете в недвижимость, понимание шагов, необходимых документов и возможных подводных камней имеет решающее значение. Это руководство проведет вас через процесс, чтобы обеспечить гладкий опыт.
Понимание условий получения ипотеки
Прежде чем начать процесс подачи заявки на ипотеку, важно определить свою пригодность. Банки в Дубае обычно учитывают такие факторы, как ваш доход, кредитная история и стабильность занятости. Экспаты могут получить ипотеку, но они могут столкнуться с другими условиями по сравнению с гражданами ОАЭ. В общем, экспаты могут рассчитывать на соотношение кредита к стоимости, ограниченное 80% для первого дома до 5 миллионов AED, 70% выше этой суммы и 60% для второго дома или инвестиционной недвижимости. Для объектов на стадии строительства лимит составляет 50%.
Убедитесь, что ваш кредитный рейтинг в хорошем состоянии, так как это значительно повлияет на ваши шансы на одобрение ипотеки. Если в вашем кредитном отчете есть какие-либо несоответствия, лучше всего их решить до подачи заявки.
Выбор подходящего кредитора
Выбор кредитора — это критический шаг в процессе получения ипотеки. В Дубае существует множество банков и финансовых учреждений, предлагающих конкурентоспособные ипотечные продукты. Важно сравнить процентные ставки, условия и положения различных кредиторов. Некоторые банки предлагают ипотеки с фиксированной ставкой, в то время как другие предоставляют варианты с переменной ставкой.
Рассмотрите возможность консультации с ипотечным брокером, который может предоставить информацию и рекомендации на основе вашей финансовой ситуации. Брокеры часто имеют доступ к эксклюзивным предложениям и могут помочь в навигации по сложностям ипотечного рынка.
Сбор необходимых документов
После выбора кредитора следующим шагом будет сбор необходимых документов. Обычно кредиторы требуют следующее:
- Копии паспорта и визы: Подтверждение личности и статуса проживания.
- Эмиратская ID: Для резидентов это обязательный документ.
- Справка о зарплате или письмо от работодателя: Подтверждение дохода и занятости.
- Выписки из банка: Обычно требуются выписки за шесть месяцев.
- Кредитный отчет: Полный отчет о вашей кредитной истории.
Подготовка этих документов заранее может ускорить процесс подачи заявки.
Подача заявки и предварительное одобрение
С готовыми документами вы можете подать заявку на ипотеку кредитору. Процесс предварительного одобрения включает в себя оценку банком вашего финансового профиля для определения суммы ипотеки, которую они готовы вам предложить. Этот шаг важен, так как он предоставляет четкий бюджет для поиска недвижимости.
Предварительное одобрение может занять от нескольких дней до пары недель, в зависимости от процессов банка и полноты ваших документов.
Выбор недвижимости и заключение соглашения
С предварительным одобрением на руках вы можете начать поиск недвижимости с четким бюджетом. Независимо от того, ищете ли вы в Al Sufouh Dubai, Bur Dubai или Emaar South, наличие предварительно одобренной ипотеки дает вам конкурентное преимущество в переговорах.
После того как вы нашли недвижимость, составляется Меморандум о взаимопонимании (MoU). Этот документ описывает условия продажи и подписывается обеими сторонами. На этом этапе важно провести тщательную проверку недвижимости, чтобы убедиться в отсутствии скрытых проблем.
Завершение оформления ипотеки
После выбора недвижимости и подписания MoU наступает время завершения оформления ипотеки. Это включает:
- Официальное предложение по ипотеке: Банк выдает официальное предложение по ипотеке на основе оценки стоимости недвижимости.
- Оценка недвижимости: Оценка третьей стороной подтвердит стоимость недвижимости.
- Регистрация ипотеки: Регистрация ипотеки в Департаменте земельных ресурсов Дубая (DLD), что влечет за собой сбор в размере 0.25% от суммы кредита.
Убедитесь, что все сборы, включая сбор за регистрацию в DLD и комиссию агентства, оплачены наличными, так как они не могут быть включены в ипотеку.
Завершение и передача права собственности
После завершения оформления ипотеки последний шаг — передача права собственности. Этот процесс включает:
- Оплату сбора за передачу в DLD, который составляет 4% от покупной цены.
- Уплату сбора за регистрацию у доверенного лица и административных сборов DLD.
- Завершение передачи права собственности в DLD, после чего вы становитесь законным владельцем недвижимости.
Весь процесс, от выбора недвижимости до передачи права собственности, может занять от нескольких недель до пары месяцев, в зависимости от обстоятельств.
Распространенные ошибки, которых следует избегать
При получении ипотеки в Дубае несколько распространенных ошибок могут привести к ненужным задержкам или финансовым потерям:
- Неполная документация: Убедитесь, что все необходимые документы полные и актуальные.
- Нереалистичный бюджет: Придерживайтесь бюджета, который находится в пределах вашего одобренного ипотечного лимита.
- Игнорирование дополнительных расходов: Не забудьте учесть в бюджете такие сборы, как сборы за передачу в DLD и комиссии агентства.
- Игнорирование мелкого шрифта: Внимательно изучите все условия в вашем ипотечном соглашении.
Избегая этих ошибок, вы можете обеспечить более гладкий и эффективный процесс получения ипотеки.