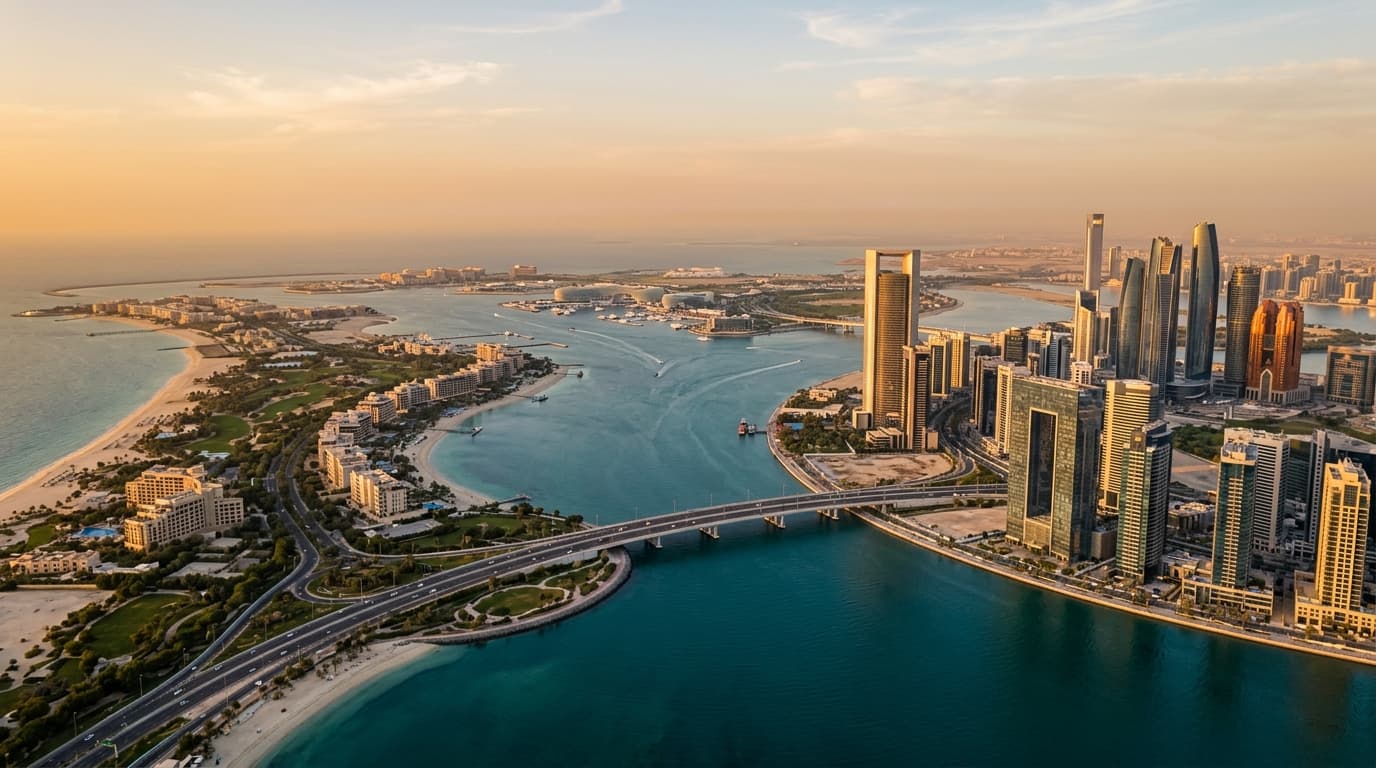
سوق المبيعات في أبوظبي خلال الربع الثالث واصل إظهار طلب متماسك من المستخدمين النهائيين إلى جانب امتصاص قوي للمشاريع على المخطط ضمن الواجهات البحرية والأحياء المعيشية المرموقة. ظلت الفلل والتاونهاوس محدودة المعروض، بينما شهدت الشقق ذات المواقع الجيدة والمرافق المتكاملة نشاط تداول ثابت مدعوماً بتسعير واقعي وخطط دفع مرنة من المطورين.
يُوجز هذا التقرير ما تحرك خلال الربع الثالث، وأين وجد المشترون القيمة، وكيف قارنت المشاريع على المخطط مقابل الجاهزة، والتكاليف والجداول الزمنية العملية التي ينبغي على المشترين احتسابها في أبوظبي.
لمحة سريعة عن الربع الثالث: ما الذي حرّك السوق
تركزت استفسارات المشترين في الربع الثالث ضمن مراكز المعيشة البحرية (Saadiyat Island، Yas Island، Al Raha Beach) والمناطق السكنية الشققية الراسخة (Al Reem Island). حازت الإطلاقات على المخطط مع خطط سداد مرحلية على اهتمام المستثمرين الساعين إلى تقدير رأسمالي وتكاليف دخول أقل، فيما بقيت الفلل الجاهزة ذات التصاميم العملية والقريبة من المدارس تنافسية وغالباً ما تتم صفقاتها سريعاً.
خفّت توقعات البائعين المعتادة حيث توافرت القوائم بكثرة، لكن محدودية مخزون الفلل الجيدة أبقت الأسعار متماسكة. كانت المشتريات المدعومة بالرهن العقاري نشطة، حيث عمل كثير من المشترين على تحسين نسبة القرض إلى القيمة (LTV) ضمن إرشادات المصرف المركزي والتفاوض على تعديلات طفيفة في السعر أو دعم تكاليف الإغلاق بدلاً من الخصومات المعلنة.
- المجتمعات البحرية والعائلية قادت الامتصاص.
- المشاريع على المخطط جذبت المستثمرين؛ والمخزون الجاهز استقطب المستخدمين النهائيين.
- استمر شُح الفلل؛ بينما تحركت الشقق المُسعرة جيداً بوتيرة مستقرة.
لمحة عن الأسعار والعوائد حسب المجتمع
النطاقات التالية تُعد مؤشرات معيارية لإعادة البيع/الجاهز في الربع الثالث؛ وتتباين الأصول الفردية بحسب الإطلالة، والطابق، والتشطيبات، وسمعة المطور، ومرونة السداد.
| المجتمع | نطاق أسعار الشقق (AED/sqft) | سعر الفيلا/التاونهاوس (AED) | العائد الإجمالي (نموذجي) |
|---|---|---|---|
| Al Reem Island | 900 – 1,400 | N/A | 6.0% – 7.5% |
| Yas Island | 1,200 – 1,900 | 2.8M – 6.5M+ | 5.0% – 6.5% |
| Saadiyat Island | 1,600 – 2,600 | 6.5M – 20M+ | 4.0% – 5.5% |
| Al Raha Beach | 1,100 – 1,700 | 3.5M – 8.5M+ | 5.0% – 6.5% |
| Khalifa City/Al Forsan area | N/A | 4.0M – 10M+ | 4.5% – 5.5% |
هذه ليست ضمانات ويجب اختبارها عبر مقارنات حديثة، ورسوم الخدمات، والإيجارات الممكن تحقيقها لكل نوع وحدة.
على المخطط مقابل الجاهز: أداء الربع الثالث والمفاضلات
على المخطط: استفاد المطورون في المناطق المرموقة من خطط سداد مرحلية وخيارات ما بعد التسليم، وجذبوا المشترين الساعين إلى مقدمات أقل وإمكانات تقدير قبل الإنجاز. جرى التنافس بقوة على أسعار المراحل الأولى والوحدات ذات الإطلالات والمخططات المميزة.
الجاهز: فضّل المستخدمون النهائيون الوحدات الجاهزة للسكن في مبانٍ ذات إشغال قوي، ومرافق مثبتة، ورسوم خدمات شفافة. الفلل ذات الحدائق العملية والقريبة من المدارس والتجزئة شهدت فترات تسويق قصيرة عند تسعيرها ضمن المقارنات الحديثة.
اعتبارات أساسية:
- على المخطط: جداول البناء والتسليم، سجل المطور، هياكل حسابات الضمان، وقيود إعادة البيع.
- الجاهز: تكاليف النقل الفورية، ميزانيات التجديد، وتقييم البنك مقابل السعر المتفق عليه.
- المشاريع على المخطط قدمت مدفوعات مرنة؛ والاختيار المبكر ضمن الإطلاق مهم.
- المخزون الجاهز وفر استخداماً فورياً ورؤية أوضح للعائد.
الفلل والتاونهاوس والشقق: أنماط الطلب
الفلل والتاونهاوس: دعم الطلب العائلي وقلة عمليات التسليم الجديدة الأسعار عبر Yas وSaadiyat والمناطق الضاحية الراسخة. كانت المخططات العملية، والمساحات الخارجية المظللة، والقرب من المدارس أولويات ثابتة.
الشقق: ظل أسلوب المعيشة على الواجهة البحرية وضمن المجتمعات المتكاملة هو السمة الغالبة. حافظت المباني ذات الإدارة القوية، والتقسيمات الفعّالة، ومواقف السيارات المغطاة على وتيرة امتصاص جيدة، بينما تنافست المخزونات الأقدم غير المُحدَّثة بالسعر.
واصلت استوديوهات ووحدات غرفة النوم الواحدة في المواقع القريبة من مناطق العمل جذب اهتمام المستثمرين نظراً لسيولتها وسهولة تأجيرها.
أوضاع الرهن والتمويل التي تعامل معها المشترون في الربع الثالث
تتبع معظم البنوك في الإمارات حدود نسبة القرض إلى القيمة للمصرف المركزي. بالنسبة للعديد من غير المواطنين، تصل نسبة LTV القصوى عند شراء أول منزل جاهز عادةً حتى 80% (رهناً بالأهلية وسياسة البنك). أما في المشتريات على المخطط فتكون نسب LTV العملية أقل، وغالباً نحو 50%، مع صرف الدفعات وفقاً لمراحل البناء. تختلف أسعار الفائدة والرسوم بحسب البنك وملف العميل.
نصائح عملية:
- الحصول على موافقة مبدئية قبل بدء المعاينات الجادة لتثبيت الميزانية والجداول الزمنية.
- توقع فروقات تقييم البنك؛ إذا جاء التقييم أقل من السعر المتفق عليه فقد يلزم استكمال نقدي.
- النظر إلى التكلفة الإجمالية للائتمان: السعر، ورسوم المعالجة، وتأمين الحياة/العقار، وشروط السداد المبكر.
- نسبة LTV المعتادة للمنزل الأول لغير المواطنين حتى 80% على المخزون الجاهز (رهناً بالبنك).
- تمويل المشاريع على المخطط غالباً ما يكون أقل سقفاً مع صرفيات مرتبطة بالمراحل.
الرسوم والجداول الزمنية: سير عمل إعادة البيع في أبوظبي
تُسجَّل معاملات أبوظبي لدى دائرة البلديات والنقل (DMT). وفي المناطق الاستثمارية المحددة، يمكن للأجانب شراء حقوق التملك الحر أو مصالح طويلة الأجل وفقاً للأنظمة المحلية.
خطوات إعادة البيع النموذجية:
- الاتفاق على العرض ومذكرة التفاهم (MoU)؛ وتحديد شروط العربون.
- إذا كان الشراء برهن، يحصل المشتري على موافقة مبدئية؛ ويطلب البنك التقييم.
- الحصول على موافقات المطور/المجتمع وكتب عدم الممانعة (NOC)؛ وإصدار بيان التسوية.
- إتمام موعد النقل عبر DMT/TAMM؛ وإصدار الملكية رقمياً.
تكاليف المشتري الإرشادية في أبوظبي (رهناً بالتغيير وظروف الصفقة الفردية):
- رسم تسجيل DMT: عادة 2% من سعر الشراء.
- عمولة الوكالة: غالباً نحو 2% (بالإضافة إلى ضريبة القيمة المضافة حيث تنطبق)، قابلة للتفاوض حسب الحالة.
- رسوم إدارية/NOC/المطور: تختلف بحسب المشروع وقد تتراوح من بضع مئات إلى عدة آلاف من الدراهم.
- تكاليف متعلقة بالرهن (إن وجدت): رسوم معالجة البنك، ورسوم التقييم، وتأمين العقار، وتأمين الحياة.
يتراوح الإطار الزمني المعتاد من مذكرة التفاهم إلى النقل بين 2–6 أسابيع للصفقات النقدية؛ وقد تمتد الحالات الممولة برهن بحسب البنك والتقييم.
تفاعل سوق الإيجارات والعوائد الإجمالية
دعم ارتفاع الإشغال في المناطق المعيشية المرموقة استقراراً إلى صلابة في الإيجارات خلال الربع الثالث، ما عزز العوائد للشقق المؤهلة للاستثمار. وشهدت الفلل طلب تأجير مستقراً من العائلات التي تُفضِّل نطاقات المدارس والمساحة.
سجلت العوائد الإجمالية في المناطق الشققية المركزية عادةً ضمن نطاق منتصف 5% إلى أعلى 6%، مع تصدر الوحدات المدمجة القريبة من مراكز التوظيف الطرف العلوي. وتداولت الأصول الشاطئية المميزة بعوائد أقل تعكس الحفاظ على رأس المال وقيمة أسلوب الحياة. تعتمد العوائد الصافية على رسوم الخدمات ورسوم المجتمع وافتراضات الصيانة.
- الوحدات المدمجة قرب مراكز العمل: إمكانية عائد إجمالي أعلى.
- الواجهة البحرية المميزة: عائد أقل وجاذبية أقوى للمستخدم النهائي.
رسوم الخدمات وتكاليف التشغيل للمقارنة
تختلف رسوم الخدمات في أبوظبي بحسب فئة الأصل وحِمل المرافق. كمؤشر عام:
- الشقق: تتراوح في العديد من المباني حول AED 10–20 لكل قدم مربع سنوياً، مع احتمال ارتفاعها في الأبراج المميزة بسبب كثافة المرافق.
- الفلل/التاونهاوس: غالباً تُحتسب على المساحة الأرضية أو المبنية، مع مرافق مشتركة أخف ما ينتج عنه أرقام أقل لكل قدم مربع مقارنة بالأبراج كاملة الخدمات.
راجِع كشوف رسوم الخدمات الحديثة، ومخصصات صندوق الإحلال، وسجل الصيانة عند احتساب العائد الصافي. واضبط الحسابات لتشمل التبريد، ومواقف السيارات، وأي رسوم أندية مجتمعية.
نظرة الربع الرابع والتموضع الاستراتيجي
مع استمرار الطلب في المناطق العائلية والواجهات البحرية، نتوقع أن يواصل الربع الرابع مكافأة البائعين الواقعيين والمشترين الجادين. ستجذب المراحل على المخطط في المخططات الرئيسية المتوازنة اهتمام الحجوزات، بينما سيتحرك المخزون الجاهز المُسعَّر بما يتماشى مع تقييمات البنوك.
استراتيجيات يُنظر فيها:
- المستثمرون: أولوية للمباني ذات الإشغال القوي، ورسوم خدمات تنافسية، وتقسيمات فعّالة؛ واستهداف الوحدات الجاهزة للتأجير الفوري.
- المستخدمون النهائيون: التركيز على أساسيات المجتمع—المدارس، والتنقل، والتجزئة—ثم موازنة التكلفة الإجمالية للملكية مقابل السعر المُعلن.
- البائعون: استباق فحص المشترين من خلال كشوف رسوم خدمات محدثة، وإيصالات معالجة العيوب/الصيانة، وخطاب براءة ذمة رهن واضح عند الاقتضاء.
- التسعير وفق المقارنات الحديثة ونطاقات تقييم البنوك للحفاظ على زخم الصفقة.
- الاستفادة من مواعيد إنجاز مرنة لاستيعاب إجراءات الرهن.
أخطاء شائعة يجب تجنبها
- تجاهل التكلفة الإجمالية للشراء. عدم احتساب رسم DMT بنسبة 2% وعمولة الوكالة وNOC ومصاريف الرهن قد يُعرقل الإتمام.
- ملاحقة العائد المُعلن فقط. إغفال رسوم الخدمات ومخاطر الشغور والإيجار الواقعي قد يضغط العوائد الصافية.
- تجاوز الموافقة البنكية المسبقة. المعاينة قبل مواءمة التمويل كثيراً ما تقود إلى فرص ضائعة وإعادة تفاوض.
- المبالغة في تقييم مشروع غير مُجرَّب. عدم تقييم سجل المطور وحمايات حساب الضمان وقيود الخروج يزيد المخاطر.
- إهمال مخاطر التقييم. الاتفاق على سعر أعلى بكثير من المقارنات الحديثة قد يتطلب استكمالاً نقدياً غير متوقع إذا قيّم البنك بأقل.
الخلاصة
أكد الربع الثالث ازدواجية محركات سوق أبوظبي: طلب يقوده أسلوب الحياة من المستخدمين النهائيين في المناطق المرموقة، واهتمام مستقر من المستثمرين بالشقق المُسعَّرة جيداً والجاهزة للتأجير. ومع وضوح الرسوم والجداول الزمنية والتمويل، يمكن للمشترين التنفيذ بثقة، بينما سيواصل البائعون الواقعيون الجاهزون بالوثائق جذب السيولة خلال الربع الرابع.