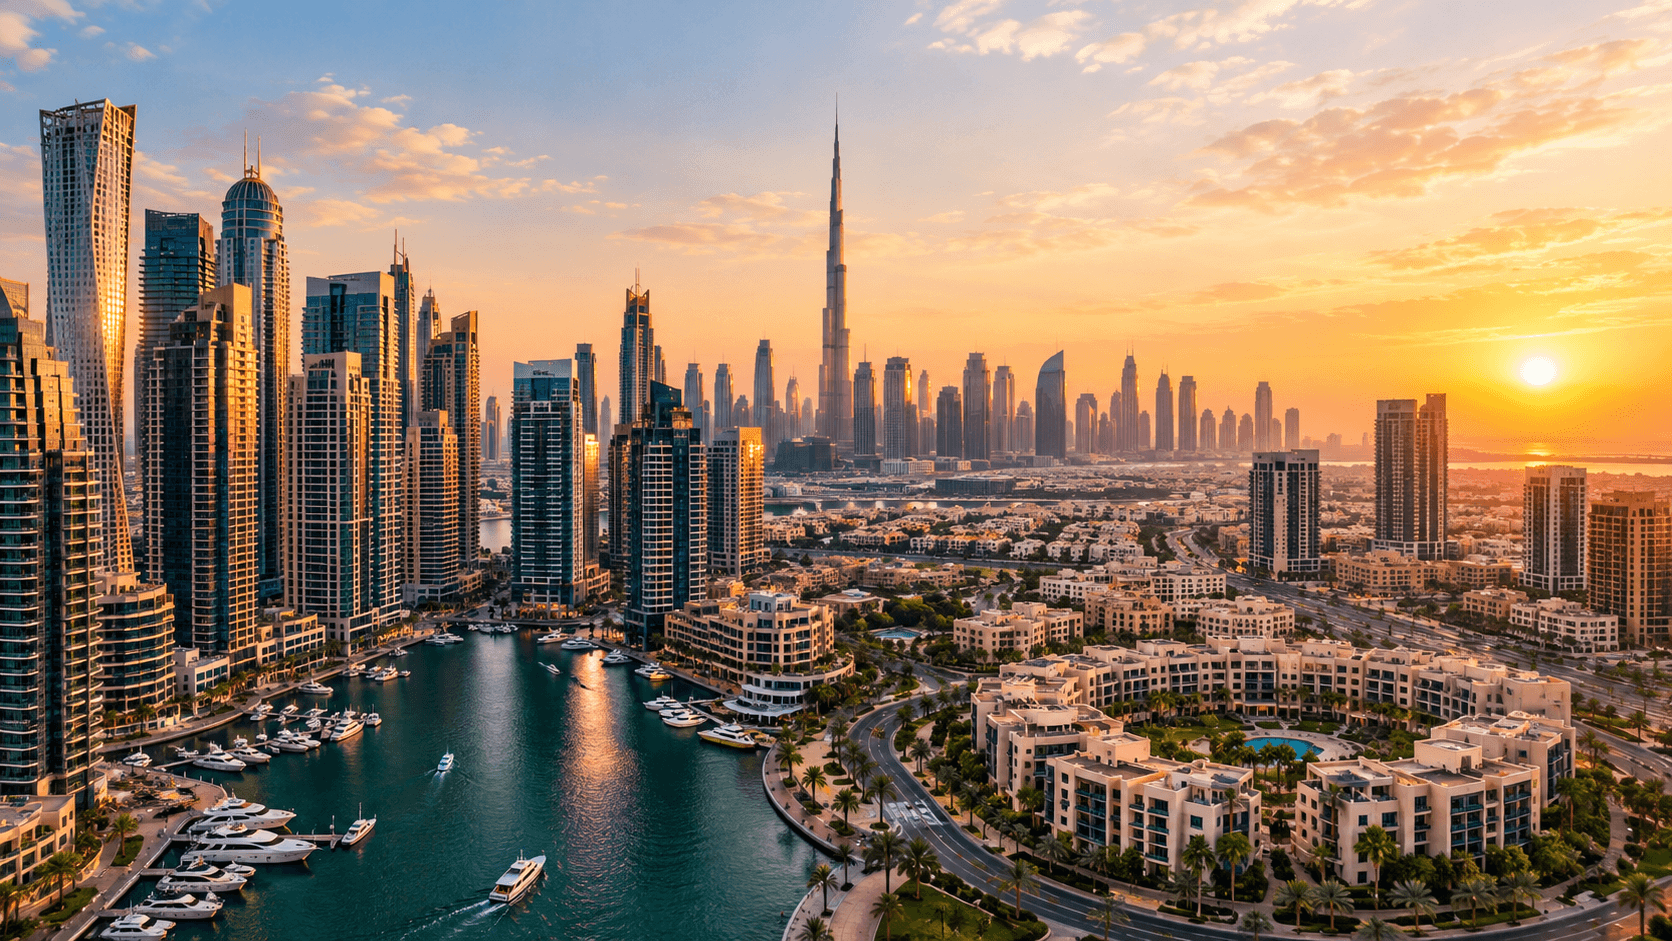
迪拜住宅市场在 2026 年第 3 季度延续疫情后扩张势头,二手(现房)交易同比大致录得中段两位数增长,租赁需求推至新高。动能来自强劲的人口净流入、服务业与科技岗位稳步增加,以及投资者对迪拜长期基本面的持续信心。
尽管期房推盘保持活跃,亮点仍在转售市场的深度与历史上紧俏的租赁空置率。下文将拆解销售与租赁趋势、价格/回报率动态、供应、融资环境,以及迈入 2026 年第 4 季度的前景。
核心表现:成交量与价格
2026 年第 3 季度二手(现房)市场领跑,交易量估计同比增长 15–17%。二手动能反映了 2021–2023 年推盘周期更快的交付、自住客的改善性需求,以及投资者将资金从期房回笼至收益型资产。
价格在成熟的永久产权板块总体上行,但按资产类型与社区成熟度呈现分化。
- 公寓:众多中端板块涨幅温和,临近轨道交通与零售、翻新到位且地段优越的户型维持溢价。
- 别墅/联排:家庭客层面仍受限于供应;热门子市场价格坚挺、去化更快。
指示性范围(非保证):
- 旗舰公寓:AED 2,000–4,000+ 每平方英尺,视开发商、景观与现房程度而定。
- 成熟中端公寓:AED 1,000–1,800 每平方英尺。
- 受欢迎的郊区大型社区联排/别墅:AED 900–1,800 每平方英尺,取决于地块/装修/分期。
租赁市场:需求创纪录,空置率紧俏
2026 年第 3 季度租赁需求创新高,受新公司设立、大量外籍人口涌入,以及居民从合租转向独立居住的家庭组建增加所支撑。轨道交通连通的公寓走廊与临校的家庭别墅区空置率收紧最为明显。
关键主题:
- 续租 vs 新租:在可选项有限的背景下,租客偏好稳定性,续租占主导;高需求区域中新租价格往往高于续租。
- 户源质量分化:翻新或拎包入住的房源获得超额关注、租期周转更快。
- 可负担性外溢:中心区上涨带动需求外溢至边缘但交通可达的子市场。
指示性总回报率(视社区与具体户型而定):
- 公寓:~5–8% 总回报。
- 联排/别墅:~4–6% 总回报。
注意:服务费、维修与空置会显著影响净回报。模型应保持保守。
供应管线与交付
2026 年交付体量保持健康,2021–2023 年销售周期的完工在一定程度上缓解了局部失衡,但尚未完全对冲成熟别墅社区的需求。主要开发商(如 Emaar、DAMAC、Sobha、Nakheel)的期房新盘持续吸纳买方兴趣,尤其是品牌化公寓与滨水地块。
管线含义:
- 公寓:稳定的中至中高端新盘将抑制部分走廊的价格加速,但同类最优资产仍应维持溢价。
- 别墅/联排:新增分期有所助益,但临近重点学校/主干道的现房型家庭住宅结构性稀缺,令市场维持偏紧。
融资环境与买方行为
按揭可负担性仍是核心变量。尽管全球利率周期在演变,迪拜市场现金与按揭并行成交,其中二手市场自住客按揭使用更为普遍。
典型考量:
- 贷款价值比(LTV):对首套置业的阿联酋居民,银行通常可提供最高 80% LTV(视资质而定);非居民与高价值资产适用更低 LTV。
- 费用:买家应预留 4% 迪拜土地局(DLD)过户费、登记/行政费用、按揭登记费(通常为贷款金额的 0.25% 外加行政费),以及经纪费(在二手交易中常见约 2%,以协议为准)。
- 期房:Oqood 登记通常为房价的 4%,支付给 DLD,另有开发商/行政费用。付款计划差异较大。
自住客更看重大户型与社区配套;投资者则瞄准出租能力强、服务费效率高的房源。
分部表现:公寓 vs 别墅
| Segment | Demand drivers | Pricing tone | Rental tone | Indicative gross yields |
|---|---|---|---|---|
| 旗舰滨水/城市核心公寓 | 生活方式、流动性、品牌溢价 | 稳中偏强至走高 | 询盘强劲;翻新房源去化快 | ~4.5–6% |
| 成熟中端公寓 | 性价比、通达性、学校 | 逐步升值 | 吸纳强;空置有限 | ~6–8% |
| (总体规划)联排 | 家庭需求、学校、绿地 | 坚挺;优质分期转售更快 | 稳定;租期更长 | ~4.5–6% |
| (核心地段)独栋别墅 | 稀缺性、地块面积、私密性 | 溢价定价;换手率低 | 需求深厚但更为挑选 | ~3.5–5% |
回报、成本与投资者应如何建模
为实现更贴近现实的测算,投资者应在名义回报之外计入所有经常性与一次性成本。
需纳入的关键科目:
- DLD 过户:二手为房价的 4%;期房 Oqood 登记通常为 4%。
- 经纪费:转售通常约 2%(可议)。
- 按揭登记:如有融资,通常为贷款金额的 0.25% 外加行政费。
- NOC/开发商费用:过户与入住通常需数百至数千迪拉姆,视开发商而定。
- 服务费:因社区/资产而异;公寓楼按每平方英尺差异较大;别墅每平方英尺通常更低,但包含绿化/社区费。
- 维修与空置:为目标净回报预留保守缓冲。
偏好收益稳定的投资者更青睐入住率经验证、业委会治理良好且维护标准到位的楼盘。
监管要点与资格
迪拜在指定对外籍开放的区域持续提供透明的永久产权框架。期房购买应核验产权及开发商托管账户合规性。
居留与签证:
- 物业投资者可在现行规则下申请长期居留。单笔或合计 AED 2 million 及以上的房地产投资可申请 10 年期 Golden Visa(金签),以资格与材料要求为准。条款或有变化;申请时请核实最新标准。
租赁合规:
- 租赁合同须进行 Ejari 登记,续租/通知期限等应遵循适用的租赁法规。
2026 年第 4 季度展望
在创纪录的租赁需求、更广泛的二手市场与有节奏的交付支持下,2026 年第 4 季度有望保持活跃。我们预计:
- 自住客在现房中的持续活跃,尤其是大户型与家庭社区。
- 交通便利的中端走廊将维持强劲的租赁吸纳,受可负担性套利驱动。
- 期房认购保持健康,滨水与品牌化项目表现突出,但买家将更关注付款计划与开发商履约记录。
需关注的风险:全球利率变动、影响非美元锚定买家的汇率波动,以及特定微型市场集中交付,可能短期缓解价格或租金。
买家、卖家与业主的可操作策略
- 买家:预先获得按揭预批以提升二手房竞价力;优先选择服务记录良好、服务费合理的楼盘;就完工/过户时间进行谈判以实现平稳入住。
- 卖家:参考近 30–60 天的可比成交定价;预先备齐 NOC、服务费对账与查验报告,以加速尽调;考虑改善初印象的小幅翻新。
- 业主:续租涨幅需符合现行规定;在租期交接间隙进行房源焕新以最大化出租能力;当租客资质优且涨幅合理时,锁定多年期合约。
- 期房投资者:重点评估开发商交付史、托管账户结构与交付后可租性;测算交付当年的现金需求(Oqood、服务费、查验、软装/家具)。
常见误区
- 只看名义回报而未扣除成本。 忽视服务费、空置与维修会高估收益。
- 为未经验证的楼盘支付溢价。 业委会薄弱或质量问题多发的资产若以核心地段价购入,存在资本亏损风险。
- 低估过户与融资费用。 DLD、按揭与行政成本会显著改变盈亏平衡点。
- 忽视租赁合规与通知期。 续租环节出错可能导致纠纷或空置。
- 忽略微观市场供应。 单一走廊的集中交付或使短期租金或价格走软。
结论
2026 年第 3 季度进一步验证了迪拜住宅周期的深度:二手销售以中段两位数的速度增长,有限的现房供应下租赁需求创出新高。迈入第 4 季度,基本面仍具建设性,收益与资本增值双线均存在结构性机会。严谨建模、重视费用与服务质量,并清晰把握微观市场供给,将成为自住客与投资者分化胜负的关键。