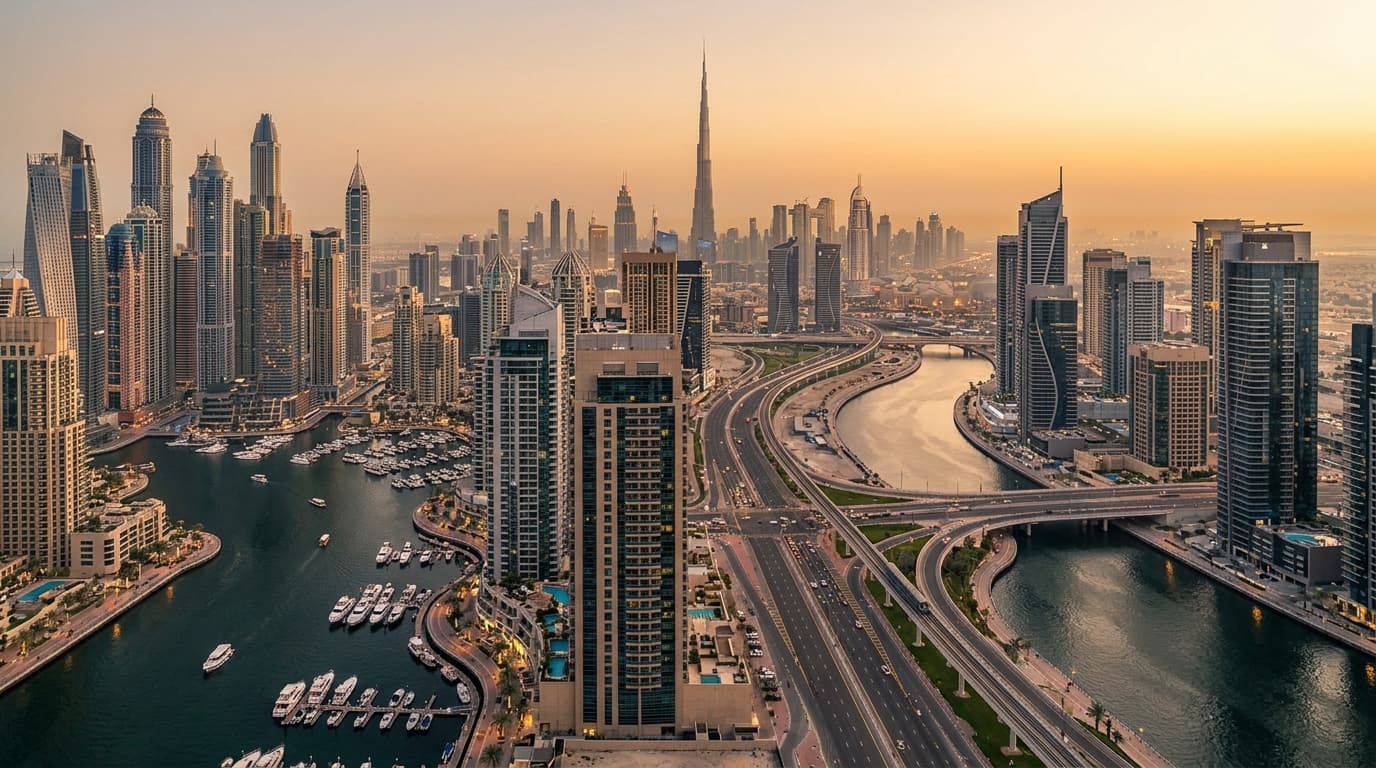
يقدّم سوق العقارات في دبي مزيجًا نادرًا من التشريعات الصديقة للمستثمرين، والبنية التحتية القوية، والطلب العالمي. سواء كنت تستهدف شققًا مدرّة للدخل أو فللًا مُقتناة على المدى الطويل، فالعنصر الحاسم للأداء المتّسق هو استراتيجية واضحة متوافقة مع الأسواق الفرعية سريعة التطور في المدينة.
يفصّل هذا الدليل كيفية الاستثمار في عقارات دبي بالشكل الصحيح — ماذا تشتري، وأين، وكيف تموّل، وخطوات نقل الملكية بالضبط، والرسوم التي ستدفعها، والأخطاء الشائعة التي يجب تجنبها — لتتصرف بثقة وتحمي عوائدك.
لماذا دبي، ولماذا الآن
تجمع دبي بين عدم وجود ضريبة على الدخل الشخصي، وبنية تحتية عالمية المستوى، ومناطق تملّك حر واسعة ترحّب برؤوس الأموال الدولية. السوق شفافة بمعايير المنطقة، مع نظام سندات ملكية رقمي، ومبيعات على المخطط مضمونة بحسابات الضمان، وجداول رسوم واضحة. ويستند الطلب الإيجاري إلى نمو سكاني، وانتقالات أعمال، ونظام سياحي/إقامات قصيرة مزدهر.
تعتمد النتائج المعتادة للمستثمرين على نوع الأصل والموقع: غالبًا ما تحقق الشقق في المناطق الحضرية الأساسية عوائد إجمالية أعلى، بينما قد توفّر الفلل والتاونهاوس حفاظًا أقوى على رأس المال وفائدة نمط حياة. تتأثر الدورات السعرية بالسيولة العالمية، والمعنويات المرتبطة بالنفط، وتسليمات المعروض الجديد — خطّط للدخول والخروج بناءً على هذه المحركات لا على العناوين.
- تملّك حر متاح لغير مواطني الإمارات في مناطق محددة
- سندات ملكية رقمية صادرة عن دائرة الأراضي والأملاك في دبي (DLD)
- أسواق تأجير نشطة عبر الإقامات الطويلة والقصيرة
حدّد استراتيجية استثمارك
ابدأ بالنتيجة التي تريدها. هل تُحسّن الدخل، أو الارتفاع الرأسمالي، أو التنويع، أم الاستخدام الشخصي مع ميزة التأجير؟ إجابتك تحدد فئة الأصل والمجتمع والتمويل.
- موجّه بالدخل: شقق حضرية قرب مراكز الأعمال والترفيه؛ التأثيث للتأجير طويل الأجل أو القصير حسب قواعد المبنى.
- موجّه للارتفاع الرأسمالي: مراحل مخططة رئيسيًا من مطورين من الفئة الأولى (Emaar، Dubai Properties، Meraas، Sobha، DAMAC) مع جداول تسليم قوية وترقيات بنية تحتية.
- متوازن: تاونهاوس وشقق متوسطة الارتفاع في ممرات النمو (مثل JVC، أطراف Dubai Hills Estate) مع كثافة خدمات آخذة بالتحسن.
- أسلوب حياة مع عائد: مساكن بعلامات تجارية، وحدات على الواجهة المائية، أو مجتمعات الغولف القابلة للتأجير موسميًا.
نطاقات إرشادية فقط، وليست ضمانات: غالبًا ما تُظهر الشقق عوائد إجمالية ضمن خانة الأحادية المتوسطة إلى المرتفعة، بينما تكون عوائد الفلل/التاونهاوس عادةً أقل، لكنها قد تتفوق في مراحل شح المعروض.
- طابِق مدة الاحتفاظ مع نوع الأصل (أقصر للشقق التأجيرية، أطول للمجتمعات قيد التطوير)
- اختبر حساسية الإيجار ورسوم الخدمات لتقدير العائد الصافي
- حدّد فرضية خروج واضحة: إعادة البيع للمستخدم النهائي، تصريف بالجملة، أو إعادة التمويل
التملّك الحر مقابل حق الانتفاع وأساسيات الملكية
تسمح دبي للأجانب بتملك عقارات بنظام التملّك الحر في مناطق محددة عبر الإمارة. يمنح التملّك الحر ملكية كاملة للوحدة وحصة في المناطق المشتركة عند الاقتضاء. أما حق الانتفاع (الأقل شيوعًا في الإطلاقات الجديدة) فعادة يمنح حقوقًا طويلة الأجل (مثل 99 سنة) لكن ليس الأرض.
يمكن أن تكون الملكية باسم فردي، أو مشترك، أو عبر كيان داخل الإمارات. يشتري العديد من المستثمرين بأسمائهم للتبسيط؛ ويستخدم البعض هياكل شركات لأغراض التخطيط الأسري أو التشغيل. إذا كنت تخطط لإدارة إقامة قصيرة، فتحقّق من قواعد مجتمع المبنى ومتطلبات الترخيص قبل الالتزام.
التكاليف الشاملة: ما الذي ستدفعه فعليًا
خصّص ميزانية لأكثر من السعر المُعلن. يشمل إنفاقك النقدي الرسوم الحكومية، وتكاليف الاستشارة، ومصاريف الإعداد.
- رسم نقل DLD: 4% من سعر الشراء (مستحق على السوق الثانوية وعادةً على المخطط عند التسجيل)
- عمولة الوكالة: غالبًا نحو 2% من سعر الشراء (بالإضافة إلى ضريبة القيمة المضافة)، قابلة للتفاوض وإرشادية
- رسوم أمناء التسجيل/التسجيل: عادة بضعة آلاف درهم حسب قيمة العقار ونوع الصفقة
- رسم تسجيل الرهن (إن تم التمويل): 0.25% من مبلغ القرض، بالإضافة إلى الرسوم الإدارية
- رسم شهادة عدم الممانعة من المطور (مبيعات ثانوية): عمومًا بضعة آلاف درهم، يختلف حسب المطور
- رسوم الخدمات: تُدفع سنويًا؛ غالبًا ما تقع الشقق ضمن نطاق إرشادي AED 10–30 لكل قدم مربع، وقد تكون الفلل/التاونهاوس أقل لكل قدم مربع لكن تختلف حسب المجتمع
- إعداد المرافق والودائع: ودائع/رسوم تفعيل DEWA والتبريد تنطبق
بالنسبة للعقار على المخطط، توقّع جدول دفعات (مثلاً مرتبطًا بالبناء أو المعالم) ورسوم تسجيل المطور (Oqood/التسجيل) بالإضافة إلى رسم DLD.
- نمذج تكاليف الاستحواذ والتشغيل لتقدير العائد الصافي الحقيقي
- أكّد قواعد اتحاد الملاك/المجتمع للإقامات القصيرة أو الحيوانات الأليفة إن كانت ذات صلة
على المخطط مقابل الجاهز: ما الذي يناسب أهدافك؟
كلا الخيارين قابلان للنجاح — أفقك الزمني وتحمّلك للمخاطر يقرران. يوفر المخطط دفعات مرحلية ودخولًا بأسعار اليوم لمنتج الغد؛ بينما تمنحك الوحدات الجاهزة دخلًا إيجاريًا فوريًا ورؤية على التشطيبات الفعلية.
| Factor | Off-Plan | Ready/Secondary |
|---|---|---|
| Cash Flow | لا إيجار حتى التسليم؛ دفعات مرحلية | دخل إيجاري فوري بعد النقل |
| Price Discovery | تسعير الإطلاق/المراحل المبكرة؛ إمكانية علاوات عند الإكمال | مقارنات شفافة؛ تفاوض بناءً على الحالة والسرعة |
| Risk | مخاطر البناء/التسليم؛ تغيّر السوق أثناء التشييد | مخاطر تطوير أقل؛ مخاطر المبنى/الصيانة ظاهرة |
| Financing | نسبة تمويل أقل أثناء البناء؛ موافقات البنوك متفاوتة | خيارات رهن مستقرة؛ مدفوعة بالتقييم |
| Customization | اختيار مبكّر للمخططات/الإطلالات؛ مرافق جديدة | محدود؛ ما تراه هو ما تحصل عليه |
خفّف المخاطر بالتركيز على المطورين المرموقين، والمشاريع المتوافقة مع حسابات الضمان، والمجتمعات ذات محركات الطلب المثبتة.
أساسيات التمويل والرهون العقارية
سوق الرهن العقاري في دبي تنافسي. بالنسبة للمقيمين وغير المقيمين، تقرض البنوك عادةً مقابل تقييمات العقارات المُكتملة، مع نسب تمويل قصوى أقل لغير المقيمين وفي شرائح الأسعار الفاخرة. كمرجع عام (تحقّق من مصرفك): يمكن أن تصل نسب التمويل للقرض إلى نحو 80% لأول منزل للمغتربين في العقارات المُكتملة متوسطة السعر، وتنخفض مع التذاكر الأعلى؛ تمويل على المخطط أكثر تحفظًا وقد يكون محدودًا حتى الاكتمال.
نقاط أساسية:
- احصل على موافقة مبدئية قبل البحث؛ تحدد سقفك وتسرّع الإغلاق.
- توقّع تسجيل الرهن لدى DLD بنسبة 0.25% من مبلغ القرض بالإضافة إلى الرسوم الإدارية.
- أنواع الأسعار: ثابتة (1–5 سنوات شائعة) ثم تُعاد التسعير إلى معيار متغير؛ قارن التكلفة الكلية للائتمان، لا السعر الرئيسي فقط.
- تنطبق رسوم السداد المبكر والسداد الجزئي — ضمّنها في تخطيط الخروج.
- تقيّم البنوك الدخل والالتزامات وتقييم العقار؛ متطلبات مستندات غير المقيمين قد تكون أعلى
- احسب مخاطر العملة إذا لم يكن دخلك بالـ AED أو المرتبط بـ USD
عملية الشراء خطوة بخطوة
1) الاستراتيجية والميزانية: حدّد الأهداف، خطة التمويل، والمجتمعات المستهدفة.
2) القائمة المختصرة والعناية الواجبة: معاينة الوحدات (أو شقق العرض/المخططات الرئيسية على المخطط)، واسحب صفقات بيع مقارنة حديثة، وراجع تقديرات رسوم الخدمات وقواعد المبنى.
3) العرض وMOU (النموذج F): اتفق على السعر والمشتملات والجداول الزمنية؛ وقّع مذكرة التفاهم المعتمدة من RERA (النموذج F) للمبيعات الثانوية. على المخطط، وقّع اتفاقية البيع والشراء (SPA) الخاصة بالمطور.
4) العربون: عادة شيك ضمان 10% في الصفقات الثانوية يُحفظ وفق شروط متفق عليها. على المخطط، اتبع جدول دفعات المطور إلى حساب الضمان للمشروع.
5) NOC وخطوات البنك: في الثانوية، احصل على شهادة عدم الممانعة من المطور؛ وإذا كان هناك رهن، نسّق التقييم، خطاب العرض النهائي، وتسوية/تخليص البنك (بما في ذلك رهن البائع إن وجد).
6) النقل لدى أمين التسجيل: احضر إلى مكتب أمين التسجيل المعتمد من DLD مع الهويات، والشيكات المصرفية/أدوات الدفع، والموافقات. ادفع رسم نقل DLD بنسبة 4% ورسوم الأمين/التسجيل المطبقة. تُصدر سند الملكية (رقمي) بعد النقل.
7) التسليم/الانتقال: للجاهز، رتّب المرافق وأعمال الفحص إن لزم. على المخطط، أتمّ الدفعات النهائية، الفحص، وتسلم المفاتيح عند الاكتمال.
- استخدم نماذج RERA القياسية (A، B، F) في الصفقات الثانوية
- حسابات الضمان إلزامية للمشاريع المتوافقة على المخطط
احتساب العائد: ما الذي تتحقق منه قبل الشراء
تعامل مع كل أصل كعمل تجاري. ابنِ حالة أساسية وحالة ضغط باستخدام إيجارات متحفظة ورسوم خدمات واقعية.
- مقارنات الإيجار: استخدم 3 عقود إيجار مماثلة على الأقل خلال 3–6 أشهر الماضية؛ وعدّل للطابق والإطلالة والتأثيث.
- الشواغر وتكاليف التأجير: ضمّن التسويق، ورسوم التأجير، والوقت الضائع المتوقع.
- رسوم الخدمات وصندوق الاحتياطي: تحقّق من أحدث الفواتير؛ الأبراج الأقدم قد تحمل نفقات تشغيل أعلى.
- مخصّص نفقات رأسمالية: خُصص لأجهزة كهربائية وتجديدات طفيفة وإصلاحات ما بعد التسليم.
- رياضيات العائد: نمذج الإجمالي مقابل الصافي؛ غالبًا ما تُظهر الشقق عوائد إجمالية أعلى من الفلل، لكن الصافي قد ينضغط مع المرافق والمباني المشمولة بالتبريد.
- خيار الإقامة القصيرة: فقط إذا سمح المبنى والترخيص؛ احسب رسوم المشغّل، والمفروشات، والمرافق، و«درهم السياحة» عند الاقتضاء.
اللوائح والضرائب والتأشيرات
الإطار في دبي مباشر للمستثمرين الأفراد. لا توجد ضريبة بلدية متكررة على العقارات بالتملّك الحر في دبي، ودخل الإيجار على مستوى الفرد غير خاضع لضريبة الدخل الشخصية المحلية. تنطبق الرسوم الحكومية عند الشراء/التسجيل، وقد تُطبّق ضريبة القيمة المضافة على بعض الخدمات ومعاملات العقارات التجارية.
الإقامة المرتبطة بالعقار: تتاح التأشيرة الذهبية في الإمارات عبر استثمار عقاري بقيمة مؤهِّلة لا تقل عن AED 2 مليون، وفق الأنظمة السارية. تتطور الشروط (مثل أنواع الأصول المؤهلة، وظروف التمويل، والمستندات)، لذا أكّد المعايير الحالية وخطوات المعالجة قبل تخطيط الإقامة حول عملية شراء.
- حافظ على سريان «إيجاري» (تسجيل عقد الإيجار) للوحدات المؤجرة طويلًا
- تشغيل الإقامات القصيرة يتطلب تصاريح والالتزام بقواعد المبنى/بلدية دبي
التأجير وإدارة الأصول
احسم مبكرًا بين التأجير الطويل والإقامة القصيرة. يوفّر التأجير الطويل إشغالًا متوقعًا وتعقيدًا تشغيليًا أقل؛ بينما قد ترفع الإقامة القصيرة الدخل الإجمالي لكنها تتطلب إدارة نشطة، وتآكلًا أكبر، وإشرافًا على المشغّل.
أفضل الممارسات:
- صور احترافية، وديكورات محايدة، وأثاث متين
- معايير مستأجرين واضحة وحالة تسليم موثّقة
- جدول صيانة وقائية؛ تتبّع الضمانات وأعمار الأجهزة
- مراجعات إيجار سنوية ضمن إرشادات RERA وأُطر المؤشر
- التأمين: فكّر في تغطية محتويات المالك والمسؤولية
إدارة المخاطر واستراتيجيات الخروج
خفّض التركّز عبر التنويع بين المناطق وأنواع الأصول. قسّط سنوات التسليم إذا كنت تبني محفظة على المخطط. استخدم نسب تمويل محافظة وحافظ على سيولة لمواجهة تقلبات السوق.
خطّط للخروج حول المحفزات: اكتمال البنية التحتية، استقرار المبنى بعد التسليم، أو ذروة الطلب الموسمي. البدائل للبيع تشمل إعادة التمويل لتحرير السيولة، أو التحويل بين التأجير الطويل والإقامة القصيرة حسب ظروف الدورة.
أخطاء شائعة يجب تجنبها
- ملاحقة ضجيج الإطلاق. الشراء دون مقارنات، أو عناية واجبة، أو سجل مطور قد يضر بالنتائج.
- تجاهل التكلفة الكلية للملكية. رسوم الخدمات، والشواغر، والصيانة تؤثر جوهريًا على العائد الصافي.
- الإفراط في الاستدانة. نسب التمويل المرتفعة تقلل القدرة على تحمّل إعادة تسعير الفائدة، أو تغيّر التقييم، أو ليونة الإيجارات.
- افتراض أن جميع المباني تسمح بالإقامة القصيرة. قد تقيد قواعد المجتمع والتصاريح التشغيل.
- تجاوز تفاصيل العملية القانونية. تفويت شهادة عدم ممانعة المطور، أو التحقق من حساب الضمان، أو نماذج RERA الصحيحة يعرّضك للتأخير والنزاعات.
الخلاصة
تكافئ دبي المستثمرين المنضبطين الذين يطابقون الاستراتيجية مع حقائق الأسواق الفرعية، ويشترون أصولًا عالية الجودة ذات محركات طلب واضحة، ويلتزمون بالإجراءات. ابنِ خطتك، واحسب بتحفظ، واعرف رسومك — ولا سيما رسم نقل DLD بنسبة 4% — ونفّذ بدقة. سواء فضّلت دخل اليوم أو ارتفاع الغد، يمكن للعقار المناسب في دبي أن يكون ركيزة متينة في محفظة عالمية.