Как возобновляемая энергия в Дубае меняет рынок недвижимости и инвестиции
Возобновляемая энергия в Дубае становится одним из стратегических драйверов роста, расширяя экономическую базу эмирата за пределы недвижимости, туризма, торговли и финансов.
Экономика Дубая долгое время опиралась на сектор недвижимости, туризм, торговлю и финансовые услуги как ключевые двигатели роста. Новое внимание к возобновляемой энергии это намеренный шаг к диверсификации экономики и формированию промышленного кластера, который будет взаимодействовать с инфраструктурой, коммунальными сетями и реальными активами.
Для собственников недвижимости и распорядителей капитала рост возобновляемой энергетики меняет векторы спроса на офисы, логистику, промышленные земельные участки и жилой фонд. Появляются новые структуры затрат и требования арендаторов, поэтому энергетическая стратегия становится важным фактором при оценке активов и принятии решений арендаторами.
Почему возобновляемая энергия важна для экономики Дубая?
Почему возобновляемая энергия важна для экономики Дубая? Key Data
Historic drivers
Real estate, tourism, trade, finance
New focus
Renewable energy
Policy aim
Economic diversification
Impact area
Jobs and infrastructure
Возобновляемая энергия важна потому, что расширяет экономическую базу Дубая за пределы исторической зависимости от недвижимости, туризма, торговли и финансовых услуг. Она формирует сопутствующий сектор, создающий рабочие места, инфраструктуру и новый спрос на разные типы недвижимости от промземель до специализированных офисов.
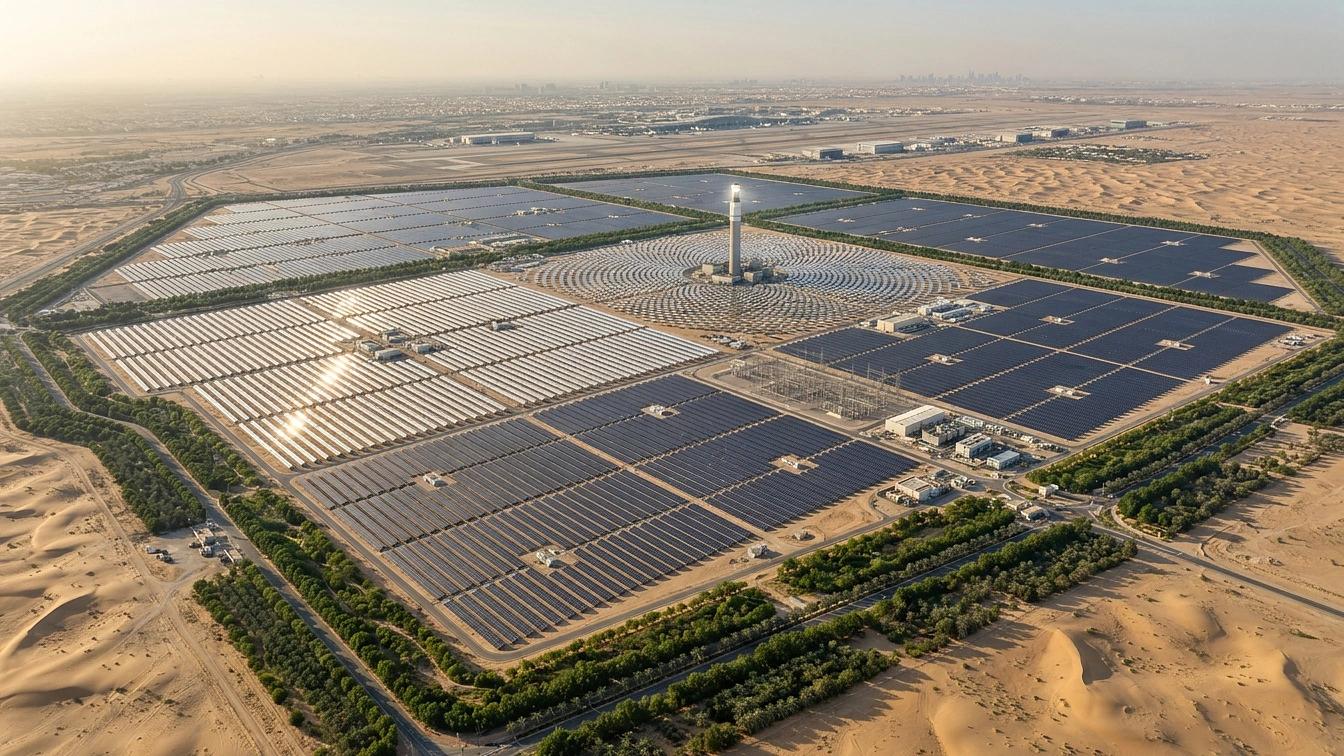
Стратегическая ценность заключается в диверсификации и устойчивости. Энергетические проекты стимулируют спрос на подключения к сети, земельные участки крупного масштаба, энергоэффективные здания и логистические хабы для хранения и перемещения оборудования. Для экономики, выросшей на недвижимости и сервисах, возобновляемая энергия даёт как строительную активность, так и постоянную операционную работу, что способно стабилизировать потоки доходов в циклах.
Ключевой нюанс сроки и интеграция. Инвесторам важно оценивать, как быстро проекты переходят от планирования к эксплуатации и насколько новая энергетическая инфраструктура согласована с городским планированием. Там, где объекты возобновляемой энергетики сосредоточены, возникают положительные внешние эффекты; в изолированных локациях может потребоваться дополнительное общественное финансирование для раскрытия ценности недвижимости.
Что означает возобновляемая энергия Дубая для инвесторов в недвижимость?
Возобновляемая энергия влияет на доходность инвесторов, смещая спрос в сторону активов, которые поддерживают производство чистой энергии и эффективное потребление например, промземли, логистика, дата-центры и энергоумные офисы. Инвесторам стоит рассматривать возобновляемую энергию как фактор, меняющий долгосрочные денежные потоки и поведение арендаторов.
Последствия зависят от стратегии. Инвесторы в «core» могут получить стабильных долгосрочных арендаторов в лице энергетических сервисных компаний и операторов батарейных систем или микросетей. Опережающие покупатели могут нацеливаться на земли возле запланированной энергетической инфраструктуры. В жилом сегменте районы с современными энергетическими системами и низкими эксплуатационными расходами могут привлекать арендаторов, для которых важна энергоэффективность и устойчивость.
Распределение рисков имеет значение. Инвесторам нужно оценивать, как политика, модернизация сети и разрешительная практика влияют на реализацию проектов и привлечение арендаторов. Где государство ведёт планирование, частные инвесторы получают более понятный pipeline. Где проекты зависят от новых технологий, инвесторам стоит закладывать операционную гибкость и учитывать энергетические характеристики при моделировании будущих аренд и вакантности.
| Strategy | Typical target assets | Investor consideration |
|---|---|---|
| Core income | Energy-efficient offices, long-lease industrial | Tenant credit and long-term cash stability |
| Value-add | Retrofits, energy upgrades, mixed-use conversions | Capex planning and short-term repositioning |
| Opportunistic | Land for utility-scale projects, specialist logistics | Planning risk and permitting timelines |
"Renewables change the fundamentals that underpin demand for industrial and commercial assets, and they make energy strategy part of due diligence."
, Binayah Research Team
Как застройщики и арендаторы реагируют на возобновляемую энергию в Дубае?
Застройщики и арендаторы адаптируются, закладывая энергоэффективность и защиту от устаревания в проекты, а также изучают новые типы активов, поддерживающие развёртывание возобновляемой энергетики. Речь о готовности крыш и фасадов к солнечным панелям, повышенных стандартах теплоизоляции и опциях подключения к сети для крупных участков.
Арендаторы всё чаще требуют здания, которые снижают эксплуатационные расходы и помогают в достижении корпоративных целей устойчивости. Логистические операторы и дата-центры предпочитают площадки с надёжным электроснабжением и возможностью совместного размещения генерации. Девелоперы отвечают гибкими схемами поставки энергии и проектируют здания с учётом возможности установки локальной генерации или аккумуляторных систем в будущем.
Реакция рынка неравномерна. Где спрос арендаторов и политические сигналы ясны, девелоперы действуют быстрее. В местах с неопределённым спросом обновления происходят постепенно. Инвесторам важно отличать реальные операционные улучшения от маркетинговых заявлений и отдавать приоритет активам с измеримой энергетической эффективностью.
- Design shifts: Rooftop and façade solar readiness
- Occupier demand: Preference for lower operating costs
- Asset types: Logistics and industrial gain strategic value
Какие риски и сроки должны учитывать инвесторы в связи с возобновляемой энергией в Дубае?
Ключевые риски выполнение политических решений, готовность сети и сроки внедрения технологий, которые определяют, когда и как энергетические проекты трансформируют спрос на недвижимость. Инвесторам следует учитывать эти риски при оценке активов и прогонять стресс‑тесты по допущениям о привлечении арендаторов и сдаче в эксплуатацию инфраструктуры.
Сроки зависят от типа проекта и согласований. Проекты коммунального масштаба требуют модернизации сети и сборки земельных участков, в то время как распределённая генерация и ретрофиты энергоэффективности могут идти быстрее, но иметь другую структуру доходов. Инвесторам нужно отслеживать процесс разрешений, очереди на подключение и приоритеты муниципального планирования, определяющие, как быстро локальный спрос сместится в пользу земли и зданий.
Практичный подход сопоставлять портфель с планируемой инфраструктурой и моделировать альтернативные сценарии по скорости реализации. Там, где проекты поддержаны pipeline и координированными государственными инвестициями, путь к спросу более понятен. Если проекты зависят от экспериментальных технологий или фрагментированных согласований, ожидайте большую неопределённость и дольше периоды поглощения.
Ключевой вывод
Investors should stress-test asset valuations for slower policy execution and delayed grid upgrades. Build contingency in capex and allow longer leasing timelines where infrastructure delivery is uncertain.
- Policy risk: Execution and permitting
- Infrastructure risk: Grid and interconnection readiness
- Technology risk: Pace of adoption and operational maturity
Поворот Дубая в сторону возобновляемой энергии меняет экономический фон, который долго поддерживал сектор недвижимости и сервисы. Практический эффект перераспределение спроса в сторону энерго‑готовых промышленных, логистических и устойчивых коммерческих активов, а также необходимость учитывать политику и сроки сдачи инфраструктуры при оценке недвижимости в эмирате.
Binayah Editorial
Аналитик рынка недвижимости
Наша редакция изучает рынок недвижимости Дубая, отслеживая зарегистрированные сделки, запуски проектов и инвестиционные тренды.
Готовы инвестировать в Дубае?
Обсудите с нашими аналитиками лучшие возможности на рынке, бесплатная консультация.