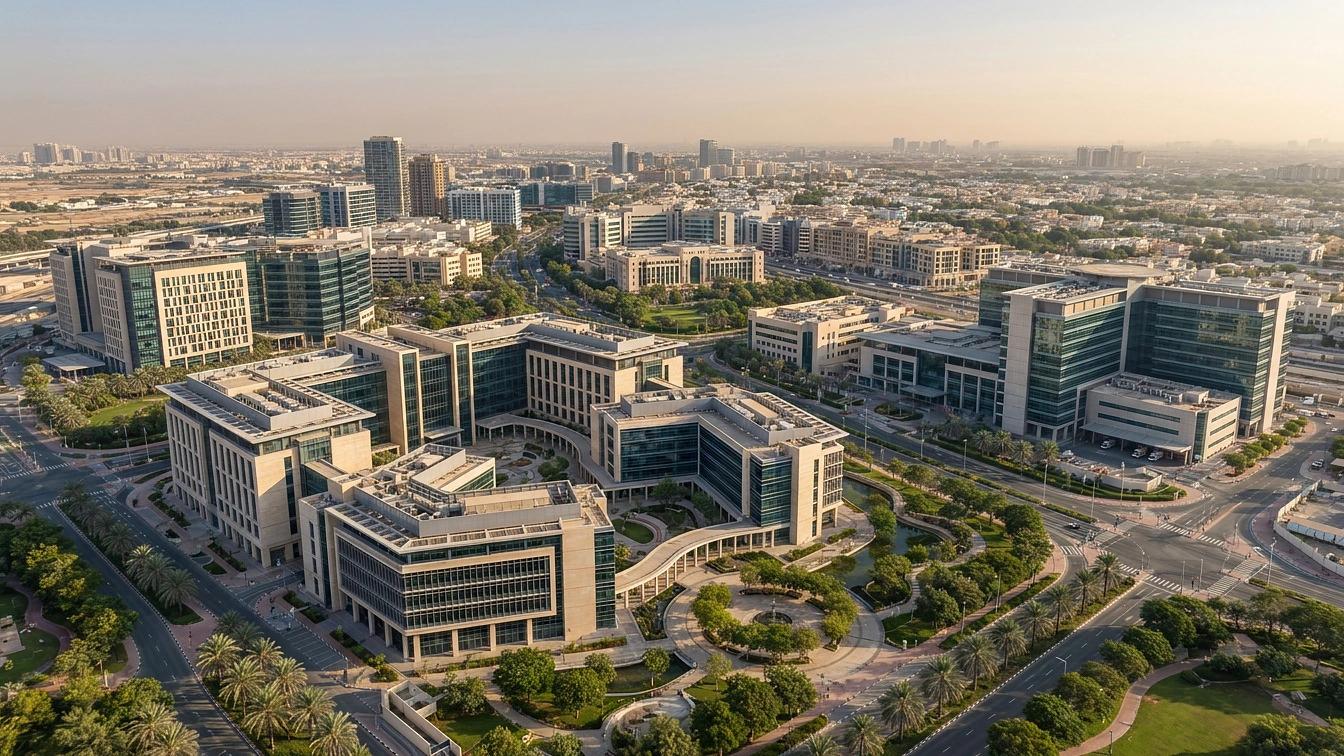
Перспективы рынка недвижимости для здравоохранения в Дубае
Интерес инвесторов к меднедвижимости в Дубае растёт по мере расширения медицинских услуг: открываются клиники, развивается домашний уход и цифровое здравоохранение.
Городская сеть медицинской инфраструктуры и новые сервисы создают локализованный спрос, который пересекается с жилой, торговой и специализированной коммерческой недвижимостью. Частные клиники и амбулаторные центры возникают рядом с mixed-use проектами, а услуги на дому и телемедицина меняют представление пациентов об удобстве доступа к care в квартале. Для арендодателей и инвесторов это означает не столько новый класс активов, сколько появление новых типов арендаторов, операционных требований и структуры аренды, которые влияют на доходность и уровень риска.
Девелоперы, операторы и муниципальные планировщики отвечают на потребности пациентов клиниками, диагностическими центрами и интегрированными хабами, которые отличаются от традиционных розничных или офисных арендаторов. Это даёт шанс на более стабильную загрузку при совпадении активов с эксплуатационными нуждами, но одновременно порождает вопросы лицензирования, fit-out и соответствия требованиям, которые инвесторам нужно решать до вложения капитала.
Почему меднедвижимость в Дубае становится фактором спроса?
Почему меднедвижимость в Дубае становится фактором спроса? Key Data
Тренд
Rising
Типы арендаторов
Clinics and home-care
Профиль аренды
Long-term specialised
Операционные потребности
Compliance and fit-out
Медицинские услуги становятся драйвером спроса на недвижимость, потому что их расширение формирует новые, более предсказуемые арендные рынки и меняет использование площадей в ключевых микрорайонах.
Гос и частные провайдеры открывают больше амбулаторных клиник, служб домашнего ухода и центров цифрового здравоохранения, смещая фокус с крупных больничных кампусов в сторону меньших распределённых объектов. Эта тенденция порождает типы арендаторов, которые ищут долгосрочные специализированные договора аренды, и арендодателей, готовых принять медицинские fit-out решения. Для инвесторов это значит иные профили денежных потоков и условия аренды по сравнению с розницей или офисами.
Ключевая особенность операционная сложность: медицинским арендаторам часто нужны особые электрические системы, управление отходами и регуляторные разрешения. Эти требования увеличивают первоначальные затраты и влияют на гибкость аренды, поэтому инвесторам следует закладывать резервы капитала и проверять лицензионные режимы до покупки или реконверсии.
Где в Дубае видны лучшие точки для инвестиций в меднедвижимость?
Инвестиционные «карманы» в меднедвижимости наиболее заметны там, где плотность населения, стареющее население и mixed-use застройка сходятся, поддерживая клиники и амбулаторные услуги.
Девелоперы и операторы отдают приоритет районам, где есть житловая база пациентов и удобный доступ для посетителей. Это даёт активность в узловых микрорайонах, а не в единственном «медицинском» кластере. Инвесторам стоит искать объекты рядом с дневной плотностью населения и транспортными связями такие места обеспечивают более стабильный поток пациентов и больший интерес арендаторов. Параллельно появляются малые клинические модули и модели со shared-services, что снижает входной барьер по сравнению с крупными больничными проектами.
Стратегический вывод оценивать микрорасположение: близость к направлениям направлений GP, наличии аптек и транспорту важна не меньше, чем расхожее название сообщества. Инвесторам стоит картировать локальные пробелы в услугах, чтобы подбирать тип клиники под неудовлетворённый спрос, а не полагаться на предположение, что любой медицинский арендатор работает одинаково.
| Service type | Typical location | Why investors notice |
|---|---|---|
| Outpatient clinics | Near residential and retail nodes | Stable footfall and long lease interest |
| Home healthcare hubs | Suburban catchments | Low capex fit-out, recurring service demand |
| Diagnostic centres | Accessible transport corridors | High service margins and referral traffic |
| Digital health operations | Office-light or co-working | Lower physical footprint, scalable |
"Mapping patient catchment and service gaps is the most reliable way to find healthcare real estate pockets that deliver consistent tenancy and operational resilience."
, Binayah Research Team
Как девелоперы и арендодатели адаптируются к спросу на медуслуги в Дубае?
Как девелоперы и арендодатели адаптируются к спросу на медуслуги в Дубае? Key Data
Design change
Clinical-ready shells
Leasing trend
Fit-out allowances
Service model
Shared back-of-house
Risk
Higher upfront capex
Девелоперы и арендодатели адаптируются, предлагая гибкие планировки, «готовые к соответствию» обводы и условия аренды, благоприятные для сотрудничества с операторами здравоохранения.
В новых проектах проектируют первые этажи и подиумы под клиники с увеличенной мощностью MEP и отдельными входами там, где это нужно. Арендодатели вводят allowances на медицинский fit-out и охотнее соглашаются на сервисные соглашения, отражающие циклы денежных потоков операторов. Некоторые владельцы организуют общие back-of-house сервисы, такие как стерилизация или транспорт образцов, чтобы снизить издержки операторов и повысить привлекательность площадей.
Инвесторам важно помнить: адаптация повышает capex при покупке или передаренде и может удлинять простой во время конверсии. Плюс в том, что грамотно организованная адаптация может укрепить приверженность арендатора и снизить текучку по сравнению с традиционной розницей, но это требует более серьёзной операционной проверки и активного управления активом.
Ключевой вывод
Before fitting space for a medical tenant, confirm local licensing, waste-handling rules and permitted uses. Secure conditional tenant commitments to reduce conversion risk and budget for specialised MEP upgrades.
- Plan for medical-grade mechanical and electrical systems
- Negotiate clear fit-out and demising responsibilities
- Consider shared-service models to increase operator ROI
- Build contingency for longer conversion periods
Какие риски и практические моменты нужно учитывать инвесторам в меднедвижимость Дубая?
Какие риски и практические моменты нужно учитывать инвесторам в меднедвижимость Дубая? Key Data
Regulatory risk
Licensing and compliance
Capex risk
Specialised fit-out costs
Tenant risk
Operational viability
Exit risk
Cost of reconversion
Основные риски регуляторная сложность, специализированный capex и операционная устойчивость арендатора, которые вместе меняют профиль риска по сравнению с обычными активами.
Медицинские арендаторы требуют лицензирования, регламентированных процессов по обращению с отходами и инфекционному контролю, а иногда и индивидуального fit-out и обязательств по персоналу. Эти потребности повышают первоначальные затраты и требуют постоянного мониторинга соответствия, поэтому инвесторам стоит проверять квалификацию оператора и перечень разрешённых клинических активностей до закрытия сделки. В договорах аренды нужно распределять ответственность за соблюдение норм, инспекции и продление, чтобы избежать неожиданных обязательств.
На практике инвесторам также нужно планировать сценарии выхода: перевод специализированного медицинского помещения обратно в общее использование может быть дорогим, а продажность зависит от того, насколько легко новый медицинский оператор сможет занять объект. Консервативный подход закладывать сдержанные сроки загрузки и получать юридическую ясность по разрешённому использованию у муниципалитетов.
Меднедвижимость в Дубае формирует новые локальные ниши спроса благодаря клиникам, домашнему уходу и цифровому здравоохранению, что меняет профиль арендаторов и требования к зданиям. Инвесторы, которые сопоставят тип актива с пациентской базой и решат вопросы регулирования, fit-out и операций, получают более стабильную загрузку; те, кто не закладывает специализированный capex и требования по соответствию, рискуют столкнуться с высокими затратами на конверсию и выход.
Binayah Editorial
Аналитик рынка недвижимости
Наша редакция изучает рынок недвижимости Дубая, отслеживая зарегистрированные сделки, запуски проектов и инвестиционные тренды.
Готовы инвестировать в Дубае?
Обсудите с нашими аналитиками лучшие возможности на рынке, бесплатная консультация.
Похожие статьи
 Market Report 8 min read
Nov 21, 2026
Решение 2030 V8: как оно повлияет на гостиничный рынок Дубая
 Market Report 7 min read
Nov 21, 2026
Рынок финансирования МСП в Дубае: одобрения, риски и практические шаги
 Market Report 8 min read
Nov 20, 2026