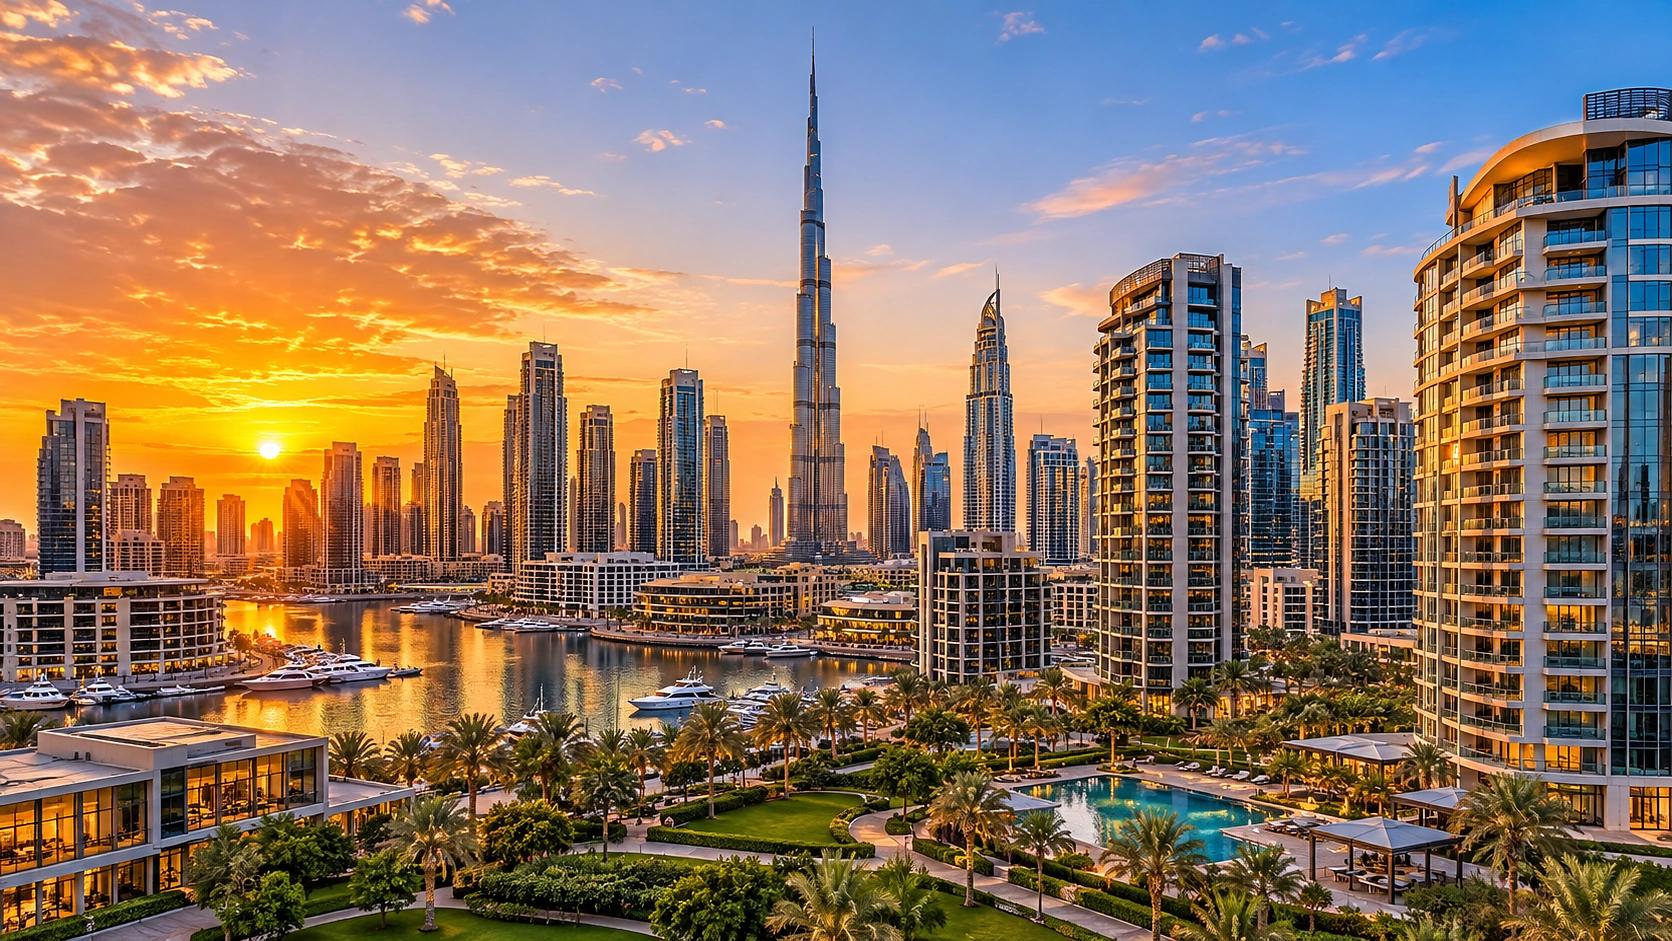
Immobilier à Dubaï : cap sur les logements livrés pour plus de stabilité
Le marché immobilier de Dubaï montre des signes précoces de stabilisation, la demande se tournant nettement vers les logements livrés et les emplacements de choix dans l’émirat récemment.
Le secteur s’éloigne des cycles boom‑bust dictés par l’activité off‑plan intense pour évoluer vers une croissance plus régulière et durable, portée par des acheteurs qui privilégient des biens prêts à emménager dans des zones bien desservies. Ce mouvement traduit une intention d’achat plus nette, un crédit plus prudent et un redéploiement des recherches vers des quartiers établis où équipements, transports et écoles sont déjà opérationnels.
Le Binayah Research Team relève que ce basculement aide à modérer les fluctuations de prix, raccourcit le délai avant mise en location pour les investisseurs et rend les achats plus adaptés aux utilisateurs finaux ayant besoin d’une occupation immédiate. L’effet net est un marché avec moins de transactions spéculatives et une meilleure concordance entre l’offre disponible et les attentes des acheteurs.
Pourquoi le marché de Dubaï évolue‑t‑il vers une croissance plus régulière ?
Pourquoi le marché de Dubaï évolue‑t‑il vers une croissance plus régulière ? Key Data
Tendance
Stabilising
Focus acheteurs
Completed homes
Focus emplacement
Prime locations
Mix d'offre
Reduced off-plan demand
Les prix se stabilisent et l’activité transactionnelle s’inscrit dans une croissance plus mesurée, les acheteurs préférant les logements livrés et les biens bien situés plutôt que les achats off‑plan spéculatifs.
La dynamique du marché change car les priorités des acheteurs mettent maintenant l’accent sur la certitude de livraison, la proximité des transports et des commodités, et le potentiel locatif immédiat. Ces préférences concentrent la demande sur des emplacements de premier ordre et sur des stocks prêts, ce qui réduit le décalage entre l’offre annoncée et les calendriers réels de remise des clés. Courtiers et observateurs du marché rapportent ainsi un volume spéculatif moindre et des décisions d’achat plus réfléchies.
La conséquence stratégique est claire : les vendeurs d’unités livrées et bien entretenues disposent d’un meilleur pouvoir de négociation, tandis que les promoteurs et vendeurs de biens off‑plan peuvent subir des cycles de vente plus longs. Les acheteurs doivent intégrer la concentration de l’offre dans les zones centrales et l’avantage d’une moindre volatilité des prix à court terme lorsqu’ils calment le timing de leurs achats.
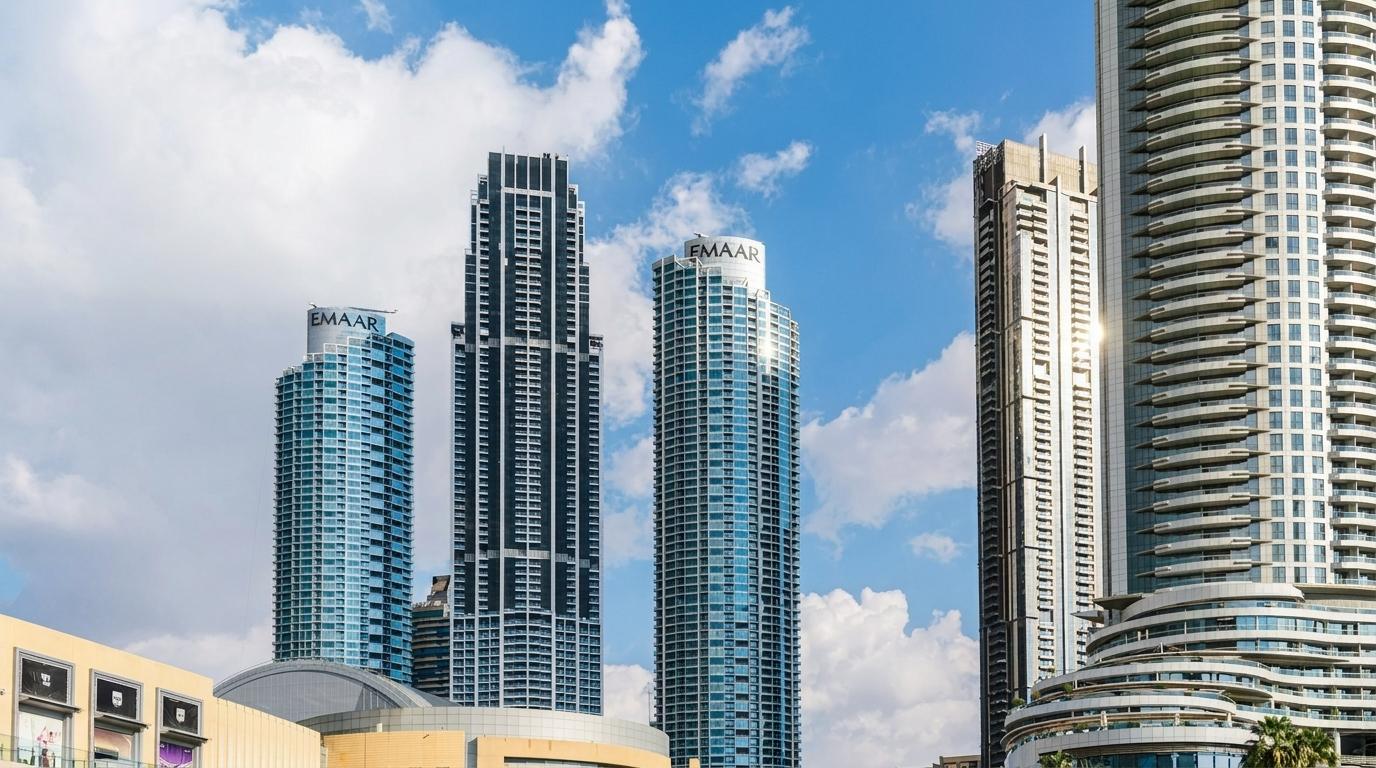
Où les acheteurs concentrent‑ils leurs recherches à Dubaï ?
Les acheteurs concentrent leurs recherches sur des biens livrés dans des quartiers prisés et bien desservis plutôt que sur des programmes off‑plan éloignés, privilégiant l’occupation immédiate et les commodités locales.
Les données d’intention de recherche et les retours d’agents montrent une plus forte activité pour les unités prêtes situées à proximité des transports, des écoles et des établissements de santé, de nombreux acheteurs préférant des projets qui présentent déjà une infrastructure opérationnelle. Cette concentration entraîne davantage de demandes et des visites plus rapides pour les annonces situées dans ces couloirs, tandis que les développements périphériques et spéculatifs enregistrent des volumes de recherche comparativement plus faibles et des périodes de commercialisation plus longues.
Pour les courtiers et les vendeurs, cela implique des stratégies d’annonce ciblées qui mettent en avant la disponibilité à l’occupation, l’accès aux équipements et la fiabilité des services. Pour les acheteurs, concentrer les recherches dans des secteurs établis réduit le risque lié au déménagement et raccourcit le délai entre l’achat et l’emménagement ou la mise en location.
| Buyer focus | Property type | Primary reason |
|---|---|---|
| Completed homes | Ready-to-move units | Immediate occupancy and proven amenities |
| Prime locations | Central, well-serviced neighbourhoods | Shorter commute and rental demand |
| Off-plan projects | Future-delivery units | Lower current search intensity |
"Search patterns now favour proven delivery and amenity-rich areas; buyers value certainty over speculative upside."
, Binayah Research Team
Que signifie ce basculement pour les investisseurs et les utilisateurs finaux ?
Le passage vers les logements livrés et les emplacements prisés réduit la volatilité à court terme et raccourcit le délai avant mise en location pour les investisseurs, tout en offrant une valeur immédiate aux utilisateurs finaux ayant besoin d’occuper le bien rapidement.
Les investisseurs profitent du fait que les stocks prêts permettent généralement une mise en location plus rapide et des prévisions de revenus locatifs plus claires, ce qui améliore la prévisibilité des flux. Les utilisateurs finaux bénéficient d’un risque de livraison réduit et d’un accès plus rapide aux écoles, aux transports et aux services, diminuant les frictions liées à la relocalisation. Le recentrage du marché implique aussi que l’attention se porte davantage sur l’entretien, la gestion et la qualité visible de la communauté lors de la comparaison des unités.
Toutefois, les stratégies de rendement doivent être recalibrées : la sélection des actifs doit privilégier la demande locative avérée et les coûts opérationnels plutôt que les gains en capital purement spéculatifs. Acheteurs et investisseurs doivent évaluer les charges de service, la gestion de l’immeuble et les moteurs locaux de la demande pour sécuriser les rendements attendus dans le temps.
Key Insight
Investors should prioritise properties with strong immediate rental demand and transparent service arrangements, since ready homes reduce vacancy risk but may carry higher operating costs.
Quels risques les acheteurs et investisseurs doivent‑ils surveiller dans ce marché stabilisé ?
Les principaux risques incluent le risque de concentration dans les meilleurs emplacements, une concurrence accrue pour les stocks prêts et la possibilité de corrections de prix localisées lorsque la demande s’agrège dans les mêmes quartiers.
Quand les acheteurs se focalisent sur un ensemble plus restreint de localisations, la pression sur les prix peut augmenter localement et les charges de copropriété ou les problèmes de maintenance peuvent devenir des critères déterminants. Les vendeurs off‑plan peuvent être amenés à accorder des remises ou à prolonger des incitations de paiement, ce qui peut brouiller les comparables du marché. Par ailleurs, des facteurs macroéconomiques comme des modifications des conditions de financement ou des évolutions régionales de la demande peuvent rapidement modifier la dynamique locale malgré une stabilisation apparente.
Pour maîtriser le risque, acheteurs et investisseurs doivent tester leurs hypothèses de trésorerie, examiner la gouvernance de l’immeuble et comparer les coûts opérationnels entre les options. Se diversifier au sein de poches bien desservies plutôt que de courir après un micro‑emplacement surchauffé réduit l’exposition aux mouvements locaux brusques.
La conclusion centrale est une réalignement net du marché : prix et activité transactionnelle se stabilisent à mesure que les recherches d’acheteurs se concentrent sur les logements livrés dans les emplacements prisés. Ce basculement réduit la volatilité à court terme et aide investisseurs et utilisateurs finaux à planifier l’occupation ou la demande locative immédiate, tout en augmentant la concurrence et le risque de concentration dans les meilleurs quartiers.
Binayah Editorial
Analyste du marché immobilier
Notre équipe éditoriale étudie le marché immobilier de Dubai, en suivant les données du DLD, les lancements de promoteurs et les tendances d'investissement pour tenir les acheteurs et investisseurs informés.
Prêt à investir à Dubaï ?
Discutez avec nos analystes des meilleures opportunités sur le marché actuel, consultation gratuite.
Articles Articles
 Market Report 9 min read
Nov 11, 2026
Stratégies multi-actifs aux ÉAU : pourquoi les investisseurs basculent vers UEXO.com
 Market Report 8 min read
Nov 11, 2026
Introduction en Bourse sur le DFM 2026 : une levée de AED 1.9bn qui fixe le ton
 Market Report 9 min read
Nov 10, 2026