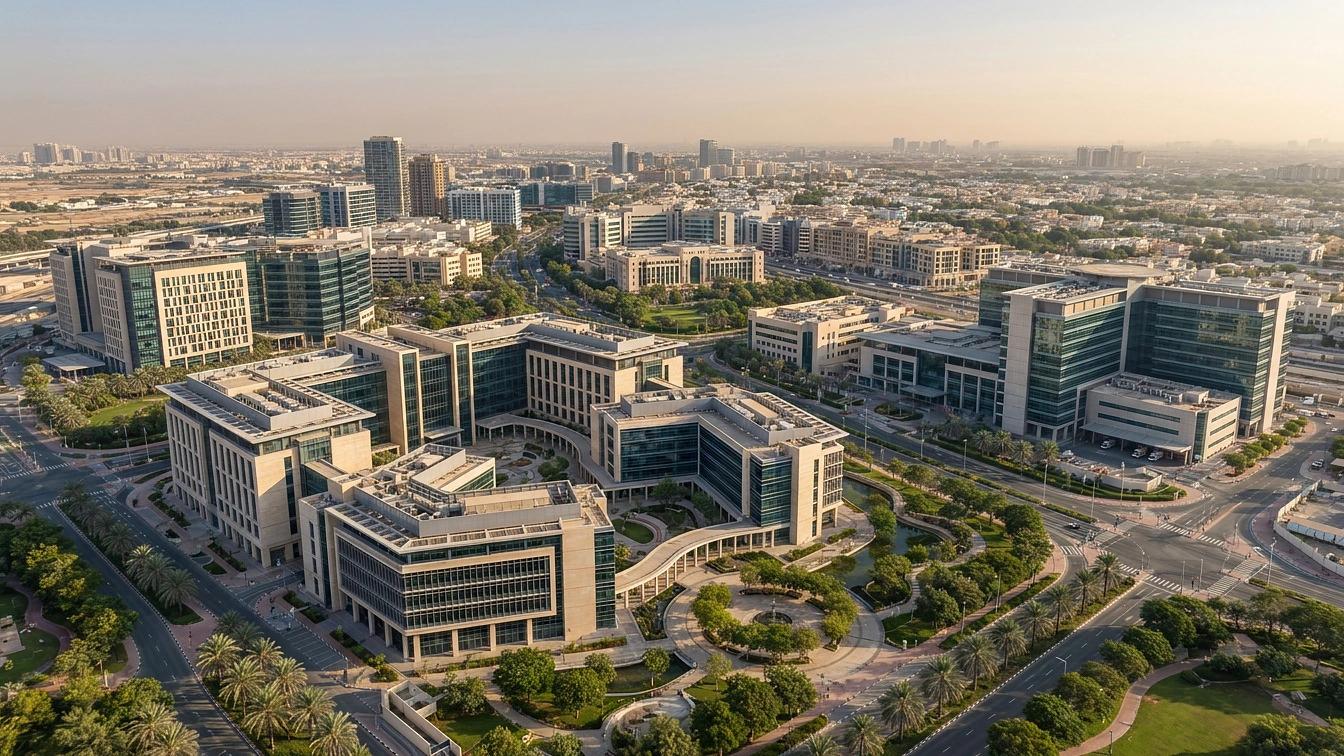
Immobilier de santé à Dubaï : où investir pour des revenus stables
L'immobilier de santé à Dubaï attire de plus en plus d'investisseurs à mesure que la ville développe ses services médicaux, ses cliniques, les soins à domicile et la santé digitale.
L'extension de l'infrastructure médicale et l'apparition de nouveaux services créent une demande localisée qui se superpose aux zones résidentielles, commerciales et aux actifs commerciaux spécialisés. Des cliniques privées et centres ambulatoires s'installent près de projets mixtes, tandis que les services de soins à domicile et la télémédecine modifient les attentes des patients en matière d'accès de quartier. Pour les bailleurs et investisseurs, il ne s'agit pas d'une classe d'actifs unique mais de nouveaux types de locataires, d'exigences opérationnelles et de structures de baux qui influent sur le rendement et le risque.
Promoteurs, exploitants et autorités municipales adaptent l'offre avec des cliniques, des centres de diagnostic et des hubs de soins intégrés qui ne se comportent pas comme des locataires retail ou bureau classiques. Cela peut améliorer la stabilité d'occupation quand l'actif répond aux besoins opérationnels, mais soulève aussi des questions de licences, d'aménagements et de conformité que les investisseurs doivent régler avant d'engager des fonds.
Pourquoi l'immobilier de santé à Dubaï devient-il un moteur de la demande immobilière ?
Pourquoi l'immobilier de santé à Dubaï devient-il un moteur de la demande immobilière ? Key Data
Tendance
Rising
Types de locataires
Clinics and home-care
Profil de bail
Long-term specialised
Besoins opérationnels
Compliance and fit-out
La santé devient un moteur de la demande immobilière parce que l'extension des services médicaux crée de nouveaux marchés locatifs fiables et modifie l'utilisation des espaces dans des quartiers clés.
Acteurs publics et privés multiplient les cliniques ambulatoires, les activités de soins à domicile et les centres de santé digitale, déplaçant la demande des grands campus hospitaliers vers des structures plus petites et réparties. Ce mouvement engendre des types de locataires qui recherchent des baux spécialisés et de long terme, et des bailleurs capables d'accommoder des aménagements médicaux. Pour les investisseurs immobiliers, cela signifie des profils de cashflow et des conditions de bail différents par rapport au retail ou aux bureaux classiques.
La principale nuance porte sur la complexité opérationnelle : les locataires médicaux exigent souvent des installations électriques spécifiques, une gestion des déchets et des approbations réglementaires. Ces besoins augmentent les coûts initiaux et limitent la flexibilité locative, si bien que les investisseurs doivent prévoir des réserves de capital et vérifier les régimes de licence avant de souscrire une acquisition ou une rénovation.
Où se concentrent les poches d'investissement en immobilier de santé à Dubaï ?
Les poches d'investissement pour l'immobilier de santé sont les plus visibles là où la densité de population, le vieillissement et le développement mixte convergent pour soutenir les cliniques et services ambulatoires.
Promoteurs et exploitants privilégient les zones qui combinent bassin résidentiel et accès facile pour les patients. Cela se traduit par une activité concentrée dans des nœuds de quartier plutôt que par un seul district sanitaire. Les investisseurs doivent cibler des actifs proches de fortes populations diurnes et de liaisons de transport, car ces emplacements assurent un flux de patients plus régulier et un intérêt locatif plus élevé. Parallèlement, des unités cliniques plus petites et des modèles de services partagés émergent, réduisant le coût d'entrée comparé aux projets hospitaliers de grande échelle.
L'implication stratégique est d'évaluer la micro-localisation : la proximité des cabinets généralistes (GP), l'accès aux pharmacies et les transports importent autant que le nom de la communauté. Les investisseurs doivent aussi cartographier les lacunes de services locales pour adapter le type de clinique à la demande non satisfaite, plutôt que d'assumer qu'un locataire médical en vaut un autre.
| Type de service | Emplacement typique | Pourquoi les investisseurs remarquent |
|---|---|---|
| Outpatient clinics | Near residential and retail nodes | Stable footfall and long lease interest |
| Home healthcare hubs | Suburban catchments | Low capex fit-out, recurring service demand |
| Diagnostic centres | Accessible transport corridors | High service margins and referral traffic |
| Digital health operations | Office-light or co-working | Lower physical footprint, scalable |
"Mapping patient catchment and service gaps is the most reliable way to find healthcare real estate pockets that deliver consistent tenancy and operational resilience."
, Binayah Research Team
Comment promoteurs et bailleurs s'adaptent-ils à la demande de santé à Dubaï ?
Comment promoteurs et bailleurs s'adaptent-ils à la demande de santé à Dubaï ? Key Data
Design change
Clinical-ready shells
Leasing trend
Fit-out allowances
Service model
Shared back-of-house
Risk
Higher upfront capex
Promoteurs et bailleurs s'adaptent en proposant des agencements flexibles, des celliers prêts à la conformité et des baux favorables aux partenariats pour répondre aux besoins des exploitants de santé.
Les projets neufs conçoivent des rez-de-chaussée et podiums destinés aux cliniques, avec des capacités MEP renforcées et des accès séparés si nécessaire. Les bailleurs offrent des allocations pour l'aménagement médical et acceptent davantage d'accords de services qui tiennent compte des cycles de trésorerie des exploitants. Certains bailleurs facilitent des services partagés en arrière‑boutique, comme la stérilisation ou le transport d'échantillons, pour réduire les coûts des exploitants et accroître l'attrait d'occupation.
Les investisseurs doivent noter que l'adaptation augmente le capex à l'acquisition ou avant location et peut rallonger les périodes de vacance pendant la conversion. L'avantage est que des adaptations bien structurées peuvent générer une fidélité locative et réduire le turn-over comparé au retail traditionnel, mais l'inconvénient est la nécessité d'une due diligence opérationnelle renforcée et d'une gestion d'actif plus active.
Key Insight
Before fitting space for a medical tenant, confirm local licensing, waste-handling rules and permitted uses. Secure conditional tenant commitments to reduce conversion risk and budget for specialised MEP upgrades.
- Plan for medical-grade mechanical and electrical systems
- Negotiate clear fit-out and demising responsibilities
- Consider shared-service models to increase operator ROI
- Build contingency for longer conversion periods
Quels sont les risques et considérations pratiques pour les investisseurs en immobilier de santé à Dubaï ?
Quels sont les risques et considérations pratiques pour les investisseurs en immobilier de santé à Dubaï ? Key Data
Regulatory risk
Licensing and compliance
Capex risk
Specialised fit-out costs
Tenant risk
Operational viability
Exit risk
Cost of reconversion
Les principaux risques sont la complexité réglementaire, le capex spécialisé et la viabilité opérationnelle du locataire, qui font évoluer le profil de risque par rapport aux actifs conventionnels.
Les locataires médicaux exigent des licences, des processus définis de gestion des déchets et du contrôle des infections, ainsi que parfois des aménagements et engagements en personnel sur mesure. Ces exigences augmentent les coûts initiaux et demandent un suivi continu de conformité, de sorte que les investisseurs doivent vérifier les références de l'exploitant et l'étendue des activités cliniques autorisées avant la clôture. Les structures de bail doivent répartir la responsabilité de la conformité, des inspections et des renouvellements pour éviter des passifs inattendus.
Sur le plan pratique, les investisseurs doivent aussi planifier les scénarios de sortie : reconvertir un espace médical spécialisé en usage général peut coûter cher, et la revente dépendra de la facilité avec laquelle un autre exploitant médical peut occuper l'actif. La voie prudente consiste à souscrire des hypothèses conservatrices sur les délais d'occupation et à obtenir une sécurité juridique sur les usages autorisés auprès des autorités municipales.
L'immobilier de santé à Dubaï crée une demande locale précise portée par les cliniques, les soins à domicile et la santé digitale, et modifie les profils de locataires et les standards du bâti. Les investisseurs qui alignent le type d'actif sur le bassin de patients et traitent les questions réglementaires, d'aménagement et d'exploitation peuvent accéder à une occupation plus stable, tandis que ceux qui négligent le capex spécialisé et la conformité s'exposent à des coûts de conversion et de sortie plus élevés.
Étiquettes
Binayah Editorial
Analyste du marché immobilier
Notre équipe éditoriale étudie le marché immobilier de Dubai, en suivant les ventes enregistrées, les lancements de promoteurs et les tendances d'investissement pour tenir les acheteurs et investisseurs informés.
Prêt à investir à Dubaï ?
Discutez avec nos analystes des meilleures opportunités sur le marché actuel, consultation gratuite.
Articles Articles
 Market Report 10 min read
Nov 21, 2026
Décision 2030 V8 : quel impact sur l'hôtellerie et les locations courtes à Dubaï ?
 Market Report 10 min read
Nov 21, 2026
Financement des PME à Dubai : approbations plus rapides, quels risques et quelles démarches ?
 Market Report 10 min read
Nov 20, 2026