قفزة في الطاقة المتجددة بالخليج: الشمس تتصدر بزيادة 88.1%
شهدت دول مجلس التعاون الخليجي تسارعاً في الانتقال إلى الطاقة المتجددة، مع زيادة سعة الطاقة الشمسية بنسبة 88.1% على أساس سنوي مدفوعة بالواردات وتغيرات مناخية.
يبرز تقرير Arabian Business ثلاث إشارات واضحة: توسّع واسع النطاق للطاقة الشمسية، قفزة كبيرة في معدلات الأمطار، وتدفّق معدات من الصين بقيمة $2.4bn. هذه العوامل مجتمعة تعيد ترتيب تخطيط الشبكات، أولويات البناء، ومقاييس المخاطر للمطورين والمستثمرين في الخليج.
بالنسبة لأسواق العقار، فإن الآثار عملية وفورية: زيادة الأمطار يمكن أن تغيّر معايير تصميم الحماية من الفيضانات، والانتشار الأسرع للطاقة الشمسية يغيّر اقتصاديات الطاقة المحلية، وواردات الصين بقيمة $2.4bn تشير إلى ألواح أرخص وتسليم مشاريع أسرع يؤثر على جداول التمويل وافتراضات السيولة للمطورين.
ماذا تكشف الأرقام عن تحوّل الطاقة في الخليج؟
ماذا تكشف الأرقام عن تحوّل الطاقة في الخليج؟ Key Data
نمو الطاقة الشمسية
88.1%
زيادة الأمطار
49.4%
واردات الصين
$2.4bn
المصدر
Arabian Business
تُظهر الأرقام الأساسية تحوُّلاً هيكلياً سريعاً: سعة الطاقة الشمسية زادت 88.1% سنوياً، وهطول الأمطار ارتفع 49.4%، والصين صدّرت معدات متجددة بقيمة $2.4bn إلى المنطقة. هذه الثلاثية تلخّص مدى واتجاه التغيير في أنحاء الخليج.
رقم نمو الطاقة الشمسية 88.1% يشير إلى زيادة ملحوظة في قدرة التوليد لا مجرد نمو هامشي. الإضافات السريعة لمشاريع شمسية على مستوى المرافق والأسطح التجارية تخفض التكلفة الحدّية للكهرباء وتختصر فترات استرداد المشاريع. وفي الوقت نفسه، زيادة الأمطار بنسبة 49.4% تغيّر الافتراضات الهندسية لمصارف مياه الأمطار وغلاف المبنى. وكمية الواردات الصينية بقيمة $2.4bn التي أوردها Arabian Business تشير إلى سلاسل توريد خارجية وتسعير تنافسي للمعدات يسرّع من جداول تنفيذ المشاريع.
معاً تعني هذه المؤشرات انتقالاً أسرع للطاقة وتغيّراً في ملفات مخاطر البناء. للمستثمرين والمطورين، نمو 88.1% يعني تشبع السوق بسرعة في بعض القطاعات، وزيادة الأمطار بنسبة 49.4% ترفع نفقات رأس المال لتدابير الصمود، وواردات بقيمة $2.4bn تقلّص مدد التوريد بينما تفتح تعرضاً لتقلبات سلاسل التوريد العالمية.
كيف تسرّع الواردات والتمويل انتشار المتجددة في الخليج؟
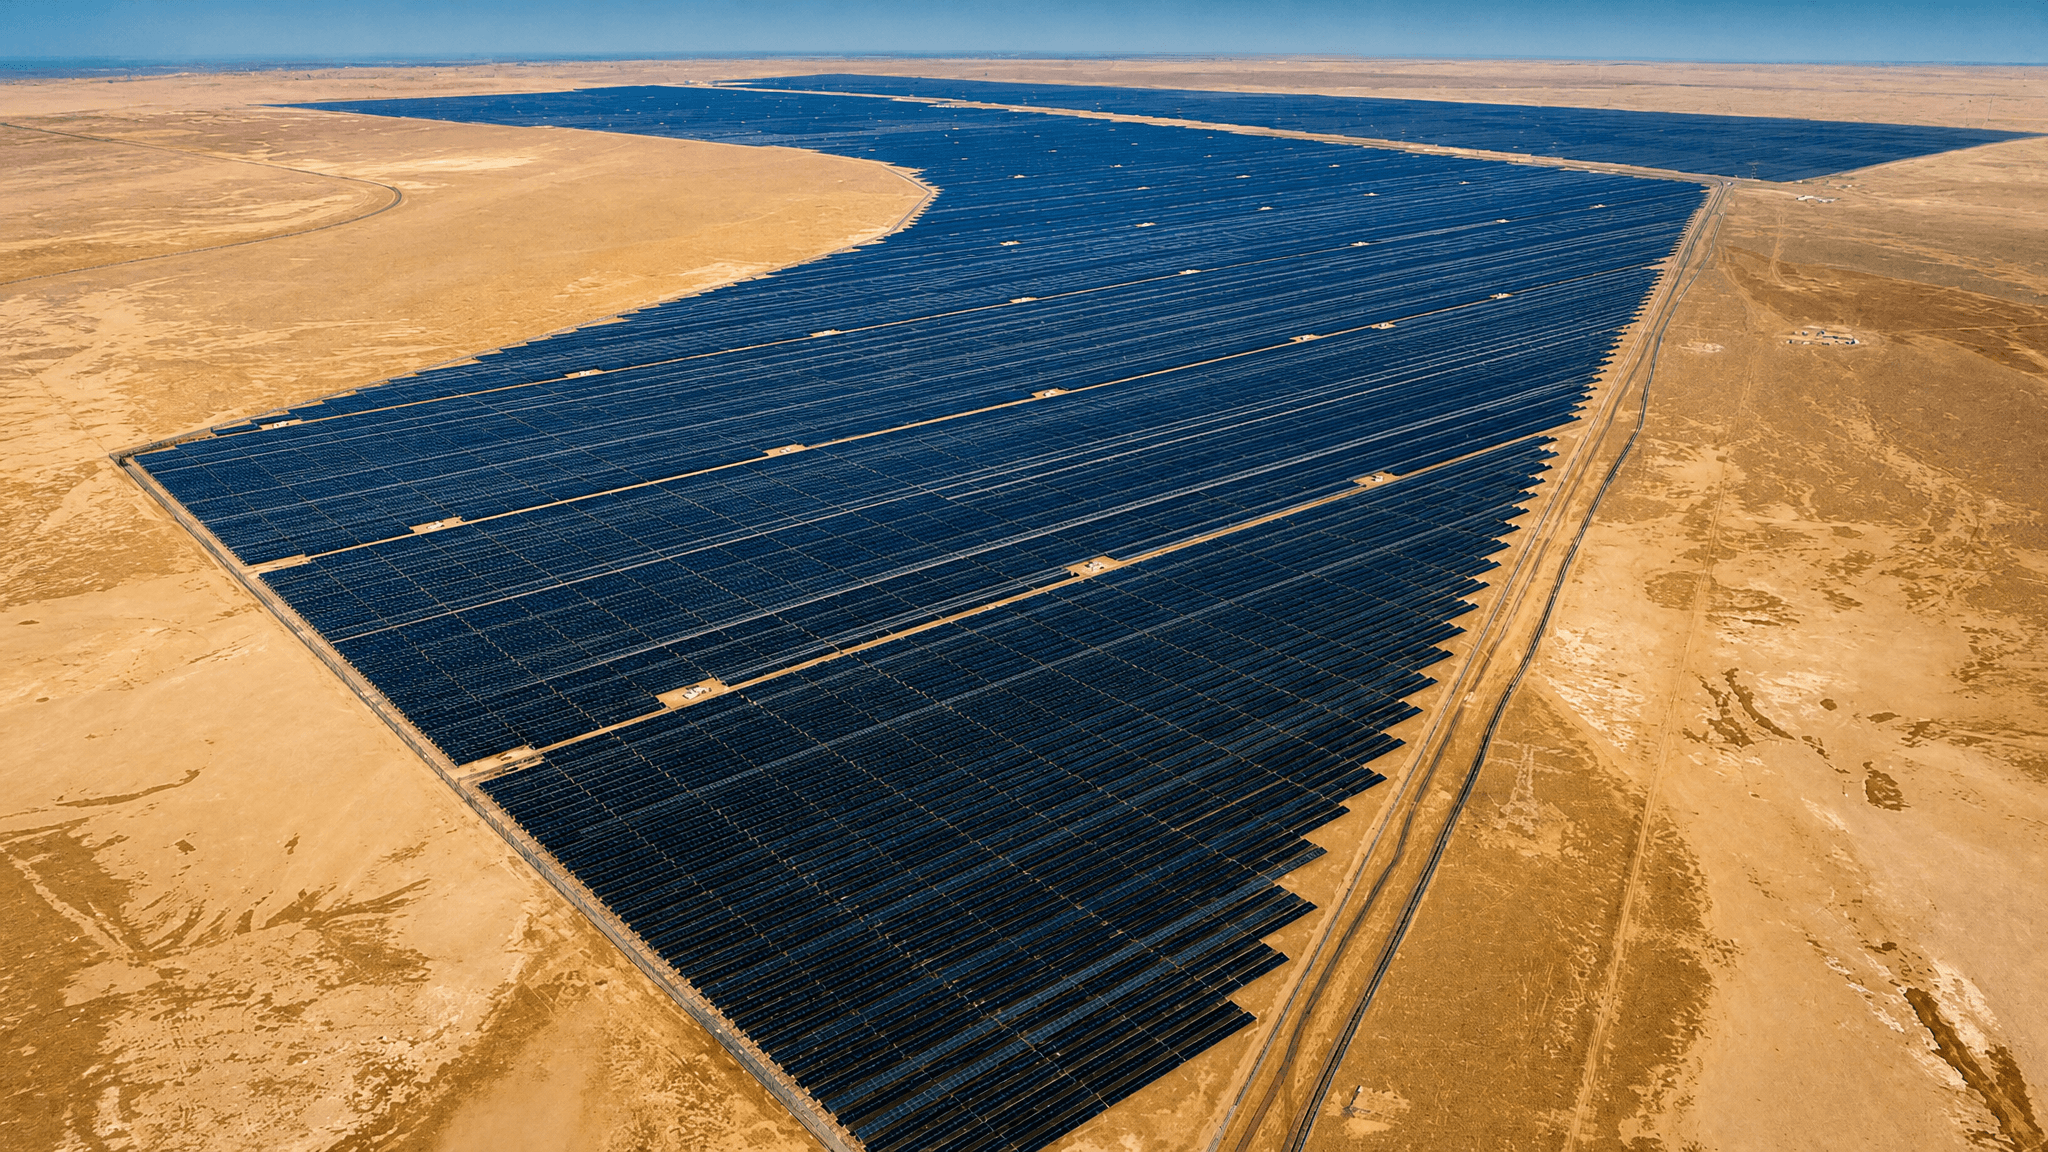
الواردات وتراجع تكلفة المعدات يسرّعان من وتيرة التنفيذ: واردات معدات متجددة من الصين بقيمة $2.4bn تقلّل التكاليف الأولية وتقصّر دورات الشراء لمشاريع الخليج. هذا التدفق يعمل كمسرّع لبناء مشاريع شمسية على مستوى المرافق والمشاريع الموزعة.
انخفاض تكلفة المعدات وتسليمها بسرعة يحسّن قابلية تمويل المشاريع لأن المطورين يمكنهم إظهار جداول إنشاء أقصر وتدفقات نقدية تشغيلية محكَمة. رقم $2.4bn الذي ذكره Arabian Business يعد مقياساً للحجم: فهو يوحي بضغط تسعيري تنافسي يقلّل CAPEX لكل ميغاوات ويدعم سداد الديون بسرعة أكبر. عندما يرى المموّلون جداول إنشاء واسترداد مضغوطة، يميلون لتقديم شروط إقراض ميسرة. ومع ذلك، الاعتماد الكبير على الواردات يركّز مخاطر سلاسل التوريد والتعرّض لتقلبات العملات في موازنات المشاريع.
الميزة التمويلية مصحوبة بمخاطر مشروطة. الواردات الرخيصة قد تخفض CAPEX الظاهري لكنها تزيد الاعتماد على مجموعة محدودة من الموردين. لذلك يجب على الممولين والمطورين اختبار السيناريوهات التي يتأخر فيها التوريد أو تنشأ تعقيدات تجارية ترفع التكاليف، على الرغم من أن $2.4bn من الواردات اليوم تدعم نشراً أسرع للطاقة المتجددة في دول GCC.
| المقياس | القيمة | النتيجة |
|---|---|---|
| نمو سعة الطاقة الشمسية | 88.1% | تشغيل أسرع، انخفاض LCOE |
| تغير هطول الأمطار | 49.4% | زيادة CAPEX لمتانة الأبنية |
| واردات متجددة من الصين | $2.4bn | انخفاض CAPEX، تركّز سلاسل التوريد |
ماذا يعني ازدهار المتجددة لمطوري وعملاء العقار؟
الطفرة في المتجددة تغيّر اقتصاديات المشاريع وافتراضات التخطيط للمطورين والمستثمرين، فالنمو الشمسي بنسبة 88.1% يغيّر توقعات تكاليف الطاقة وتفضيلات المستأجرين. المطورون الذين يتجاهلون هذا التحوّل قد يخطئون في تسعير المصاريف التشغيلية ويقلّلون من قدر الحاجة لإجراءات الصمود.
الانتشار الأسرع للطاقة الشمسية يخفض أسعار الكهرباء الشبكية عند الذروة، وهو أمر مهم للمشروعات المختلطة كبيرة الحجم والمناطق الصناعية. على المطورين نمذجة سيناريوهات حيث يقلل الانتاج الشمسي في الموقع أو عبر عقود ثنائية رسوم خدمات المساحات المشتركة ويغيّر حسابات الإيجار مقابل التكلفة. يجب على المستثمرين أيضاً الأخذ بالاعتبار أن نمو 88.1% سنوياً في السعة قد يزيد المنافسة على الأسطح والأراضي المناسبة، ما يسرّع الاستثمار في تخزين الطاقة ودراسات الربط بالشبكة. هذه التحولات تؤثر على نماذج العائد وفترات الاحتفاظ بالأصول.
تشغيلياً، إدماج المتجددة يمكن أن يعزّز جاذبية الأصول للمستأجرين المهتمين بالبيئة ويخفض التكاليف التشغيلية، لكنه يتطلب CAPEX اليوم ونمط صيانة مختلف مستقبلاً. لذلك القرار الاستثماري هو موازنة: دفع المزيد الآن لتصميم مجهز للطاقة الشمسية أو المخاطرة بتكاليف ترميم لاحقاً عندما يصبح نشر القطاع بنسبة 88.1% أكثر شيوعاً وربما أغلى في أسواق محدودة.
الفكرة الرئيسية
على المستثمرين إعادة حساب نماذج العائد مع تكاليف تشغيل منخفضة وفترة استرداد شمسية 10-15 سنة حيث تخفّض الواردات CAPEX، واختبار ضغوط لتأخيرات الواردات وزيادة الأمطار.
- انخفاض تكاليف الكهرباء من الشمس يغيّر المصاريف التشغيلية
- نمو 88.1% يزيد المنافسة على الأسطح والأراضي
- المطورون يواجهون CAPEX أعلى للمتانة نتيجة زيادة الأمطار
ما مخاطر التشغيل والتخطيط التي تطرحها المتجددة على العقار؟
توسّع المتجددة يدخل مخاطر تشغيلية ومفاضلات تخطيطية، بما في ذلك تغير احتياجات إدارة المياه بعد ارتفاع الأمطار 49.4% وتركيز سلاسل التوريد نتيجة واردات بقيمة $2.4bn. هذه العوامل تغيّر كيفية تصميم المشاريع وتأمينها.
زيادة الأمطار بنسبة 49.4% تستدعي من المطورين والبلديات إعادة النظر في معايير الصرف، تصميم أغلفة المباني وتسلسل التنفيذ. تدابير التخفيف من الفيضانات والعزل المائي تضيف تكاليف رأسمالية وقد تغير توقيت التسليم. وفي المقابل، الاعتماد على واردات بقيمة $2.4bn من الصين يجعل المشاريع عرضة لجدول موردين أحادي ومخاطر جيوسياسية. تأخيرات وصول الألواح أو المحولات قد تعرقل التشغيل وتغيّر توقيت التدفقات النقدية، ما يؤثر على بنود القروض وسيولة المطور.
لذلك على فرق التخطيط دمج افتراضات مناخية محدثة واستراتيجيات شراء متنوعة. تشمل سياسات التخفيف تحديد قطع غيار محلية، حدود طوارئ في الميزانيات، وشروط تأمين محدثة تعكس كلاً من زيادة تعرض الأمطار بنسبة 49.4% والانتشار الأسرع للطاقة الشمسية بنمو سنوي 88.1%.
- زيادة الأمطار 49.4% ترفع حاجات الصرف والعزل المائي
- الاعتماد على واردات بقيمة $2.4bn يزيد خطر تأخيرات سلاسل التوريد
- نمو الشمس 88.1% يسرّع التشغيل ويضغط على الشبكة
تُظهر بيانات Arabian Business ثلاث تغييرات مترابطة: زيادة سعة الشمس 88.1%، ارتفاع الأمطار 49.4%، وواردات من الصين بقيمة $2.4bn تسرّع تنفيذ المشاريع. مجتمعة تعني هذه الأرقام نشراً أسرع للطاقة المتجددة، ومتطلبات هندسية وتأمينية محدثة، ومخاطر شراء جديدة يجب أن يقيسها المطورون والمموّلون والمستثمرون ضمن تخطيط المشاريع والمحافظ.
Binayah Editorial
محلل سوق العقارات
يبحث فريق تحريرنا في سوق العقارات في دبي، ويتتبع بيانات DLD وإطلاق المشاريع والاتجاهات الاستثمارية.
هل أنت مستعد للاستثمار في دبي؟
تحدث مع محللينا حول أفضل الفرص في السوق اليوم, استشارة مجانية.


