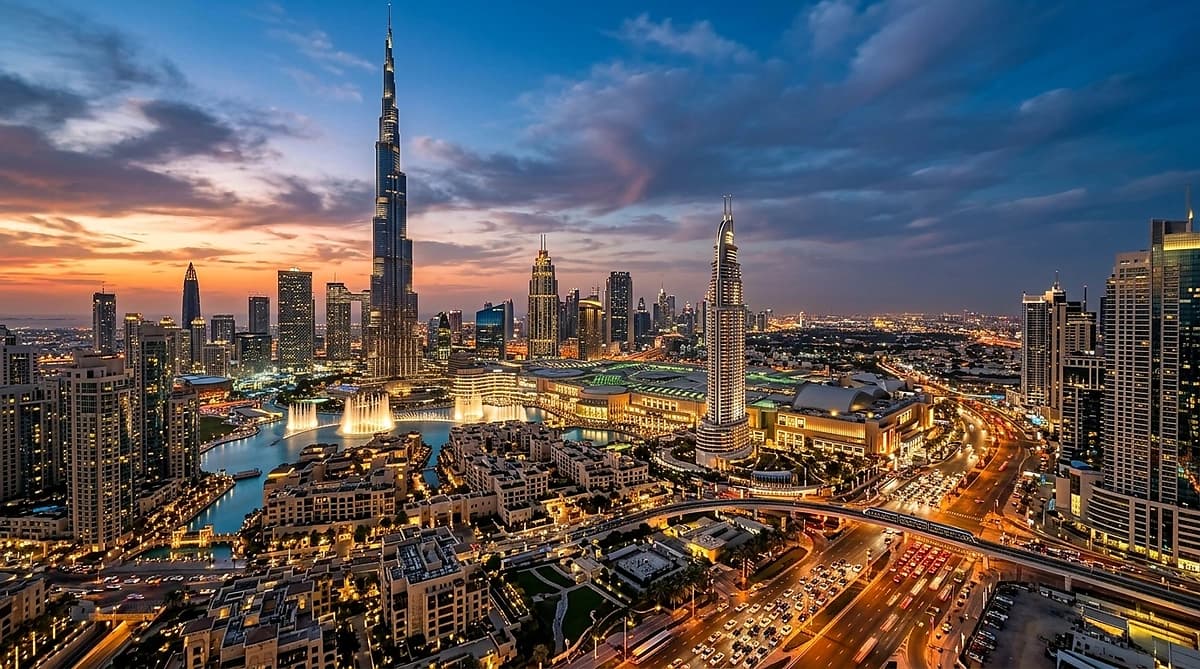
تعافي سياحة دبي 2026 يزيد زخماً في سوق الفنادق
في 15 September 2026 أظهرت بيانات سوق الفنادق في دبي قوة متجددة بعد إعلان دائرة الاقتصاد والسياحة عن نمو أداء مستدام في القطاع الفندقي.
أصدرت دائرة الاقتصاد والسياحة في دبي نتائج جديدة بتاريخ 15 September 2026 تؤكد أن قطاع الفنادق يحقق نموًا مستدامًا في الأداء مدفوعًا بتدفقات زوار أقوى وطلب متزايد على الإقامة القصيرة الأمد. وهذه الإطلالة الرسمية مهمة لأنها تحوّل الحديث من انتعاش مؤقت إلى تعافٍ أوسع يؤثر في إيرادات الغرف، مستويات الإشغال التشغيلية، وثقة المستثمرين في الأصول المرتبطة بالضيافة.
بالنسبة للمالكين والمستثمرين، النقطة الأساسية هي الكيفية التي ينعكس بها تحسّن أداء الفنادق على أجزاء أخرى من سوق العقار. فارتفاع الطلب الفندقي عادة ما يرفع أسعار الإقامات القصيرة، ويزيد الحركة على مطاعم وتجزئة المشروعات متعددة الاستخدامات، وقد يشجّع الملاك على الاحتفاظ بالمخزون أو تجديده بدلاً من التخفيضات. بقية هذا التقرير يفصّل هذه الروابط ويحدد المخاطر القريبة الأجل التي يجب مراقبتها.
ماذا يعني تعافٍ السياحة الأخير لسوق الفنادق في دبي؟
ماذا يعني تعافٍ السياحة الأخير لسوق الفنادق في دبي؟ Key Data
Report date
15 September 2026
Source
Dubai Department of Economy and Tourism
Sector
Hotel
Trend
Sustained performance growth
يعني تعافٍ السياحة طلبًا أقوى ومسارات إيرادات أوضح لفنادق دبي، وفق بيانات دائرة الاقتصاد والسياحة في دبي المنشورة بتاريخ 15 September 2026.
يصف التقرير الرسمي قطاع الفنادق بأنه يحقق نموًا مستدامًا في الأداء، ما يشير إلى أن الطلب الزائر ليس مجرد قفزة مؤقتة بل يدعم تحسّنًا تشغيليًا مستمرًا عبر مخزون الفنادق في دبي. بالنسبة للمالكين، يخفّض ذلك الضغط الفوري لخفض الأسعار ويخلق بيئة أكثر قابلية للتوقّع لإدارة الإيرادات وتخطيط النفقات الرأسمالية القصيرة المدى.
لكن الفروقات تكمن في التوقيت والعمق: الأداء العام الأقوى لا يلغي وجود جيوب سوقية تتسم بوفرة العرض أو فنادق قديمة تحتاج لإعادة تموضع. يجب أن يتوقع المستثمرون سوقًا متمايزًا حسب الشريحة والمنطقة، حيث تتعافى المواقع المميزة أسرع بينما قد تتأخر المناطق الطرفية أو المشبعة رغم المكاسب السياحية على مستوى المدينة.
كيف يؤثر أداء الفنادق على سوق العقارات الأوسع في دبي؟
يشير تقرير دائرة الاقتصاد والسياحة إلى أن تحسّن أداء الفنادق يدعم ارتفاع أسعار الإقامات القصيرة، وزيادة الحركة في التجزئة والمطاعم، وتجديد ثقة المستثمرين في الأصول المرتبطة بالضيافة.
عندما تؤدي الفنادق أداءً جيدًا تزداد زيارات المشروعات متعددة الاستخدامات وترتفع طلبات الشقق الفندقية والإيجارات القصيرة، مما بدوره يمكن أن يرفع عوائد الملاك السكنيين القريبين ويزيد اهتمام المستأجرين في قطاع التجزئة. يظهر هذا التأثير بوضوح في مناطق تتركز فيها السياحة مثل Downtown وDubai Marina وPalm Jumeirah، حيث يوفّر نزلاء الفنادق إنفاقًا يوميًا منتظمًا ويخلقون طلبًا تبادليًا للأصول السكنية والتجارية المجاورة.
يوجد توازن ينبغي مراقبته: النتائج الفندقية الأفضل قد تشجّع على مزيد من التطوير الفندقي أو تحويل وحدات سكنية إلى وحدات إقامة قصيرة، ما قد يحدّ من صعود الإيجارات إذا نما العرض أسرع من الطلب الزائر. ستحدد موافقات التخطيط وتوقيت الخطوط الزمنية واستراتيجيات المشغّلين ما إذا كان تعافٍ الضيافة سيصبح دعمًا هيكليًا لقيم العقارات الأوسع أم مجرد ارتفاع قصير الأمد.
| منطقة التأثير | كيف تغيّر قطاع الفنادق | لماذا يهم الأمر |
|---|---|---|
| Visitor demand | Increased and more consistent | Raises short-stay revenues and local spending |
| Serviced apartments | Higher occupancy pressure | Boosts rental interest and operator economics |
| Retail and F&B | Stronger footfall | Improves tenant performance and leasing appetite |
| Investor sentiment | More confident | Supports pricing for hospitality-linked assets |
"The latest data confirms the tourism rebound is translating into sustained hotel performance growth across Dubai."
, Dubai Department of Economy and Tourism
ما الذي يجب أن يراقبه المستثمرون لاحقًا في سوق فنادق دبي؟
ينبغي للمستثمرين مراقبة استقرار معدلات الإشغال، سياسات التسعير لدى المشغلين، وسرعة دخول العرض الفندقي الجديد كمؤشرات لاحقة على تعمق التعافي أو تراجعه.
تظهر اتجاهات الإشغال واستراتيجيات متوسط سعر الغرفة لدى المشغلين الرئيسيين ما إذا كان الطلب واسع النطاق أو محركًا بالأحداث. راقبوا فيما إذا كانت تحسينات إيرادات الفنادق تمتد إلى الشقق الفندقية وإعلانات الإيجار القصير، وراقبوا الموافقات وبدايات البناء التي قد تضيف عرضًا خلال 12 إلى 36 شهرًا المقبلة. كما ستؤثر تغييرات قواعد التأشيرات، حملات الترويج السياحي، والفعاليات الكبرى على تركيب الزوار وطول مدة الإقامة، وهو عامل مهم لاقتصاديات الفنادق وطلب الإيجارات السكنية المجاورة.
تشمل المخاطر زيادة مركّزة في افتتاح الفنادق تتزامن مع نمو معتدل في الزوار، وتحوّل تركيبة النزلاء إلى شريحة ذات إنفاق أقل ترفع الإشغال لكنها تضغط على الإيراد لكل غرفة متاحة. لذلك على المستثمرين تفضيل الفنادق والأصول المرتبطة بالضيافة في محاور سياحية مثبتة واختبار سيناريوهات التدفقات النقدية على أساس طلب أبطأ.
- Monitor occupancy and average room rate trends
- Track approvals and construction for new hotels
- Assess spillover impact on serviced apartments
- Follow major events and tourism promotions
ما الآفاق قصيرة الأجل لسوق دبي بعد تعافٍ السياحة؟
ما الآفاق قصيرة الأجل لسوق دبي بعد تعافٍ السياحة؟ Key Data
Near-term outlook
Cautiously positive
Confirmed by
Dubai Department of Economy and Tourism
Primary driver
Visitor demand
Key risk
New supply growth
التوقع قصير الأجل متوازن بإيجابية حذرة: يشير التقرير الرسمي في 15 September 2026 إلى نمو مستدام في أداء الفنادق يدعم انتعاشًا قريب الأجل في أنشطة العقارات المرتبطة بالضيافة.
توقّع تحسّنًا تدريجيًا في إدارة الإيرادات وأداء المستأجرين داخل المشروعات متعددة الاستخدامات مع عودة نزلاء الفنادق بشكل منتظم وتثبّت مبيعات التجزئة المرتبطة بالسياح. ومع ذلك ستختلف النتائج حسب الحي وجودة العقار؛ فالمواقع الرئيسة ذات وجود المشغلين الأقوى مرشحة لتحصيل أكبر الفوائد بينما قد تشهد المناطق غير المميزة تعافيًا أبطأ أو متفاوتًا.
ينبغي للمستثمرين الاستعداد لتعافٍ مرحلي بدلاً من ارتفاع سريع وشامل في القيم، مع التركيز على مرونة التدفقات النقدية وعقود المشغلين. ستوفّر متابعة بيانات السياحة الرسمية وتقارير أرباح المشغلين أوّلى الإشارات بأن الأداء المستدام الذي وصفته السلطات في دبي مستمر.
توصّف بيانات دائرة الاقتصاد والسياحة الصادرة في 15 September 2026 قطاع الفنادق بأنه يحقق نموًا مستدامًا في الأداء، ما يدعم توقعًا قصير الأجل متحفظًا بالإيجابية. يعزّز هذا الأداء المستدام تدفقات النقد المرتبطة بالضيافة ويفيد الأصول السكنية والتجارية في المواقع الرئيسة، بينما تبقى المخاطر الرئيسية تمركز العرض الجديد وعدم تجانس التعافي عبر الأحياء.
Binayah Editorial
محلل سوق العقارات
يبحث فريق تحريرنا في سوق العقارات في دبي، ويتتبع بيانات DLD وإطلاق المشاريع والاتجاهات الاستثمارية.
هل أنت مستعد للاستثمار في دبي؟
تحدث مع محللينا حول أفضل الفرص في السوق اليوم, استشارة مجانية.


